

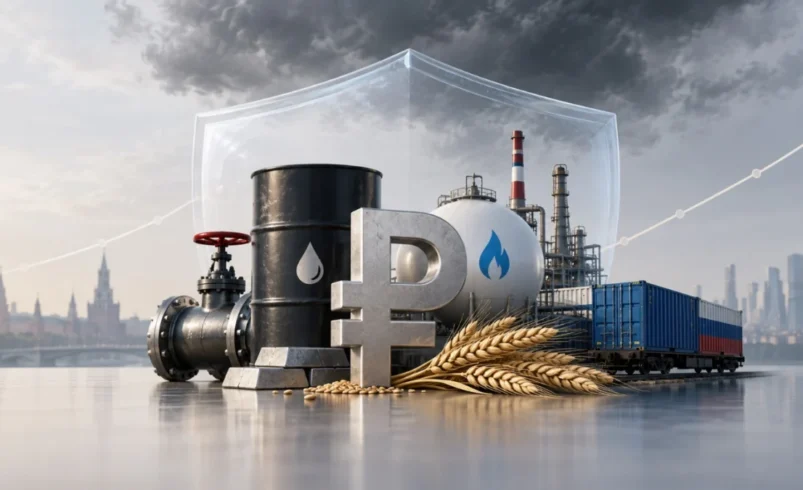
روسیه پس از آغاز جنگ اوکراین در فوریه ۲۰۲۲ با یکی از شدیدترین شوکهای مالی دهههای اخیر روبهرو شد: بخشی از ذخایر ارزی بانک مرکزی مسدود شد، بانکها تحریم شدند، روبل سقوط کرد، شرکتهای خارجی خارج شدند و مسیرهای پرداخت و تجارت مختل شد. پاسخ مسکو ترکیبی از افزایش نرخ بهره تا ۲۰ درصد، کنترل خروج سرمایه، فروش اجباری ارز صادرکنندگان، تزریق نقدینگی به بانکها و اتکا به زیرساختهای پرداخت داخلی بود. این اقدامات مانع فروپاشی فوری نظام مالی شد، اما چهار سال بعد اقتصاد روسیه هزینه این مقاومت را با رشد ضعیف، نرخ بهره ۱۴ درصدی، تورم بالا و فشار تازه بر بخش انرژی میپردازد.
اقتصاد روسیه در روزهای اول جنگ با چه شوکی روبهرو شد؟
بحران سال ۲۰۲۲ برای روسیه یک رکود معمولی نبود. تحریمهای آمریکا، اتحادیه اروپا و متحدان آنها بخشی از داراییهای خارجی بانک مرکزی روسیه را غیرقابل دسترس کرد، بانکهای بزرگ هدف محدودیت قرار گرفتند و دسترسی شرکتها به شبکههای مالی، فناوری، بیمه و تجارت خارجی محدود شد.
بازار ارز نخستین محل بروز فشار بود. بانک مرکزی روسیه گزارش کرده است که از ۲۴ فوریه تا ۷ مارس ۲۰۲۲، روبل در برابر دلار حدود ۷۰ درصد تضعیف شد و در بازار بینالمللی نرخهایی تا حدود ۱۵۸ روبل برای هر دلار دیده شد.
این شوک همان چیزی بود که میتوانست از بازار ارز به بانکها سرایت کند: خروج سپرده، افزایش خرید ارز، توقف اعتبار و اختلال در پرداختها.
بانک مرکزی روسیه: گزارش شرایط نقدینگی و بازارهای مالی فوریه و مارس ۲۰۲۲
اولین دفاع روسیه چه بود؟ نرخ بهره از ۹.۵ به ۲۰ درصد رسید
بانک مرکزی روسیه در ۲۸ فوریه ۲۰۲۲ نرخ کلیدی را به ۲۰ درصد افزایش داد. نرخ پیش از شوک ۹.۵ درصد بود.
هدف از این افزایش شدید، جذابترکردن نگهداری روبل، مهار تقاضای ارز، جلوگیری از خروج سپردهها و کنترل انتظارات تورمی بود.
این سیاست هزینه سنگینی برای اعتبار و فعالیت اقتصادی داشت، اما در نخستین مرحله بحران، اولویت بانک مرکزی حفظ ثبات مالی بود نه تحریک رشد.
بانک مرکزی روسیه: تصمیم افزایش نرخ کلیدی به ۲۰ درصد
فروش اجباری ارز صادرکنندگان چگونه به کمک روبل آمد؟
همزمان با افزایش نرخ بهره، دولت و بانک مرکزی روسیه صادرکنندگان را موظف کردند ۸۰ درصد درآمد ارزی حاصل از تجارت خارجی را بفروشند.
این سیاست عملاً عرضه ارز را به بازار داخلی تحمیل کرد؛ موضوعی که اهمیت بیشتری داشت زیرا بخشی از ذخایر خارجی بانک مرکزی مسدود شده بود و امکان مداخله عادی در بازار ارز محدودتر شده بود.
در هفتههای نخست، صادرکنندگان باید این فروش را در مدت کوتاهی انجام میدادند. بانک مرکزی بعداً با آرامترشدن بازار، مهلت فروش ارز را ابتدا از سه روز به ۶۰ روز و سپس به ۱۲۰ روز افزایش داد.
در ماه مه ۲۰۲۲ نسبت فروش اجباری نیز از ۸۰ درصد به ۵۰ درصد کاهش یافت و تا پایان سال این الزام برای صادرکنندگان لغو شد.
بانک مرکزی روسیه: الزام فروش ۸۰ درصد درآمد ارزی صادرکنندگان
بانک مرکزی روسیه: کاهش الزام فروش ارز از ۸۰ به ۵۰ درصد
کنترل سرمایه چگونه جلوی خروج سریع پول را گرفت؟
کنترل سرمایه یکی از ستونهای اصلی پاسخ روسیه بود. محدودیتهایی بر انتقال ارز به خارج، خروج برخی سرمایهها، معاملات غیرمقیمها و برداشت اسکناس خارجی اعمال شد.
از ۹ مارس ۲۰۲۲، دارندگان حسابهای ارزی قدیمی میتوانستند حداکثر معادل ۱۰ هزار دلار به صورت اسکناس خارجی برداشت کنند و مبالغ بیشتر را به روبل دریافت کنند.
هدف سیاست این نبود که سپردههای بانکی مسدود شود؛ محدودیت اصلی روی خروج ارز نقدی و انتقال سرمایه بود.
بانک مرکزی روسیه: محدودیت موقت برداشت ارز نقدی در مارس ۲۰۲۲
بازار سهام چرا تقریباً یک ماه بسته ماند؟
پس از شدتگرفتن تحریمها، معاملات بخش عمده بازار سهام مسکو متوقف شد تا موج فروش اضطراری و خروج سرمایه قیمت داراییها را به شکل کنترلنشده پایین نبرد.
معاملات سهام از ۲۴ مارس بهصورت مرحلهای از سر گرفته شد. بانک مرکزی گزارش کرده است که از ۲۴ تا ۳۱ مارس شاخص MOEX حدود ۹.۴ درصد و شاخص RTS حدود ۹ درصد افزایش یافت.
این تعطیلی بازار ریسک اقتصادی را حذف نکرد، بلکه زمان خرید تا سیاستگذار بتواند کنترل سرمایه، نقدینگی بانکی و سازوکار بازگشایی را هماهنگ کند.
بانک مرکزی روسیه: بازگشایی مرحلهای بازار سهام از ۲۴ مارس ۲۰۲۲
روسیه چگونه جلوی بحران نقدینگی بانکها را گرفت؟
اگر در یک بحران نظامی بانکها نتوانند تسویه انجام دهند، مسئله خیلی سریع از بازار مالی به اقتصاد واقعی منتقل میشود: پرداخت حقوق، خرید روزمره، واردات، تولید و سرمایه در گردش مختل میشوند.
بانک مرکزی روسیه در فوریه ۲۰۲۲ اعلام کرد نقدینگی روبلی را بهطور پیوسته در اختیار بانکها قرار خواهد داد و حراج ریپوی تنظیمی را بدون محدودیت برگزار میکند.
همچنین دامنه داراییهای قابلقبول بهعنوان وثیقه گسترش یافت تا بانکها بتوانند منابع بیشتری از بانک مرکزی دریافت کنند.
در ۲۵ فوریه نیز سقف یکی از عملیات ریپو به ۳ تریلیون روبل افزایش داده شد.
بانک مرکزی روسیه: اقدامات حفظ ثبات مالی و تأمین نقدینگی بانکها
بانک مرکزی روسیه: افزایش سقف عملیات ریپو به ۳ تریلیون روبل
چرا زیرساخت پرداخت داخلی به نقطه قوت روسیه تبدیل شد؟
یکی از مهمترین تفاوتهای روسیه با اقتصادی که ناگهان با قطع شبکههای خارجی روبهرو میشود، این بود که بخشی از زیرساخت جایگزین را سالها قبل ساخته بود.
بانک مرکزی روسیه پس از بحران ۲۰۱۴ «سامانه ملی کارتهای پرداخت» یا NSPK را ایجاد کرد و کارتهای میر را توسعه داد. تراکنشهای داخلی کارتهای بینالمللی نیز از طریق همین زیرساخت پردازش میشدند.
به همین دلیل، حتی پس از خروج یا محدودشدن Visa و Mastercard، کارتهای صادرشده در داخل روسیه برای بسیاری از پرداختهای داخلی از کار نیفتادند.
بانک مرکزی روسیه میگوید تا اول ژوئیه ۲۰۲۶ حدود ۵۲۰.۶ میلیون کارت میر صادر شده است. این عدد تعداد کارت است، نه تعداد کاربران یکتا.
همچنین سهم پرداختهای غیرنقدی از گردش خردهفروشی روسیه در سهماهه دوم ۲۰۲۶ به ۸۸.۴ درصد رسیده است.
بانک مرکزی روسیه: سامانه ملی پرداخت، کارت میر و وضعیت پرداختهای غیرنقدی
SPFS چگونه ریسک قطع پیامرسان بانکی خارجی را کاهش داد؟
روسیه پیش از جنگ، سامانه پیامرسان مالی داخلی SPFS را نیز توسعه داده بود. این سامانه قرار نبود جایگزین کامل شبکه جهانی در همه تجارت خارجی باشد، اما برای پیامرسانی مالی داخل روسیه یک مسیر مستقل ایجاد کرد.
بانک مرکزی روسیه در فوریه ۲۰۲۲ صریحاً اعلام کرد سامانه پیامرسان مالی این بانک میتواند در هر سناریویی پیامهای مالی داخلی را منتقل کند.
این همان تفاوت میان «تحریمپذیری» و «خاموششدن کامل زیرساخت» است. وابستگی خارجی باقی میماند، اما قطع یک سرویس خارجی الزاماً کل پرداخت داخلی را متوقف نمیکند.
این منطق در مفهوم گستردهتر جنگ اقتصادی چیست؟ نیز اهمیت دارد: زیرساخت مالی خود میتواند بخشی از میدان جنگ اقتصادی باشد.
تسهیل مقررات بانکی چه نقشی در جلوگیری از فروش اجباری داراییها داشت؟
در دوره بحران، بانک مرکزی روسیه بخشی از الزامات نظارتی را موقتاً تسهیل کرد؛ از جمله امکان استفاده از ارزشگذاریهای پیش از شوک برای برخی داراییها و کاهش فشار برخی مقررات احتیاطی.
منطق این تصمیم روشن بود: اگر بانک مجبور شود در اوج سقوط بازار تمام کاهش ارزش داراییها را فوراً در سرمایه نظارتی منعکس کند، ممکن است برای حفظ نسبتهای قانونی مجبور به فروش دارایی و کاهش وامدهی شود؛ رفتاری که خود بحران را تشدید میکند.
با این حال، این نوع سیاست فقط در صورتی قابل دفاع است که موقت باشد. بانک مرکزی روسیه نیز بخش بزرگی از تسهیلات نظارتی را در ۲۰۲۳ به استانداردهای پیش از بحران بازگرداند.
بررسی ثبات مالی بانک مرکزی در ۲۰۲۳ نشان میداد بخش بانکی، حتی بدون احتساب اثر اقدامات حمایتی موقت، حدود ۶ تریلیون روبل حاشیه سرمایه داشته است.
بانک مرکزی روسیه: وضعیت سرمایه بانکها و خروج تدریجی از تسهیلات نظارتی
پنج درس اصلی از واکنش مالی روسیه به جنگ چیست؟
۱. بازار ارز باید در ساعات و روزهای اول مدیریت شود
روسیه همزمان نرخ بهره را افزایش داد، فروش ارز صادراتی را اجباری کرد و خروج سرمایه را محدود ساخت. مجموعه این اقدامات به مهار سقوط روبل کمک کرد؛ نه یک ابزار بهتنهایی.
۲. بانک مرکزی باید آخرین پناهگاه نقدینگی بماند
تأمین نقدینگی نامحدود در عملیات مشخص، گسترش وثایق و ریپو مانع شد کمبود پول کوتاهمدت به توقف شبکه بانکی تبدیل شود.
۳. زیرساخت پرداخت جایگزین باید قبل از بحران ساخته شود
میر، NSPK و SPFS در فوریه ۲۰۲۲ ساخته نشدند؛ بخش اصلی آنها محصول سالهای پس از بحران ۲۰۱۴ بود. ساخت زیرساخت در میانه بحران معمولاً خیلی دیر است.
۴. مقررات ضدچرخهای باید زماندار باشند
تسهیل مقررات میتواند جلوی فروش اجباری و انقباض اعتبار را بگیرد، اما اگر دائمی شود شفافیت ترازنامه و انضباط بانکها را تضعیف میکند.
۵. ثبات بانکی بدون تغییر مسیر تجارت کافی نیست
روسیه ناچار شد همزمان شرکای تجاری، ارزهای تسویه، مسیرهای واردات و بازارهای صادراتی خود را تغییر دهد. مقاومت مالی بدون دسترسی به کالا، فناوری و درآمد صادراتی دوام زیادی ندارد.
چگونه تجارت روسیه از غرب به شرق چرخید؟
تحریمها و خروج بسیاری از شرکتهای غربی روسیه را وادار کرد سهم بیشتری از تجارت خود را به سمت چین، هند، آسیای مرکزی، ترکیه و دیگر بازارهای غیرغربی منتقل کند.
در این فرآیند سهم یوان در معاملات روسیه افزایش یافت و مسیرهای واردات موازی و ترانزیت از کشورهای ثالث اهمیت بیشتری پیدا کردند.
این جابهجایی البته رایگان نبود. مسیرهای طولانیتر، واسطههای بیشتر، تخفیف صادراتی، هزینه بیمه و ریسک پرداخت بخشی از هزینه دورزدن محدودیتها بود.
رقابت همین مسیرهای جایگزین را چارسو اقتصاد در گزارش نبرد کریدورها در اوراسیا بررسی کرده است.
آیا عملیات فشار اقتصادی میتواند نتیجه معکوس هم ایجاد کند؟
یکی از پیامدهای تحریم شدید این است که کشور هدف برای کاهش آسیبپذیری، زیرساختهای مالی و تجاری جایگزین ایجاد میکند. این مسئله به معنی بیاثرشدن تحریم نیست، اما میتواند در بلندمدت بخشی از قدرت ابزارهای سنتی فشار را کاهش دهد.
چارسو اقتصاد در بررسی عملیات طرد اقتصادی همین مسئله را از زاویه شبکه مالی، کشتیرانی، هوانوردی، طلا و فناوری بررسی کرده است.
اقتصاد روسیه چهار سال بعد کجاست؟
مهمترین اصلاح تحلیلی این گزارش این است که «جلوگیری از بحران مالی» را با «اقتصاد سالم» یکی ندانیم.
اقتصاد روسیه پس از افت سال ۲۰۲۲ دوباره رشد کرد، اما سرعت رشد در ۲۰۲۵ و ۲۰۲۶ بهشدت کاهش یافته است.
| سال | رشد واقعی GDP روسیه | وضعیت |
|---|---|---|
| ۲۰۲۲ | منفی ۱.۴ درصد | سال شوک اولیه جنگ و تحریم |
| ۲۰۲۳ | ۴.۱ درصد | بازگشت رشد و افزایش هزینه داخلی |
| ۲۰۲۴ | ۴.۹ درصد | رشد قویتر |
| ۲۰۲۵ | ۱.۰ درصد | کاهش محسوس سرعت رشد |
| ۲۰۲۶ | حدود ۰.۵ درصد | میانه پیشبینی اقتصاددانان بانک مرکزی در سپتامبر |
همزمان بانک مرکزی در ۱۱ سپتامبر ۲۰۲۶ نرخ بهره را روی ۱۴ درصد ثابت نگه داشت و اعلام کرد فشارهای تورمی در ماههای اخیر افزایش یافته است. تورم سال جاری در سناریوی پایه بانک مرکزی بین ۶ تا ۷ درصد پیشبینی شده است.
بانک مرکزی روسیه: نظرسنجی اقتصاد کلان سپتامبر ۲۰۲۶
بانک مرکزی روسیه: تثبیت نرخ کلیدی در ۱۴ درصد در ۱۱ سپتامبر ۲۰۲۶
جنگ هنوز از کدام کانال به اقتصاد روسیه فشار میآورد؟
در سال ۲۰۲۶ فشار جنگ دیگر فقط از بانک و ارز نمیآید. حملات به زیرساخت انرژی، محدودیت صادرات، کمبود ظرفیت برخی صنایع و نرخ بهره بالا به محدودیتهای جدید تبدیل شدهاند.
آژانس بینالمللی انرژی در سپتامبر ۲۰۲۶ پیشبینی تولید نفت خام روسیه را برای سال جاری به حدود ۸.۷ میلیون بشکه در روز کاهش داد.
طبق گزارش رویترز، تولید نفت روسیه در اوت به حدود ۸.۳۶ میلیون بشکه در روز رسیده؛ حدود ۹۴۰ هزار بشکه کمتر از ژانویه ۲۰۲۶.
رویترز: کاهش پیشبینی تولید نفت روسیه پس از حملات به زیرساخت انرژی
پس آیا مدل روسیه موفق بود؟
پاسخ بستگی به تعریف «موفقیت» دارد.
اگر معیار جلوگیری از فروپاشی بانکی باشد
پاسخ تا حد زیادی مثبت است. شبکه پرداخت ادامه یافت، سپردهها به بحران سیستماتیک تبدیل نشدند و دولت کنترل بازار داخلی را حفظ کرد.
اگر معیار حفظ ارزش پول در روزهای اول باشد
کنترل سرمایه و فروش ارز صادراتی توانست سقوط شدید اولیه روبل را معکوس کند، هرچند این نتیجه تحت شرایط بازار کنترلشده به دست آمد.
اگر معیار رشد پایدار و بدون هزینه باشد
پاسخ منفی است. نرخ بهره بالا، تورم، محدودیت فناوری، ضعف سرمایهگذاری و کندشدن GDP نشان میدهد هزینه جنگ در اقتصاد انباشته شده است.
چه چیزی از تجربه روسیه برای اقتصادهای تحت فشار قابل انتقال است؟
مهمترین درس روسیه کپیکردن یک سیاست منفرد نیست. افزایش نرخ بهره به ۲۰ درصد یا کنترل سرمایه بدون زیرساخت بانکی و درآمد صادراتی میتواند در اقتصادی دیگر نتیجه کاملاً متفاوتی ایجاد کند.
درس قابل انتقال، «ترتیب سیاستها» است: اول جلوگیری از توقف پرداخت و هجوم بانکی، سپس تثبیت بازار ارز، حفظ جریان نقدینگی، فعال نگهداشتن تجارت ضروری و بعد کاهش تدریجی محدودیتهای اضطراری.
این همان جایی است که مفهوم مقاومت اقتصادی از شعار جدا میشود: تابآوری پیش از بحران ساخته میشود، نه بعد از آن.
پرسشهای پرتکرار درباره اقتصاد روسیه در جنگ اوکراین
روسیه چگونه جلوی سقوط روبل را گرفت؟
با ترکیبی از افزایش نرخ کلیدی به ۲۰ درصد، الزام فروش ۸۰ درصد درآمد ارزی صادرکنندگان، کنترل خروج سرمایه و محدودیت برخی برداشتها و انتقالهای ارزی.
آیا روسیه حسابهای بانکی مردم را مسدود کرد؟
خیر. محدودیت اصلی بر برداشت اسکناس خارجی و برخی انتقالهای سرمایه بود. سپردهها در حساب باقی ماندند و امکان دریافت مبالغ بیشتر به روبل وجود داشت.
چرا Visa و Mastercard باعث توقف پرداخت داخلی روسیه نشدند؟
زیرا پردازش تراکنشهای داخلی از قبل از طریق سامانه ملی NSPK انجام میشد و روسیه شبکه کارت میر را نیز توسعه داده بود.
سیستم SPFS چیست؟
SPFS سامانه پیامرسان مالی بانک مرکزی روسیه است که برای کاهش وابستگی ارتباطات بانکی داخلی به زیرساخت خارجی توسعه یافت.
آیا اقتصاد روسیه در ۲۰۲۶ همچنان رشد میکند؟
بله، اما بسیار کند. میانه پیشبینی اقتصاددانان در نظرسنجی سپتامبر بانک مرکزی رشد حدود ۰.۵ درصدی GDP را برای ۲۰۲۶ نشان میدهد.
نرخ بهره روسیه اکنون چقدر است؟
بانک مرکزی روسیه در ۱۱ سپتامبر ۲۰۲۶ نرخ کلیدی را روی ۱۴ درصد ثابت نگه داشت.
جمعبندی؛ روسیه بحران مالی را مهار کرد، اما هزینه جنگ حذف نشد
روسیه در سال ۲۰۲۲ با سیاستهای بسیار شدید از تبدیل شوک تحریم به فروپاشی بانکی جلوگیری کرد. نرخ بهره ۲۰ درصدی، کنترل سرمایه، فروش اجباری ارز، حمایت نقدینگی و زیرساختهای داخلی پرداخت، چند ماه اول بحران را مدیریت کردند.
مزیت اصلی روسیه این بود که بخشی از ابزارهای حیاتی خود را پیش از جنگ ساخته بود. شبکه میر، NSPK و SPFS محصول روزهای بحران نبودند؛ پایه آنها سالها قبل ایجاد شده بود.
اما تصویر سال ۲۰۲۶ نشان میدهد تابآوری مالی رایگان نیست. رشد GDP به حدود نیم درصد رسیده، نرخ بهره هنوز ۱۴ درصد است و بخش انرژی زیر فشار تازه قرار دارد. بنابراین تجربه روسیه بیش از آنکه نسخهای برای «بیاثرکردن تحریم» باشد، نمونهای از این است که یک کشور چگونه میتواند زمان بخرد، شبکه مالی خود را فعال نگه دارد و هزینه شوک را در چند سال پخش کند.
منابع
بانک مرکزی روسیه؛ نرخ بهره ۲۰ درصدی
بانک مرکزی روسیه؛ فروش ارز صادراتی
بانک مرکزی روسیه؛ گزارش سال ۲۰۲۲
بانک مرکزی روسیه؛ نقدینگی بانکها
بانک مرکزی روسیه؛ برداشت ارز
بانک مرکزی روسیه؛ سامانه پرداخت
بانک مرکزی روسیه؛ وضعیت اقتصاد در ۲۰۲۶
بانک مرکزی روسیه؛ نرخ بهره سپتامبر ۲۰۲۶
رویترز / آژانس بینالمللی انرژی



نظر شما در مورد این مطلب چیه؟