
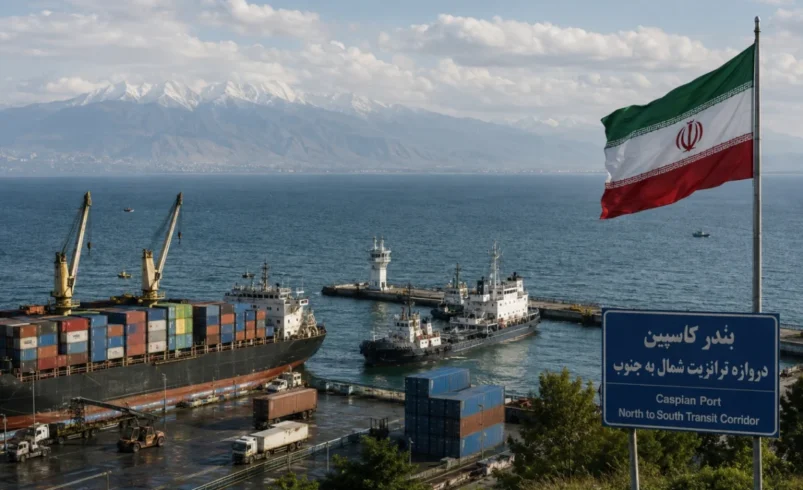
دریای خزر در سال ۱۴۰۵ برای اقتصاد ایران همزمان سه نقش راهبردی دارد: مسیر جایگزین ترانزیت در محور شمال–جنوب، حلقه اتصال ایران به روسیه و آسیای مرکزی و پهنهای مهم در رقابت انرژی اوراسیا. با ارسال لایحه کنوانسیون رژیم حقوقی دریای خزر به مجلس در ۱۶ شهریور ۱۴۰۵، بحث درباره منافع اقتصادی ایران در خزر دوباره جدی شده است؛ اما مسئله فقط حقوق دریا نیست. رشد فعالیت بندر کاسپین، توسعه مسیرهای انرژی رقیب و پسروی سطح آب خزر نشان میدهد آینده اقتصادی این دریا برای ایران به مجموعهای از تصمیمهای حقوقی، ترانزیتی، زیرساختی و محیطزیستی وابسته است.
کنوانسیون دریای خزر چرا دوباره مهم شده است؟
کنوانسیون رژیم حقوقی دریای خزر در اوت ۲۰۱۸ در آکتائوی قزاقستان به امضای پنج کشور ساحلی ایران، روسیه، قزاقستان، ترکمنستان و جمهوری آذربایجان رسید. در ۱۶ شهریور ۱۴۰۵، سخنگوی هیأترئیسه مجلس اعلام کرد دولت لایحه مربوط به این کنوانسیون را به مجلس ارائه کرده است. عباس عراقچی، وزیر امور خارجه نیز در جلسه کمیسیون امنیت ملی مجلس درباره موضوع کنوانسیون توضیح داده است.
با این حال، باید میان «تصویب کنوانسیون» و «تعیین سهم ایران از بستر و زیربستر خزر» تفاوت گذاشت. در توضیحات منتشرشده درباره کنوانسیون از زمان امضای آن تأکید شده بود که تعیین خطوط مبدأ و تحدید حدود بستر و زیربستر از موضوعاتی است که به توافقهای بعدی میان کشورهای مربوط وابسته خواهد بود. بنابراین، تصویب کنوانسیون بهتنهایی به معنای تعیین یک درصد مشخص برای سهم ایران از منابع نفت و گاز خزر نیست.
دریای خزر چه اهمیتی برای اقتصاد ایران دارد؟
اهمیت اقتصادی خزر فقط به نفت و گاز محدود نمیشود. این پهنه آبی محل تلاقی مسیرهای انرژی، تجارت دریایی، کریدورهای ریلی و جادهای، شیلات، گردشگری و ارتباط ایران با اقتصادهای روسیه، قفقاز و آسیای مرکزی است.
برآورد تاریخی اداره اطلاعات انرژی آمریکا از حوزه خزر نشان میدهد میدانهای فراساحلی این دریا دارای ذخایر قابلتوجه هیدروکربنی هستند. نکته مهم این است که ارقام ۱۹.۶ میلیارد بشکه نفت و میعانات و ۱۰۶ تریلیون فوت مکعب گاز، برآورد EIA از ذخایر اثباتشده و محتمل فراساحلی بر پایه دادههای سال ۲۰۱۲ است و نباید بهعنوان برآورد تازه سال ۱۴۰۵ تفسیر شود.
| شاخص | مقدار | توضیح |
|---|---|---|
| نفت و میعانات فراساحلی خزر | ۱۹.۶ میلیارد بشکه | برآورد ذخایر اثباتشده و محتمل بر پایه دادههای ۲۰۱۲ EIA |
| گاز طبیعی فراساحلی خزر | ۱۰۶ تریلیون فوت مکعب | برآورد ذخایر اثباتشده و محتمل بر پایه دادههای ۲۰۱۲ EIA |
| کشورهای ساحلی | ۵ کشور | ایران، روسیه، قزاقستان، ترکمنستان و جمهوری آذربایجان |
| ظرفیت خط لوله BTC | ۱.۲ میلیون بشکه در روز | مسیر باکو–تفلیس–جیهان تا ساحل مدیترانه ترکیه |
منابع: U.S. Energy Information Administration و اطلاعات پروژه خط لوله Baku–Tbilisi–Ceyhan.
فرصت اول ایران؛ تبدیل خزر به دروازه ترانزیتی شمال
بندرهای امیرآباد، انزلی، کاسپین، نوشهر و آستارا شبکه اصلی دسترسی دریایی ایران به خزر را تشکیل میدهند. ارزش این شبکه زمانی بیشتر شد که راهآهن رشت–کاسپین در خرداد ۱۴۰۳ به بهرهبرداری رسید و بندر کاسپین را به شبکه ریلی سراسری متصل کرد.
این اتصال برای ایران فقط یک پروژه حملونقل داخلی نیست؛ بخشی از مسیر میانی کریدور بینالمللی شمال–جنوب است که میتواند کالا را میان روسیه و حوزه خزر، ایران، خلیج فارس و دریای عمان جابهجا کند.
برای درک جایگاه این مسیر در رقابت بزرگتر کریدورهای منطقه، مطالعه تحلیل چارسو اقتصاد درباره نبرد کریدورها در اوراسیا میتواند تصویر کاملتری از رقابت مسیرهای شمال–جنوب، ترانسخزر و مسیرهای قفقاز ارائه کند.
بندر کاسپین در ۱۴۰۵ چه تغییری کرده است؟
یکی از مهمترین نشانههای بالفعلشدن ظرفیت شمال کشور در بندر کاسپین دیده میشود. براساس آمار اعلامشده از سوی مدیرعامل منطقه آزاد انزلی، حجم تخلیه و بارگیری این بندر از حدود ۸۰۰ هزار تن در سال ۱۴۰۳ به حدود ۱.۲ میلیون تن در سال ۱۴۰۴ رسید؛ یعنی رشدی در محدوده ۵۰ درصد.
در سال ۱۴۰۵ نیز تا زمان انتشار آخرین آمار، فعالیت بندر نسبت به مدت مشابه سال قبل حدود ۳۵ درصد افزایش یافته است. همچنین حدود ۱۱۰ هزار تن کالای فله خشک و غلات و حدود ۷۵ هزار تن فله مایع روغن از این مسیر جابهجا شده و فشار بر ظرفیت انبارهای بندر، نیاز به توسعه حمل یکسره ریلی را افزایش داده است.
| شاخص بندر کاسپین | وضعیت |
|---|---|
| تخلیه و بارگیری سال ۱۴۰۳ | حدود ۸۰۰ هزار تن |
| تخلیه و بارگیری سال ۱۴۰۴ | حدود ۱.۲ میلیون تن |
| رشد ۱۴۰۴ نسبت به ۱۴۰۳ | حدود ۵۰ درصد |
| رشد گزارششده در ۱۴۰۵ | حدود ۳۵ درصد نسبت به مدت مشابه |
| کالای فله خشک و غلات واردشده در ۱۴۰۵ | حدود ۱۱۰ هزار تن |
| فله مایع روغن | حدود ۷۵ هزار تن |
این ارقام نشان میدهد مسئله بنادر شمالی دیگر فقط «ایجاد ظرفیت» نیست. مرحله بعدی، افزایش بهرهوری ریلی، توسعه انبارها، تجهیزات تخلیه و بارگیری، ناوگان دریایی و ایجاد سرویسهای منظم میان بنادر ایران و بنادر روسیه، قزاقستان و آذربایجان است.
کریدور شمال–جنوب چه فرصتی برای ایران ایجاد میکند؟
مزیت اصلی ایران در خزر، الزاماً استخراج مستقیم نفت و گاز نیست. موقعیت جغرافیایی کشور اجازه میدهد خزر به دروازه شمالی شبکهای تبدیل شود که دریای خزر را به خلیج فارس و دریای عمان متصل میکند.
درآمد ترانزیتی
افزایش عبور بار از ایران میتواند درآمد حملونقل ریلی، جادهای، بندری و خدمات گمرکی را افزایش دهد.
توسعه خدمات لجستیکی
انبارداری، بستهبندی، بیمه، تعمیرات ناوگان، خدمات بندری و مراکز توزیع از فعالیتهایی هستند که در اطراف یک کریدور فعال شکل میگیرند.
تنوع مسیرهای تجارت خارجی
تقویت مسیر خزر میتواند وابستگی تجارت ایران به بنادر و مسیرهای جنوبی را کاهش دهد و در دورههای اختلال در تنگه هرمز یا سایر مسیرهای منطقهای، بخشی از تابآوری لجستیکی کشور را افزایش دهد.
دسترسی به روسیه و آسیای مرکزی
خزر برای ایران یک مسیر مستقیم برای اتصال به بازارهای روسیه، قزاقستان و دیگر اقتصادهای اوراسیایی فراهم میکند.
اما ایران در رقابت انرژی خزر تنها بازیگر نیست
همزمان با توسعه مسیرهای ترانزیتی ایران، کشورهای دیگر حاشیه خزر شبکههای صادراتی خود را توسعه دادهاند. مهمترین نمونه، خط لوله باکو–تفلیس–جیهان است که نفت را از ساحل خزر در جمهوری آذربایجان از مسیر گرجستان به بندر جیهان ترکیه در مدیترانه منتقل میکند.
ظرفیت انتقال BTC حدود ۱.۲ میلیون بشکه در روز است. این خط علاوه بر نفت آذربایجان، برای انتقال برخی محمولههای نفت و میعانات سایر تولیدکنندگان منطقه خزر نیز استفاده شده است. در کنار آن، کریدور گازی جنوبی امکان انتقال گاز میدان شاهدنیز به ترکیه و اروپا را فراهم کرده است.
نتیجه برای ایران روشن است: موقعیت جغرافیایی بهتنهایی درآمد ترانزیتی ایجاد نمیکند. اگر زیرساخت، تعرفه رقابتی، زمان حمل قابل پیشبینی و توافقهای تجاری پایدار وجود نداشته باشد، مسیرهای رقیب میتوانند جریان کالا و انرژی را جذب کنند.
کنوانسیون خزر آیا سهم ایران از نفت و گاز را تعیین میکند؟
یکی از مهمترین ابهامهای عمومی درباره کنوانسیون خزر همین مسئله است. کنوانسیون ۲۰۱۸ چارچوب کلی رژیم حقوقی دریا را مشخص میکند، اما تعیین خطوط مبدأ و تحدید حدود بستر و زیربستر به ترتیبات و توافقهای تکمیلی وابسته است.
بنابراین گزارههایی مانند «با تصویب کنوانسیون سهم ایران از خزر به یک درصد مشخص کاهش مییابد» یا برعکس «تصویب کنوانسیون سهم مشخصی را برای ایران تضمین میکند» بدون درنظرگرفتن توافقهای تحدید حدود، سادهسازی بیش از حد مسئله است.
از منظر اقتصادی، آنچه برای ایران اهمیت دارد این است که ترتیبات نهایی مربوط به بستر، زیربستر و خطوط مبدأ چگونه بر امکان بهرهبرداری از منابع، پروژههای مشترک، سرمایهگذاری و حقوق کشور در بخش جنوبی خزر اثر خواهد گذاشت.
ریسک تازه خزر؛ دریا در حال پسروی است
یکی از مهمترین تحولاتی که در تحلیل اقتصادی خزر نباید نادیده گرفته شود، کاهش سطح آب است. برنامه محیطزیست سازمان ملل در سال ۲۰۲۶ اعلام کرد سطح آب دریای خزر از دهه ۱۹۹۰ حدود دو متر کاهش یافته و مطالعات مختلف ادامه افت سطح آب را در دهههای آینده محتمل میدانند.
این مسئله مستقیماً اقتصادی است، نه صرفاً محیطزیستی. کاهش عمق آب میتواند ظرفیت عملیاتی بنادر را محدود کند، نیاز به لایروبی را افزایش دهد، بارگیری کامل کشتیها را دشوار کند و هزینه نگهداری کانالهای دسترسی را بالا ببرد.
| اثر پسروی آب خزر | پیامد اقتصادی احتمالی |
|---|---|
| کاهش عمق آبخور بنادر | محدودیت برای ورود یا بارگیری کامل برخی شناورها |
| افزایش رسوب و تغییر خط ساحلی | افزایش نیاز به لایروبی و سرمایهگذاری بندری |
| تغییر زیستگاههای ساحلی | فشار بر شیلات، گردشگری و اقتصاد جوامع ساحلی |
| عقبنشینی خط ساحل | ریسک برای زیرساختهای بندری و برنامهریزی بلندمدت سرمایهگذاری |
بانک جهانی نیز پیشتر هشدار داده بود که افت سطح آب خزر مشکلاتی برای دسترسی به بنادر و عملیات شناورها ایجاد کرده و ادامه این روند میتواند ظرفیت برخی بنادر منطقه را تهدید کند.
گردشگری دریایی؛ فرصت کوچکتر اما قابل توسعه خزر
اقتصاد خزر فقط ترانزیت و انرژی نیست. آمار رسمی منتشرشده از طرح گردشگری دریایی نوروز ۱۴۰۴ در گیلان نشان میدهد بیش از ۱۸۸ هزار گردشگر دریایی و بیش از ۳۷ هزار تردد قایق تفریحی ثبت شده است.
این ارقام به ترتیب حدود ۴۶ و ۵۳ درصد بیشتر از دوره مشابه سال قبل بود. این رشد نشان میدهد گردشگری دریایی، ورزشهای آبی، تالابها، خدمات اقامتی و صنایع دستی ساحلی میتوانند به یکی از اجزای اقتصاد محلی خزر تبدیل شوند؛ هرچند پسروی آب و فشار محیطزیستی، توسعه بدون برنامه این بخش را نیز با محدودیت مواجه میکند.
چهار ریسک اصلی ایران در اقتصاد خزر چیست؟
رقابت مسیرهای ترانزیتی
کریدورهای قفقاز، مسیرهای ترانسخزر و شبکههای توسعهیافته ترکیه و آذربایجان برای جذب بار و سرمایه با مسیر ایران رقابت میکنند.
ابهامهای حقوقی بستر و زیربستر
تا زمانی که ترتیبات تحدید حدود و خطوط مبدأ تکمیل نشده باشد، بخشی از تصویر حقوقی بهرهبرداری از منابع جنوب خزر همچنان نیازمند توافقهای تکمیلی است.
پسروی سطح آب
کاهش سطح آب میتواند بخشی از مزیت سرمایهگذاری در بنادر را با افزایش هزینه لایروبی و محدودیت عملیاتی شناورها خنثی کند.
فاصله ظرفیت اسمی با عملکرد واقعی
ساخت بندر و راهآهن شرط لازم است، اما بدون بار پایدار، ناوگان مناسب، تعرفه رقابتی، توافق گمرکی و زمان حمل قابل پیشبینی، ظرفیت زیرساخت به درآمد ترانزیتی تبدیل نمیشود.
اقتصاد خزر برای ایران در ۱۴۰۵ در چه نقطهای قرار دارد؟
خزر برای ایران نه صرفاً یک «فرصت طلایی» است و نه صرفاً یک «تهدید ژئوپلیتیکی». ارزش اقتصادی آن به توان ایران در تبدیل موقعیت جغرافیایی به زیرساخت و جریان واقعی تجارت بستگی دارد.
از یک سو، راهآهن رشت–کاسپین، رشد عملیات بندر کاسپین و افزایش اهمیت مسیر شمال–جنوب فرصت کمسابقهای برای متنوعکردن شبکه تجارت خارجی ایران ایجاد کرده است. از سوی دیگر، توسعه BTC و کریدور گازی جنوبی، رقابت مسیرهای ترانسخزر و افت سطح آب نشان میدهد این فرصت دائمی و تضمینشده نیست.
در حوزه حقوقی نیز بررسی لایحه کنوانسیون در مجلس باید با تفکیک دقیق میان مفاد خود کنوانسیون و مذاکرات بعدی مربوط به خطوط مبدأ و تحدید حدود بستر و زیربستر انجام شود. تبدیل بحث خزر به یک عدد ساده درباره «سهم ایران» نه پیچیدگی حقوقی پرونده را توضیح میدهد و نه به تصمیمگیری اقتصادی کمک میکند.
ایران برای افزایش سهم خود از اقتصاد خزر چه باید بکند؟
تکمیل زنجیره کریدور شمال–جنوب
اتصال ریلی باید با توسعه ناوگان، مراکز لجستیکی، انبارها، گمرک و سرویس منظم دریایی تکمیل شود.
مدیریت اقتصادی پسروی آب
برنامه لایروبی، طراحی بنادر متناسب با سناریوهای افت سطح آب و ارزیابی ریسک سرمایهگذاری باید بخشی از سیاست بندری شمال کشور باشد.
تفکیک کنوانسیون از تحدید حدود
بررسی حقوقی در مجلس باید روشن کند هر تعهد دقیقاً مربوط به چه بخشی از رژیم حقوقی خزر است و چه موضوعاتی همچنان نیازمند توافقهای بعدی هستند.
تبدیل ترانزیت به قرارداد تجاری پایدار
هدف نباید صرفاً افزایش ظرفیت بندر باشد؛ ایران به قراردادهای پایدار حمل بار با روسیه، قزاقستان و دیگر اقتصادهای منطقه نیاز دارد.
جمعبندی
دریای خزر در سال ۱۴۰۵ به یکی از مهمترین نقاط تلاقی سیاست اقتصادی، انرژی و ترانزیت ایران تبدیل شده است. ارسال لایحه کنوانسیون به مجلس فقط یک بخش از این معادله است. بخش دیگر در بنادر شمالی، کریدور شمال–جنوب، رقابت خطوط انرژی و حتی تغییر فیزیکی خود دریای خزر جریان دارد.
اگر ایران بتواند همزمان ابهامهای حقوقی را مدیریت کند، ظرفیت بنادر و ریل را به جریان واقعی کالا تبدیل کند و برای پسروی آب خزر برنامه سازگاری داشته باشد، این دریا میتواند به یکی از ابزارهای تنوعبخشی تجارت خارجی کشور تبدیل شود. در غیر این صورت، رشد کریدورهای رقیب و تغییرات محیطی ممکن است بخشی از مزیت جغرافیایی ایران را پیش از آنکه به درآمد پایدار تبدیل شود، فرسوده کند.
سوالات پرتکرار درباره دریای خزر و اقتصاد ایران
کنوانسیون دریای خزر سهم ایران را چند درصد تعیین کرده است؟
کنوانسیون ۲۰۱۸ درصد ثابتی را بهعنوان سهم ایران از کل دریای خزر تعیین نمیکند. موضوع خطوط مبدأ و تحدید حدود بستر و زیربستر به ترتیبات و توافقهای تکمیلی مربوط است.
دریای خزر چه اهمیتی برای اقتصاد ایران دارد؟
خزر مسیر دسترسی ایران به روسیه، قفقاز و آسیای مرکزی، یکی از اجزای کریدور شمال–جنوب و بستری برای تجارت دریایی، انرژی، شیلات و گردشگری است.
چرا بندر کاسپین برای کریدور شمال–جنوب مهم است؟
اتصال بندر کاسپین به شبکه ریلی سراسری امکان انتقال ترکیبی کالا میان بنادر خزر و بنادر جنوبی ایران را فراهم کرده و حلقه مهمی در مسیر شمال–جنوب محسوب میشود.
کاهش سطح آب خزر چه اثری بر اقتصاد ایران دارد؟
پسروی آب میتواند عمق دسترسی بنادر را کاهش دهد، هزینه لایروبی را افزایش دهد و بر حملونقل دریایی، شیلات، گردشگری و زیرساختهای ساحلی اثر بگذارد.
منابع
U.S. Energy Information Administration
UN Environment Programme
UN Environment Programme
تسنیم
تسنیم
INPEX




نظر شما در مورد این مطلب چیه؟