
تاریخ تحلیل: ۲۴ آبان ۱۴۰۵ | نویسنده: رصدبان | توجه: بازدهیهای تاریخی جدول تا ۲۹ مهر ۱۴۰۵ گزارش شدهاند و قیمت لحظهای امروز نیستند.
طلا، دلار، بورس یا سپرده بانکی؛ مقایسه بازدهی و ریسک ۷ بازار
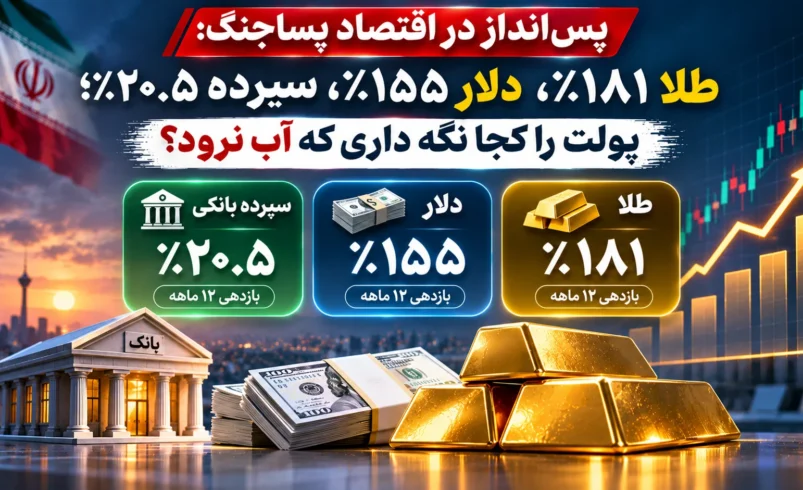
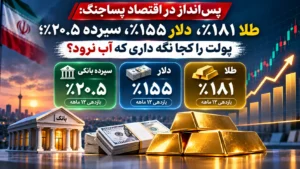
جدول زیر ارقام بازدهی مندرج در متن اولیه گزارش را برای دوره یکساله منتهی به ۲۹ مهر ۱۴۰۵ بازتاب میدهد؛ بهجز صندوق درآمد ثابت که بازه آن در منبع اولیه تا ۲۱ آبان ذکر شده و سود بانکی که «نرخ مصوب» است، نه بازده تاریخی یک دارایی قابل معامله. صفحه اصلی گزارش بازدهی دنیای اقتصاد در زمان بررسی مستقیم باز نشد؛ در نتیجه درصدهای بازار، نقلِ منبع هستند و تأیید مستقل کامل ندارند.
| دارایی | بازدهی گزارششده | ریسک اصلی | نقدشوندگی | کاربرد عمومی |
|---|---|---|---|---|
| طلای ۱۸ عیار | ۱۸۱٪ در یک سال تا ۲۹ مهر | افت دلار یا اونس؛ هزینه خریدوفروش و نگهداری | معمولاً بالا؛ با اختلاف قیمت خرید و فروش | بخش بلندمدتتر پسانداز با تحمل نوسان |
| سکه | حدود ۱۶۹٪ در همان بازه | حباب سکه و تغییر انتظارات بازار | معمولاً بالا؛ با اختلاف قیمت | دارایی پرنوسان؛ نه ذخیره اضطراری |
| شاخص کل بورس | حدود ۱۶۸٪ در همان بازه | افت قیمت، تمرکز شاخص و توقف یا محدودیت معامله | متغیر | افق بلندتر و پذیرش ریسک سهام |
| صندوقهای طلا | میانگین حدود ۱۵۶٪ در همان بازه | نوسان طلا، اختلاف قیمت واحد و NAV، محدودیت معاملات | وابسته به ساعت و شرایط بورس | خرید خرد بدون نگهداری طلای فیزیکی |
| دلار | حدود ۱۵۵٪ در همان بازه | تغییرات سیاسی و ارزی، اختلاف نرخ خرید و فروش | وابسته به شرایط بازار | پوشش هزینه ارزی مشخص |
| مسکن تهران | رشد ۱۳۵٪ قیمت پیشنهادی؛ منبع و بازه متفاوت | نبود خریدار، هزینه معامله و تفاوت آگهی با معامله واقعی | پایین | نیاز مصرفی یا سرمایه بلندمدت بزرگ |
| صندوق درآمد ثابت | میانگین تقریبی ۳۶٪ تا ۲۱ آبان، طبق منبع اولیه | تفاوت عملکرد صندوقها و محدودیت ابطال | وابسته به مقررات صندوق | بخشی از نقدینگی کوتاهمدت |
| سپرده یکساله بانکی | ۲۰.۵٪ سود علیالحساب مصوب | افت قدرت خرید در تورم بالا و جریمه برداشت زودهنگام | طبق شرایط سپرده | بخشی از پول کمریسک کوتاهمدت |
نکته مقایسه: رشد شاخص کل بورس به معنی کسب همان بازده توسط هر سهامدار نیست؛ رشد قیمت پیشنهادی مسکن هم با بازده معاملات قطعی برابر نیست. ارقام فوق بدون کسر کارمزد، مالیاتهای احتمالی، فاصله خریدوفروش و هزینه نگهداری ارائه شدهاند. برای صحت بازدهیهای بازار در تاریخ ذکرشده، گزارش اصلی بازدهی بازارها و برای مسکن گزارش قیمت پیشنهادی مسکن مبنا بودهاند.
سود بانکی ۲۰.۵ درصد در تورم بالا چقدر از قدرت خرید را حفظ میکند؟
بر اساس ابلاغیه بانک مرکزی، نرخ سود علیالحساب سپرده یکساله ۲۰.۵ درصد است. اگر صرفاً برای نمایش اثر تورم فرض کنیم قیمت سبد مصرف خانوار در یک سال ۸۸.۷ درصد افزایش یافته باشد، قدرت خرید پولی با سود ۲۰.۵ درصد حدود ۳۶.۱ درصد کاهش مییابد: (۱.۲۰۵ ÷ ۱.۸۸۷) − ۱. این محاسبه مثال ریاضی با تورم فرضشده در یک بازه یکسان است؛ نمیتوان آن را بدون همسانسازی تاریخها بازده واقعی قطعی سپرده در سال گذشته نامید.
تفاوت «امنیت اصل مبلغ اسمی» و «حفظ قدرت خرید» مهم است. بانک ممکن است نوسان روزانه طلا و دلار را نداشته باشد، اما اگر نرخ تورم بالاتر از سود باشد، ارزش واقعی موجودی کاهش مییابد. در مقابل، طلا و دلار هم مسیر افزایشی تضمینشده ندارند.
چرا بازدهی بالای طلا و دلار در سال گذشته، نتیجه سال آینده را تعیین نمیکند؟
تغییر قیمت طلای ایران به نرخ ارز و قیمت جهانی طلا وابسته است؛ سکه علاوه بر اینها ممکن است حباب قیمتی داشته باشد. دلار هم به عرضه و تقاضای ارز، سیاستگذاری و انتظارات سیاسی واکنش نشان میدهد. در دورههای پرتنش، این عوامل میتوانند همزمان تغییر کنند و بازده چند ماه گذشته را در مدت کوتاهی معکوس کنند.
برای انتخاب بین طلا و صندوق طلا، تفاوت هزینهها، اختلاف قیمت صندوق با ارزش خالص دارایی و ریسک توقف معاملات مهم است. چارسو در گزارش صندوق طلا چیست و چه تفاوتی با سکه دارد؟ همین موضوع را بررسی کرده است. آدرس این لینک از آرشیو اولیه چارسو گرفته شده و در بررسی حاضر بازشدن زنده آن تأیید نشد.
برای پسانداز کوتاهمدت، میانمدت و بلندمدت کدام ریسک مهمتر است؟
| زمان نیاز به پول | اولویت اصلی | هشدار |
|---|---|---|
| هزینههای ضروری و اضطراری | نقدشوندگی، دسترسی آسان و ریسک پایین | وابسته کردن هزینه درمان یا اجاره به دارایی پرنوسان خطرناک است |
| نیاز مشخص در ماههای پیش رو | هماهنگی با نوع هزینه؛ ریالی یا ارزی | پیشبینی کوتاهمدت بازار تضمینپذیر نیست |
| افق چندساله | تنوع دارایی، هزینه معامله و تحمل زیان موقت | تمرکز تمام سرمایه روی یک بازار، حتی بازار پربازده سال قبل، پرریسک است |
برای مثال، فردی که شهریه ارزی قطعی دارد با کسی که اجاره خانهاش ریالی است، نیاز یکسانی ندارد. همین تفاوت به اندازه درصد بازده تاریخی مهم است. هیچ ترکیب ثابتی از طلا، دلار، سهام و سپرده برای همه خانوارها مناسب نیست.
پنج اصل برای کمتر شدن ریسک پسانداز در اقتصاد پساجنگ
- نقدینگی اضطراری را جدا کنید: هزینههای ضروری زندگی نباید به فروش فوری دارایی پرنوسان وابسته باشد.
- بازه زمانی را مشخص کنید: پولی که ماه آینده لازم است با سرمایهای که چند سال نیاز نمیشود، یکسان مدیریت نمیشود.
- فقط به بازدهی سال گذشته نگاه نکنید: احتمال افت قیمت، هزینه معامله و شرایط نقدشوندگی را هم بسنجید.
- ریسک را متمرکز نکنید: تنوع میتواند آسیب یک شوک را کاهش دهد، هرچند جلوی تمام زیانها را نمیگیرد.
- از اعتبار و فروشنده نامعتبر دوری کنید: خرید اهرمی یا طلای فاقد پشتوانه معتبر میتواند اصل پسانداز را در معرض خطر بگذارد. جزئیات ریسک خرید طلا در گزارش چارسو درباره خالیفروشی طلا آمده است؛ دسترسی زنده به این لینک در بررسی حاضر تأیید نشد.
پسانداز خانوار چرا به ثبات اقتصادی وابسته است؟
در اقتصادی با تورم بالا، خانوارها برای جلوگیری از کاهش قدرت خرید به بازار داراییها روی میآورند؛ اما هزینه حفظ ارزش پول به خود خانوار منتقل میشود. ثبات تورم، امکان پیشبینی هزینهها و ابزارهای پسانداز شفاف، انتخابهای کمریسکتری ایجاد میکنند. تحلیل کلان این شرایط در گزارش اقتصاد پساجنگ ایران آمده است؛ اعتبار آدرس مقصد باید پیش از انتشار دوباره کنترل شود.
پرسشهای رایج درباره پسانداز در اقتصاد پساجنگ
الان طلا بهتر است یا دلار؟
پاسخ برای همه یکسان نیست. طلا علاوه بر نرخ ارز به اونس جهانی و هزینه معامله وابسته است؛ دلار برای هزینه ارزی مشخص کاربرد مستقیمتری دارد. بازده بیشتر طلا در بازه تاریخی گزارش، آینده آن را تضمین نمیکند.
سپرده بانکی با سود ۲۰.۵ درصد ارزش پول را حفظ میکند؟
اگر تورم در دوره نگهداری بالاتر از سود سپرده باشد، قدرت خرید کاهش مییابد؛ حتی اگر موجودی ریالی بیشتر شده باشد.
صندوق طلا بهتر است یا طلای فیزیکی؟
صندوق طلا مسئله نگهداری فیزیکی را کم میکند، اما ریسک نوسان و معامله در بورس دارد. طلای فیزیکی نیز هزینه خریدوفروش و نگهداری دارد؛ تصمیم به میزان سرمایه و دسترسی نیازمند است.
با پسانداز کم چه چیزی مهمتر است؟
پیش از مقایسه بازدهی، باید مبلغ لازم برای هزینههای ضروری و زمان نیاز به پول روشن باشد. پسانداز خرد نباید به پذیرش ریسک غیرقابلتحمل منجر شود.
منابع و روش بررسی
دادههای بازدهی ۱۸۱، ۱۵۵ و سایر درصدهای تاریخی از فایل تحلیلی اولیه و با انتساب به گزارش ۳۰ مهر دنیای اقتصاد آمدهاند. چون بازکردن مستقیم آن صفحه در زمان بررسی موفق نبود، راستیآزمایی مستقل تمام درصدها کامل نشده است. منبع رسمی سود بانکی مستقیماً بررسی شد. ارقام جدول توصیه سرمایهگذاری یا قیمت لحظهای نیستند.
- دنیای اقتصاد، ۳۰ مهر ۱۴۰۵؛ مقایسه بازدهی بازارها (ارجاع فایل اولیه؛ دسترسی مستقیم تأیید نشد)
- دنیای اقتصاد، ۲ آبان ۱۴۰۵؛ قیمت پیشنهادی مسکن تهران (ارجاع فایل اولیه؛ دسترسی مستقیم تأیید نشد)
- بانک مرکزی؛ متن رسمی نرخ سود انواع سپرده بانکی
- تسنیم، ۲۶ اردیبهشت ۱۴۰۵؛ نرخهای مصوب سپرده و اختلاف با پیشنهادهای برخی بانکها
- چشم بورس؛ دادههای صندوقهای درآمد ثابت (بازده صندوقها نیازمند تعیین تاریخ و روش میانگینگیری)
این مطلب تحلیل عمومی بازارهای مالی است و توصیه شخصی برای خرید یا فروش دارایی به شمار نمیرود.
نظر شما در مورد این مطلب چیه؟