

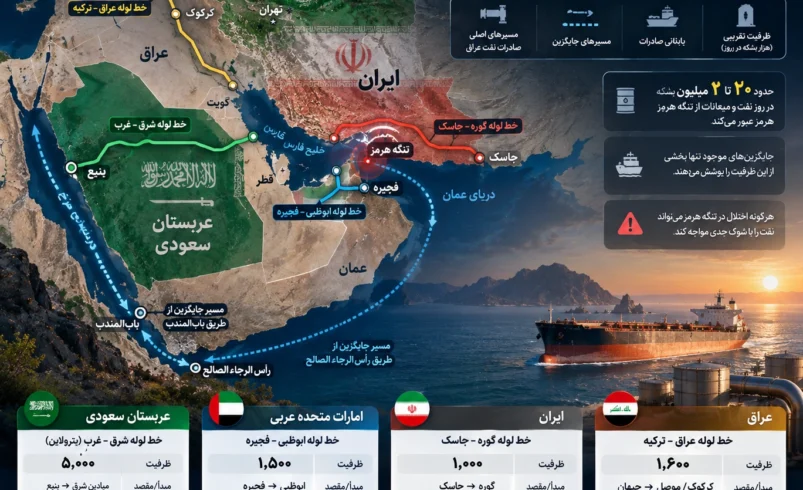
جایگزین تنگه هرمز یک خط لوله واحد نیست؛ مجموعهای محدود از مسیرهای زمینی است که حتی در بهترین شرایط نمیتواند جریان عادی حدود ۲۰ میلیون بشکه در روز نفت و فرآورده عبوری از هرمز را جبران کند. آژانس بینالمللی انرژی ظرفیت آزاد مسیرهای عملیاتی عربستان و امارات برای دورزدن هرمز را مجموعاً حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز برآورد میکند. بحران ۲۰۲۶ یک محدودیت مهم دیگر را نیز آشکار کرده است: ظرفیت اسمی روی کاغذ لزوماً در زمان جنگ در دسترس نیست؛ پترولاین عربستان که بزرگترین مسیر جایگزین هرمز است، پس از حملات پهپادی سپتامبر با اختلال جدی روبهرو شد.
تنگه هرمز پیش از بحران روزانه چقدر نفت جابهجا میکرد؟
برای سنجش ظرفیت جایگزینها ابتدا باید اندازه خود هرمز را مشخص کرد. آژانس بینالمللی انرژی اعلام کرده است که در سال ۲۰۲۵ بهطور متوسط نزدیک به ۲۰ میلیون بشکه در روز نفت خام و فرآوردههای نفتی از تنگه هرمز عبور میکرد؛ معادل حدود یکچهارم تجارت دریایی نفت جهان.
دادههای اداره اطلاعات انرژی آمریکا نیز تصویر مشابهی ارائه میکنند. طبق EIA، جریان نفت از هرمز از ۲۰.۹ میلیون بشکه در روز در سهماهه نخست ۲۰۲۵ به ۲۱.۶ میلیون بشکه در روز در سهماهه چهارم ۲۰۲۵ رسید.
پس از آغاز بحران ۲۰۲۶، وضعیت بهکلی تغییر کرد. EIA متوسط جریان نفت از هرمز را در سهماهه دوم ۲۰۲۶ فقط ۴.۹ میلیون بشکه در روز ثبت کرده است؛ در حالی که IEA میگوید میانگین مارس تا مه حتی حدود ۲.۷ میلیون بشکه در روز بوده است.
برای بررسی ساختار اقتصادی این گلوگاه، تحلیل چارسو اقتصاد درباره اهمیت اقتصادی تنگه هرمز تصویر کاملتری از حجم تجارت انرژی این مسیر ارائه میکند.
IEA: دادههای رسمی تنگه هرمز و ظرفیت مسیرهای جایگزین
EIA: جریان نفت از تنگه هرمز در سالهای ۲۰۲۵ و ۲۰۲۶
ظرفیت واقعی جایگزینهای تنگه هرمز چقدر است؟
مهمترین خطای محاسباتی در این موضوع، جمعزدن ظرفیت اسمی همه خطوط لوله منطقه است. یک خط ممکن است ظرفیت طراحی بالایی داشته باشد اما بخشی از آن برای مصرف داخلی استفاده شود، بخشی از قبل اشغال شده باشد یا در زمان بحران بهدلیل حمله و محدودیت بندری از دسترس خارج شود.
| مسیر | مسیر انتقال | ظرفیت اسمی | وضعیت عملیاتی / صادراتی | نقش واقعی در دورزدن هرمز |
|---|---|---|---|---|
| پترولاین عربستان | شرق عربستان → ینبع | تا ۷ میلیون بشکه در روز | حدود ۵ میلیون بشکه ظرفیت صادراتی؛ اکنون تحت تأثیر خسارت حملات سپتامبر | بزرگترین بایپس عملیاتی هرمز |
| حبشان–فجیره (ADCOP) | ابوظبی → فجیره | ۱.۸ میلیون بشکه در روز | فعال؛ خروج مستقیم به دریای عمان | مهمترین بایپس امارات |
| گوره–جاسک | گوره → جاسک | هدف طراحی ۱ میلیون بشکه در روز | ظرفیت و جریان عملیاتی پایدار بسیار پایینتر از سقف طراحی | مسیر تنوعبخشی ایران؛ نه جایگزین هممقیاس هرمز |
| کرکوک–جیهان | شمال عراق → جیهان ترکیه | ظرفیت شبکه بالاتر از جریان فعلی | جریان فعلی حدود ۲۰۰ هزار بشکه در روز | برای نفت شمال عراق؛ جایگزین مستقیم صادرات بصره نیست |
| بصره–حدیثه | جنوب عراق → حدیثه | هدف حدود ۲.۵ میلیون بشکه در روز | پروژه در حال توسعه؛ هنوز مسیر کامل صادراتی جایگزین نیست | گزینه راهبردی آینده عراق |
نتیجه مهم: جمع ستون «ظرفیت اسمی» پاسخ سؤال این گزارش نیست. IEA فقط خطوط عملیاتی عربستان و امارات را در محاسبه بایپس فوری هرمز وارد میکند و ظرفیت آزاد قابل استفاده آنها را در مجموع حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز برآورد کرده است.
در مقابل، هرمز در سال ۲۰۲۵ نزدیک ۲۰ میلیون بشکه در روز نفت و فرآورده عبور میداد. بنابراین حتی در شرایط سالم بودن کامل زیرساختها، بایپسهای اصلی فقط بخشی از مقیاس هرمز را پوشش میدهند.
پترولاین عربستان؛ ظرفیت ۷ میلیون بشکهای که جنگ آسیبپذیری آن را آشکار کرد
خط شرق–غرب عربستان یا East-West Pipeline بزرگترین مسیر زمینی موجود برای دورزدن تنگه هرمز است. این خط نفت مناطق شرقی عربستان را به بندر ینبع در ساحل دریای سرخ منتقل میکند.
EIA ظرفیت شبکه را ۷ میلیون بشکه در روز اعلام کرده است. از این مقدار، حدود ۵ میلیون بشکه در روز برای صادرات قابل استفاده است و حدود ۲ میلیون بشکه برای تأمین پالایشگاههای غرب عربستان اختصاص دارد.
در اوج اختلال هرمز در بهار ۲۰۲۶، عربستان توانست پمپاژ این خط را تا ظرفیت کامل بالا ببرد و صادرات نفت خام از ینبع را به حدود ۵ میلیون بشکه در روز برساند.
اما اتفاقات شهریور یک واقعیت مهم را تغییر داد: این ظرفیت را دیگر نمیتوان بدون قید بهعنوان «ظرفیت در دسترس امروز» نوشت.
پس از حملات پهپادی ۱۰ سپتامبر، عربستان خط شرق–غرب را بهطور موقت متوقف کرد. رویترز گزارش داده است این خط پیش از حمله روزانه حدود ۴ تا ۵ میلیون بشکه نفت منتقل میکرد و اختلال آن به لغو یا تأخیر برخی محمولههای صادراتی انجامیده است.
جزئیات اثر این اختلال بر بازار فیزیکی نفت در گزارش چارسو اقتصاد درباره اختلال خط لوله عربستان و قیمت نفت فیزیکی بررسی شده است.
۷ میلیون بشکه ظرفیت شبکه است، نه ظرفیت آزاد صادرات
حدود ۲ میلیون بشکه از ظرفیت خط برای تأمین پالایشگاههای غرب عربستان استفاده میشود و ظرفیت صادراتی آن حدود ۵ میلیون بشکه در روز است.
دورزدن هرمز به معنی حذف ریسک دریایی نیست
پترولاین نفت را به دریای سرخ منتقل میکند. محمولههایی که از ینبع به سمت کانال سوئز و اروپا حرکت میکنند همچنان تحت تأثیر ریسک امنیتی دریای سرخ و بابالمندب قرار میگیرند.
خط لوله ثابت میتواند خودش هدف جنگ شود
حملات سپتامبر نشان داد جایگزین زمینی هرمز، برخلاف مسیر دریایی، مجموعهای از ایستگاههای پمپاژ و زیرساختهای ثابت و قابل هدفگیری ایجاد میکند.
حبشان–فجیره؛ واقعیترین بایپس جغرافیایی هرمز
امارات دومین کشور منطقه است که یک مسیر عملیاتی بزرگ برای صادرات نفت بدون عبور از هرمز در اختیار دارد.
خط Abu Dhabi Crude Oil Pipeline یا ADCOP نفت خام ابوظبی را به بندر فجیره در دریای عمان منتقل میکند. EIA ظرفیت فعلی این خط را ۱.۸ میلیون بشکه در روز اعلام کرده است.
مزیت اصلی فجیره نسبت به ینبع موقعیت جغرافیایی آن است: نفتکش پس از بارگیری در فجیره مستقیماً وارد دریای عمان میشود و برای رسیدن به بازارهای آسیایی نه به هرمز و نه به بابالمندب نیاز دارد.
امارات همچنین یک تأسیسات ذخیره زیرزمینی با ظرفیت گزارششده ۴۲ میلیون بشکه در فجیره در اختیار دارد که انعطاف صادراتی این بندر را افزایش میدهد.
EIA گزارش کرده امارات قصد دارد ظرفیت خط فجیره را تا سال ۲۰۲۷ دو برابر کند. این ظرفیت آینده را نباید در جدول ظرفیت عملیاتی امروز وارد کرد.
مزیت اصلی؛ خروج مستقیم به دریای عمان
ADCOP از معدود مسیرهایی است که نفت را بدون عبور از هرمز مستقیماً به آبهای خارج خلیج فارس منتقل میکند.
محدودیت اصلی؛ مقیاس
ظرفیت ۱.۸ میلیون بشکهای در برابر حدود ۲۰ میلیون بشکه جریان تاریخی هرمز بسیار کوچک است و تنها بخشی از نفت امارات را پوشش میدهد.
خط نفت مشکل LNG را حل نمیکند
IEA برآورد میکند حدود ۹۳ درصد LNG قطر و ۹۶ درصد LNG امارات از هرمز عبور میکند. خط نفت فجیره جایگزینی برای این جریان گازی نیست.
گوره–جاسک؛ چرا ظرفیت یک میلیون بشکهای را نباید با فجیره جمع کرد؟
خط گوره–جاسک ایران برای انتقال نفت از غرب کشور به پایانه جاسک در ساحل مکران طراحی شده است و هدف نهایی پروژه انتقال حدود یک میلیون بشکه در روز بوده است.
شانا در زمان راهاندازی پروژه اعلام کرد فاز نخست با ظرفیت حدود ۳۰۰ هزار بشکه در روز آغاز میشود و هدف نهایی رسیدن به یک میلیون بشکه است.
اما تفاوت مهمی میان جاسک و دو مسیر عربستان و امارات وجود دارد. در آخرین ارزیابی IEA از مسیرهای قابل استفاده برای دورزدن هرمز، ظرفیت آزاد ۳.۵ تا ۵.۵ میلیون بشکهای به عربستان و امارات نسبت داده شده است و جاسک در همان سطح بهعنوان ظرفیت آزاد عملیاتی بازار محاسبه نشده است.
بنابراین عدد یک میلیون بشکه را میتوان بهعنوان ظرفیت طراحی نهایی پروژه نوشت، اما اضافهکردن مستقیم آن به ظرفیت آزاد امروز عربستان و امارات تصویر نادرستی ایجاد میکند.
عراق تازه در حال ساخت جایگزین واقعی برای بصره است
وابستگی عراق به هرمز از مهمترین نقاط ضعف ساختار صادرات انرژی منطقه است. بخش عمده نفت عراق از پایانههای جنوبی بصره صادر میشود و بنابراین مستقیماً به مسیر خلیج فارس و هرمز وابسته است.
خط کرکوک–جیهان امکان صادرات نفت شمال عراق از مسیر ترکیه را فراهم میکند، اما این شبکه جایگزین مستقیم صادرات چندمیلیونبشکهای جنوب نیست.
رویترز در ۱۶ سپتامبر گزارش داد عراق برای افزایش استفاده از مسیر شمالی حتی یک طرح آزمایشی انتقال نفت جنوب با کامیون به کرکوک را آغاز کرده است. در این آزمایش بیش از ۶ میلیون لیتر، معادل حدود ۳۸ هزار بشکه، طی دو روز منتقل شد؛ در حالی که جریان فعلی به جیهان حدود ۲۰۰ هزار بشکه در روز گزارش شده است.
این مقیاس نشان میدهد کامیون میتواند راهحل اضطراری باشد، اما جایگزین یک مسیر صادراتی چندمیلیونبشکهای نیست.
در سوی دیگر، عراق توسعه خط بصره–حدیثه را آغاز کرده است. ظرفیت هدف این پروژه حدود ۲.۵ میلیون بشکه در روز عنوان شده، اما مسیر هنوز به یک کریدور کامل و عملیاتی صادراتی به مدیترانه تبدیل نشده است.
رویترز: تلاش عراق برای انتقال نفت جنوب به مسیر صادراتی جیهان
کدام کشورهای خلیج فارس هنوز جایگزین مؤثر هرمز ندارند؟
| کشور | مسیر جایگزین فعلی | وضعیت | ریسک اصلی |
|---|---|---|---|
| عربستان | پترولاین به ینبع | بزرگترین بایپس؛ آسیبدیده در بحران سپتامبر | زیرساخت زمینی + دریای سرخ |
| امارات | ADCOP به فجیره | عملیاتی، ۱.۸ میلیون بشکه | محدودیت ظرفیت و تمرکز در فجیره |
| ایران | گوره–جاسک | ظرفیت طراحی بالا؛ نقش عملیاتی محدودتر | فاصله ظرفیت اسمی و جریان پایدار |
| عراق | کرکوک–جیهان | عمدتاً برای شمال؛ حدود ۲۰۰ هزار بشکه جریان فعلی | بصره همچنان وابسته به خلیج فارس |
| کویت | مسیر عمده مستقل ندارد | وابستگی بسیار بالا | هرمز |
| قطر | بایپس هممقیاس LNG ندارد | حدود ۹۳ درصد LNG از هرمز عبور میکند | هرمز و نبود مسیر زمینی LNG |
| بحرین | مسیر مستقل بزرگ صادراتی ندارد | وابستگی منطقهای بالا | هرمز و زیرساختهای عربستان |
همین محدودیت توضیح میدهد چرا در تحلیل چارسو اقتصاد درباره چرا بحران تنگه هرمز هنوز به انفجار قیمت نفت تبدیل نشده است؟ خطوط لوله فقط یکی از ضربهگیرهای بازار معرفی شدهاند، نه جایگزین کامل هرمز.
بحران سپتامبر یک مفهوم تازه ساخت؛ ظرفیت جنگی با ظرفیت اسمی فرق دارد
تا پیش از حملات اخیر، بحث جایگزینهای هرمز عمدتاً حول ظرفیت طراحی خطوط لوله میچرخید. حمله به پترولاین عربستان نشان داد برای تحلیل امنیت انرژی باید شاخص چهارمی را نیز اضافه کرد: ظرفیت قابل اتکا در شرایط جنگی.
| نوع ظرفیت | معنا |
|---|---|
| ظرفیت اسمی | حداکثر توان طراحیشده خط لوله |
| ظرفیت عملیاتی | مقداری که زیرساخت واقعاً قادر به انتقال آن است |
| ظرفیت آزاد | بخشی از ظرفیت عملیاتی که قبلاً استفاده نمیشود و میتوان هنگام بحران فعال کرد |
| ظرفیت جنگی | مقداری که پس از لحاظ حملات، تعمیرات، مخازن، بنادر، بیمه و امنیت مسیر واقعاً قابل استفاده میماند |
همین تفاوت علت آن است که نمیتوان گفت «۷ میلیون پترولاین + ۱.۸ میلیون فجیره + یک میلیون جاسک = ۹.۸ میلیون بشکه جایگزین هرمز». چنین جمعی ظرفیتهای ناهمگون را کنار هم میگذارد و درباره توان واقعی بازار اغراق میکند.
پترولاین هرمز را دور میزند، اما بابالمندب را حذف نمیکند
مسیر عربستان نفت را از خلیج فارس به ساحل دریای سرخ منتقل میکند. این موضوع وابستگی به هرمز را کاهش میدهد، اما برای بسیاری از محمولههای غربرو، ریسک دریای سرخ و بابالمندب همچنان در زنجیره حمل باقی میماند.
این مسئله در سپتامبر ۲۰۲۶ اهمیت بیشتری پیدا کرده است. همزمان با اختلال پترولاین، تنش در یمن و اطراف بابالمندب نیز تشدید شده و هزینه حمل نفت افزایش یافته است.
به همین دلیل مفهوم اهرم ترکیبی تنگه هرمز و مسیرهای دریایی منطقه اهمیت پیدا میکند: انتقال نفت از یک گلوگاه لزوماً ریسک را حذف نمیکند و گاهی فقط آن را به گلوگاه بعدی منتقل میکند.
چرا LNG بزرگترین نقطه ضعف سناریوی جایگزین هرمز است؟
بحث خطوط جایگزین عمدتاً درباره نفت خام است. برای LNG وضعیت دشوارتر است.
طبق IEA، حدود ۹۳ درصد صادرات LNG قطر و ۹۶ درصد صادرات LNG امارات از تنگه هرمز عبور میکند. مجموع این جریانها نزدیک به ۱۹ درصد تجارت جهانی LNG را تشکیل میدهد.
هیچ خط لوله موجود در عربستان، امارات یا ایران نمیتواند این LNG را مانند نفت خام به بندر دیگری منتقل کند. برای گاز مایع، پایانه مایعسازی، مخازن مخصوص و ناوگان LNG لازم است و نمیتوان ظرفیت یک خط نفت خام را جایگزین آن کرد.
این دقیقاً همان بخشی است که نشان میدهد «جایگزین نفت هرمز» با «جایگزین تنگه هرمز» دو مفهوم متفاوتاند.
چهار اشتباه رایج در محاسبه جایگزینهای تنگه هرمز
جمعزدن ظرفیت اسمی همه خطوط
ظرفیت طراحی، ظرفیت آزاد و ظرفیت صادراتی سه عدد متفاوتاند. جمع آنها بدون تعدیل، عددی بزرگ اما گمراهکننده میسازد.
محاسبه پروژههای آینده بهعنوان ظرفیت امروز
بصره–حدیثه عراق و توسعه ADCOP امارات اهمیت راهبردی دارند، اما تا زمان بهرهبرداری نمیتوان آنها را بخشی از ظرفیت جایگزین فعلی دانست.
نادیده گرفتن آسیبپذیری خود خطوط لوله
حمله به پترولاین نشان داد بایپس زمینی هم میتواند از مدار خارج شود و حتی تمرکز ظرفیت در یک مسیر، ریسک جدید ایجاد کند.
یکیدانستن نفت با کل تجارت انرژی هرمز
خطوط نفتی مشکل LNG قطر، فرآوردهها و سایر کالاهای عبوری از هرمز را حل نمیکنند.
پس جایگزینهای هرمز واقعاً چند میلیون بشکه ظرفیت دارند؟
اگر سؤال درباره ظرفیت آزاد عملیاتی و فوری باشد، معتبرترین عدد فعلی همان برآورد IEA است: حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز از طریق عربستان و امارات.
اگر سؤال درباره ظرفیت اسمی زیرساختها باشد، اعداد بزرگتر میشوند: پترولاین ۷ میلیون بشکه، ADCOP حدود ۱.۸ میلیون و گوره–جاسک با هدف طراحی یک میلیون بشکه در روز. اما این اعداد قابل جمع مستقیم نیستند.
اگر سؤال سختتر باشد، یعنی «در وسط جنگ همین امروز واقعاً چقدر قابل اتکاست؟»، پاسخ حتی از ۳.۵ تا ۵.۵ میلیون نیز متغیرتر است؛ زیرا بزرگترین مسیر جایگزین، پترولاین عربستان، در سپتامبر هدف قرار گرفته و صادرات از ینبع مختل شده است.
پرسشهای پرتکرار درباره جایگزین تنگه هرمز
آیا خط لولهای وجود دارد که تنگه هرمز را کاملاً جایگزین کند؟
خیر. IEA جریان نفت هرمز در سال ۲۰۲۵ را حدود ۲۰ میلیون بشکه در روز و ظرفیت آزاد مسیرهای اصلی جایگزین عربستان و امارات را فقط ۳.۵ تا ۵.۵ میلیون بشکه برآورد کرده است.
بزرگترین جایگزین تنگه هرمز کدام است؟
خط شرق–غرب عربستان به ینبع با ظرفیت شبکه حدود ۷ میلیون بشکه در روز بزرگترین مسیر است؛ حدود ۵ میلیون بشکه از این ظرفیت برای صادرات در نظر گرفته شده است.
آیا پترولاین عربستان اکنون کاملاً فعال است؟
این خط پس از حملات پهپادی ۱۰ سپتامبر دچار اختلال شد و صادرات از ینبع تحت فشار قرار گرفت. بنابراین ظرفیت اسمی ۷ میلیون بشکه را نباید معادل ظرفیت کاملاً در دسترس امروز دانست.
خط فجیره امارات چقدر ظرفیت دارد؟
طبق EIA، ظرفیت فعلی ADCOP حدود ۱.۸ میلیون بشکه در روز است و امارات قصد دارد این ظرفیت را تا سال ۲۰۲۷ افزایش دهد.
خط گوره–جاسک ایران چقدر ظرفیت دارد؟
هدف طراحی نهایی پروژه یک میلیون بشکه در روز بوده است، اما جریان عملیاتی پایدار آن در مقیاس ظرفیت اسمی تثبیت نشده و IEA آن را در برآورد ۳.۵ تا ۵.۵ میلیون بشکه ظرفیت آزاد اصلی عربستان و امارات وارد نمیکند.
آیا عراق میتواند نفت بصره را از ترکیه صادر کند؟
در مقیاس محدود و با انتقال داخلی امکان افزایش جریان وجود دارد، اما مسیر شمالی فعلی جایگزین صادرات چندمیلیونبشکهای بصره نیست. عراق در حال توسعه خط بصره–حدیثه برای کاهش این وابستگی است.
آیا برای LNG قطر مسیر جایگزین هرمز وجود دارد؟
در مقیاس تجاری همارز خیر. IEA میگوید حدود ۹۳ درصد LNG قطر از هرمز عبور میکند و خطوط نفتی موجود جایگزین آن نیستند.
ظرفیت واقعی جایگزین هرمز در نهایت چقدر است؟
برای ظرفیت آزاد فوری، IEA بازه ۳.۵ تا ۵.۵ میلیون بشکه در روز را برای عربستان و امارات برآورد کرده است؛ در حالی که هرمز در سال ۲۰۲۵ نزدیک ۲۰ میلیون بشکه در روز نفت و فرآورده جابهجا میکرد.
جمعبندی؛ هرمز جایگزین دارد، اما جایگزین هممقیاس ندارد
پاسخ عددی روشن است: در برابر نزدیک ۲۰ میلیون بشکه نفت و فرآوردهای که در سال ۲۰۲۵ روزانه از هرمز عبور میکرد، IEA فقط ۳.۵ تا ۵.۵ میلیون بشکه ظرفیت آزاد عملیاتی برای دورزدن مسیر از طریق عربستان و امارات برآورد میکند.
پترولاین عربستان بزرگترین سپر است، اما حملات سپتامبر نشان داد خود این سپر نیز آسیبپذیر است. فجیره از نظر جغرافیایی مسیر پاکتری برای دورزدن هرمز دارد، اما ظرفیت آن فقط ۱.۸ میلیون بشکه است. جاسک ظرفیت طراحی قابل توجهی دارد ولی هنوز نمیتوان آن را هموزن مسیرهای عملیاتی عربستان و امارات در محاسبه ظرفیت آزاد بازار قرار داد. عراق نیز تازه در حال ساخت زیرساختی است که بتواند صادرات جنوب را در مقیاس بزرگ از هرمز جدا کند.
بنابراین مسئله واقعی بازار دیگر فقط «چند میلیون بشکه خط لوله وجود دارد؟» نیست. سؤال درست این است: چند میلیون بشکه ظرفیت آزاد، عملیاتی، بندری و قابل دفاع در شرایط جنگ باقی میماند؟ پاسخ فعلی بسیار کمتر از ظرفیت تاریخی تنگه هرمز است.
منابع دادههای گزارش
آژانس بینالمللی انرژی (IEA)
داده رسمی جریان ۲۰ میلیون بشکهای هرمز و ظرفیت جایگزین ۳.۵ تا ۵.۵ میلیون بشکهای
اداره اطلاعات انرژی آمریکا (EIA)
EIA؛ امارات
Reuters؛ پترولاین عربستان
ظرفیت ۷ میلیون بشکهای خط شرق–غرب و حدود ۵ میلیون بشکه ظرفیت صادراتی
Reuters؛ اختلال سپتامبر پترولاین
توقف خط شرق–غرب پس از حملات پهپادی و جریان پیشین ۴ تا ۵ میلیون بشکهای
Reuters؛ عراق
انتقال آزمایشی نفت جنوب عراق و جریان حدود ۲۰۰ هزار بشکهای به جیهان
شانا؛ گوره–جاسک
نظر شما در مورد این مطلب چیه؟