

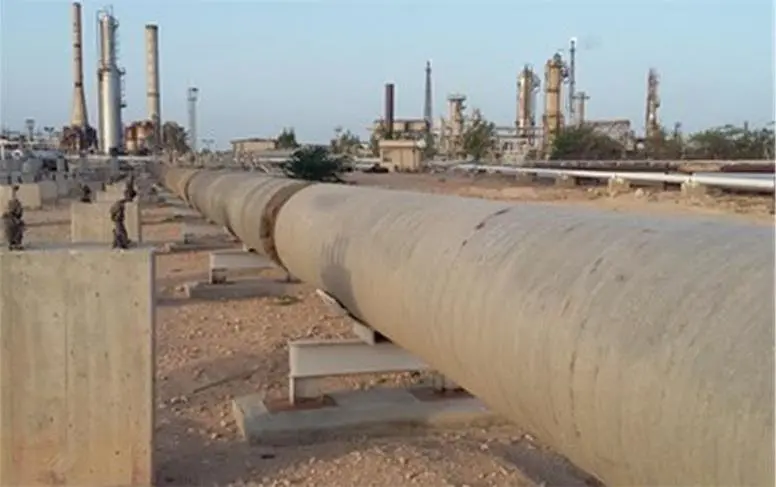
اختلال در خط لوله راهبردی شرق–غرب عربستان و توقف بارگیری نفت از بندر ینبع، بازار فیزیکی نفت را وارد مرحله تازهای کرده است. تازهترین دادههای بازار نشان میدهد قیمت برخی محمولههای فیزیکی نفت در اروپا از ۱۳۰ دلار در هر بشکه عبور کرده و نفت Forties دریای شمال تا ۱۳۶.۷۵ دلار معامله شده است؛ در حالی که قرارداد آتی برنت در پایان معاملات ۱۶ سپتامبر در سطح ۱۰۵.۸۳ دلار بسته شد. این شکاف نشان میدهد فشار کمبود عرضه فوری اکنون بیش از بازار آتی در معاملات فیزیکی نفت نمایان شده است.
بهروزرسانی ۲۶ شهریور ۱۴۰۵: عربستان برای کاهش فشار ناشی از توقف خط شرق–غرب و بارگیری ینبع، عرضه بخشی از نفت خود به مشتریان آسیایی را از طریق انتقال کشتیبهکشتی در نزدیکی بندر صحار عمان افزایش داده است. این اقدام بخشی از نگرانی بازار را کاهش داد و باعث عقبنشینی قیمت آتی برنت شد، اما قیمت محمولههای فیزیکی و حاشیه پالایش دیزل همچنان در سطوح بسیار بالایی قرار دارند.
چه اتفاقی برای خط لوله شرقغرب عربستان افتاد؟
خط لوله East-West یا Petroline یکی از مهمترین شریانهای نفتی عربستان است که نفت خام را از شرق این کشور به بندر ینبع در ساحل دریای سرخ منتقل میکند. اهمیت این مسیر در بحران فعلی از آنجا ناشی میشود که عربستان با استفاده از آن میتواند بخشی از نفت خود را بدون عبور از تنگه هرمز صادر کند.
پس از حملات پهپادی به این زیرساخت، عربستان خط لوله را بهطور موقت تعطیل کرد. رویترز گزارش داده است که این خط پیش از توقف، حدود ۴ تا ۵ میلیون بشکه نفت در روز جابهجا میکرد؛ حجمی معادل حدود ۴ تا ۵ درصد عرضه جهانی نفت. توقف این مسیر در شرایطی رخ داده که تردد نفتکشها از تنگه هرمز نیز بهشدت محدود شده است.
چارسو اقتصاد پیشتر در گزارش حمله به خط لوله شرقغرب عربستان و اهمیت مسیر بقیق تا ینبع، نخستین نشانههای آسیب به این زیرساخت را بررسی کرده بود. اکنون دادههای جدید نشان میدهد اختلال از مرحله نگرانی اولیه عبور کرده و مستقیماً بر بارگیری نفت عربستان و بازار فیزیکی اثر گذاشته است.
قیمت نفت فیزیکی چرا از ۱۳۰ دلار عبور کرد؟
نکته مهم این بحران، تفاوت میان قیمت قراردادهای آتی نفت و قیمت محمولههایی است که پالایشگاهها برای تحویل نزدیک خریداری میکنند. رویترز در ۱۵ سپتامبر گزارش داد برخی محمولههای فیزیکی نفت در اروپا به بیش از ۱۳۰ دلار در هر بشکه رسیدهاند.
در بازار دریای شمال، نفت Forties تا ۱۳۶.۷۵ دلار در هر بشکه بالا رفت؛ رقمی که به رکورد ۱۴۷.۳۷ دلاری ثبتشده در آوریل نزدیک شده است. در همان زمان، قرارداد آتی برنت برای تحویل ماههای بعد هنوز در محدودهای بسیار پایینتر معامله میشد.
| شاخص | آخرین داده قابل اتکا | توضیح |
|---|---|---|
| برخی محمولههای فیزیکی نفت اروپا | بیش از ۱۳۰ دلار | بازار تحویل نزدیک |
| نفت Forties دریای شمال | ۱۳۶.۷۵ دلار | داده LSEG در ۱۵ سپتامبر |
| رکورد قبلی Forties در بحران ۲۰۲۶ | ۱۴۷.۳۷ دلار | ۱۳ آوریل ۲۰۲۶ |
| برنت آتی در پایان ۱۶ سپتامبر | ۱۰۵.۸۳ دلار | کاهش ۲.۷ درصدی روزانه |
| WTI در پایان ۱۶ سپتامبر | ۱۰۲.۴۳ دلار | کاهش ۳.۲ درصدی روزانه |
بنابراین استفاده از عبارت «برنت ۱۳۰ دلاری» دقیق نیست. آنچه از ۱۳۰ دلار عبور کرده، برخی محمولههای فیزیکی نفت است، در حالی که قرارداد آتی برنت در سطح پایینتری قرار دارد. همین تمایز برای فهم شرایط فعلی بازار اهمیت زیادی دارد.
چرا بازار فیزیکی گرانتر از برنت آتی شده است؟
بازار فیزیکی نفت قیمت بشکههایی را منعکس میکند که پالایشگاهها در هفتههای نزدیک واقعاً به آنها نیاز دارند. وقتی عرضه فوری محدود شود، خریداران برای تضمین دریافت نفت حاضر به پرداخت پریمیوم بیشتری میشوند؛ حتی اگر معاملهگران بازار آتی انتظار داشته باشند شرایط در ماههای بعد آرامتر شود.
توقف بارگیری در ینبع
پس از آسیب به خط شرق–غرب، بارگیری نفت خام در بندر ینبع متوقف شد و عربستان برخی محمولههای برنامهریزیشده برای مشتریان اروپایی در اواخر سپتامبر را لغو کرد.
رقابت اروپا برای نفت جایگزین
پالایشگاههای اروپایی برای جایگزینی نفت عربستان به محمولههای دریای شمال، آمریکا، الجزایر، قزاقستان، آذربایجان و سایر تولیدکنندگان روی آوردهاند و همین رقابت قیمت نفت فیزیکی را بالا برده است.
محدودیت تردد در تنگه هرمز
دادههای کشتیرانی مورد استناد رویترز نشان داد تعداد عبورهای قابل مشاهده از تنگه هرمز در روز سهشنبه به چهار فروند کاهش یافته بود؛ بسیار پایینتر از میانگین ۱۰ روزه ۱۸ فروند.
ریسک همزمان دریای سرخ
حتی انتقال نفت به ینبع بهمعنای حذف کامل ریسک نیست، زیرا محمولههای خروجی از دریای سرخ همچنان با ریسکهای امنیتی مرتبط با بابالمندب و جنگ منطقهای روبهرو هستند.
پترولاین چقدر برای بازار جهانی نفت اهمیت دارد؟
براساس دادههای اداره اطلاعات انرژی آمریکا، خط شرق–غرب عربستان ظرفیت اسمی حدود ۵ میلیون بشکه در روز دارد و عربستان در شرایط اضطراری امکان افزایش موقت ظرفیت شبکه تا حدود ۷ میلیون بشکه در روز را ایجاد کرده است. دادههای جدیدتر EIA نشان میدهد حدود ۵ میلیون بشکه در روز از این ظرفیت میتواند برای صادرات استفاده شود.
| مشخصه | وضعیت |
|---|---|
| نام | East-West Pipeline / Petroline |
| مسیر | شرق عربستان تا ینبع در دریای سرخ |
| ظرفیت شبکه | تا حدود ۷ میلیون بشکه در روز |
| ظرفیت قابل استفاده برای صادرات | حدود ۵ میلیون بشکه در روز |
| جریان پیش از توقف اخیر | حدود ۴ تا ۵ میلیون بشکه در روز |
| کارکرد اصلی | دور زدن تنگه هرمز برای انتقال نفت عربستان |
| وضعیت فعلی | تعطیل پس از آسیب حملات؛ زمان بازگشایی رسمی اعلام نشده است |
برای درک ابعاد این موضوع باید به اهمیت تنگه هرمز در بازار جهانی نفت و انرژی توجه کرد. EIA پیش از بحران برآورد کرده بود در نیمه نخست ۲۰۲۵ حدود ۲۰.۹ میلیون بشکه در روز نفت و فرآورده از هرمز عبور میکرد؛ معادل حدود یکپنجم مصرف مایعات نفتی جهان.
عربستان چگونه تلاش میکند توقف ینبع را جبران کند؟
مهمترین تحول پس از انتشار خبر اولیه، تلاش آرامکو برای ایجاد مسیر موقت جایگزین است. منابع بازار به رویترز گفتهاند عربستان عرضه نفت به مشتریان آسیایی را از طریق انتقال کشتیبهکشتی در نزدیکی بندر صحار عمان افزایش داده است.
آرامکو گریدهای Arab Light، Arab Medium و Arab Heavy را برای بارگیری از این مسیر به برخی مشتریان آسیایی پیشنهاد کرده است. همزمان بارگیری در پایانههای رأس تنوره و الجعیمه در خلیج فارس افزایش یافته است.
این اقدام توضیح میدهد چرا با وجود تداوم اختلال خط لوله، قیمت آتی برنت در ۱۶ سپتامبر ۲.۷ درصد کاهش یافت و به ۱۰۵.۸۳ دلار رسید. بازار بخشی از نگرانی درباره حذف کامل نفت سعودی از عرضه جهانی را تعدیل کرد.
اما این راهکار محدودیت مهمی دارد: نفت همچنان باید از منطقه خلیج فارس عبور کند. بنابراین انتقال از عمان میتواند فشار لجستیکی را کاهش دهد، اما جایگزین کامل و بدون ریسک خط شرق–غرب نیست.
لغو محمولههای عربستان چه اثری بر پالایشگاههای اروپا گذاشت؟
نشانه مهم دیگری از شدت بحران از بازار اروپا آمده است. شرکت لهستانی Orlen اعلام کرد برای جبران اختلال در عرضه عربستان، ۱۶ محموله اضافی نفت از تولیدکنندگانی در نروژ، بریتانیا، الجزایر، قزاقستان، آذربایجان و قاره آمریکا خریداری کرده است.
آرامکو حدود ۴۰ درصد نفت مورد نیاز Orlen را تأمین میکند. رویترز با توجه به اندازه معمول محمولههای این شرکت و قیمت فعلی نفت فیزیکی محاسبه کرده که ارزش ۱۶ محموله اضافی میتواند به حدود ۱.۵ میلیارد دلار برسد؛ هرچند ساختار دقیق پرداخت قراردادها منتشر نشده است.
این اتفاق نشان میدهد شوک پترولاین فقط روی نمودار قیمت نفت دیده نمیشود. پالایشگاههای واقعی اکنون برای یافتن بشکه جایگزین وارد رقابت شدهاند و این همان مکانیسمی است که پریمیوم بازار فیزیکی را بالا میبرد.
کرک اسپرد دیزل به رکورد تاریخی رسید
فشار بازار فقط به نفت خام محدود نیست. تازهترین دادههای LSEG نشان میدهد حاشیه پالایش دیزل کمسولفور ۱۰ppm در آسیا به بیش از ۸۷ دلار در هر بشکه رسیده و رکورد تاریخی جدیدی ثبت کرده است.
برای مقایسه، این حاشیه پیش از جنگ حدود ۲۲ دلار در هر بشکه بود و رکورد قبلی ۸۵.۶ دلار در پایان ماه مارس ثبت شده بود.
| شاخص دیزل آسیا | مقدار |
|---|---|
| حاشیه پالایش فعلی | بیش از ۸۷ دلار در هر بشکه |
| سطح پیش از جنگ | حدود ۲۲ دلار در هر بشکه |
| رکورد قبلی | ۸۵.۶ دلار در هر بشکه |
| اسپرد ماه نزدیک | بیش از ۱۱ دلار در هر بشکه |
این داده از نظر اقتصاد کلان مهم است، زیرا دیزل مستقیماً در حملونقل جادهای، صنعت، معدن، کشاورزی و زنجیره تأمین کالا استفاده میشود. بنابراین تداوم کمبود فرآورده میتواند اثر شوک نفت را سریعتر به هزینه حملونقل و قیمت نهایی کالاها منتقل کند.
چارسو اقتصاد پیشتر در گزارش اثر جنگ نفتکشها بر قیمت بنزین و گازوئیل آمریکا را بررسی کرده است. رکورد تازه حاشیه پالایش دیزل نشان میدهد فشار بازار فرآورده هنوز فروکش نکرده است.
بحران نفت اکنون سه گلوگاه همزمان دارد
اهمیت اختلال پترولاین را نمیتوان جدا از ساختار کلی بحران انرژی خاورمیانه تحلیل کرد. بازار اکنون با سه لایه ریسک همزمان روبهرو است:
تنگه هرمز
مهمترین مسیر سنتی صادرات نفت خلیج فارس همچنان با تردد بسیار محدود روبهرو است.
خط لوله شرق–غرب و بندر ینبع
مهمترین مسیر زمینی عربستان برای دور زدن هرمز آسیب دیده و بارگیری از ینبع متوقف شده است.
دریای سرخ و بابالمندب
حتی نفتی که به ساحل غربی عربستان منتقل شود، برای دسترسی به بسیاری از بازارها با ریسکهای امنیتی دریای سرخ و بابالمندب مواجه خواهد بود.
همین ساختار توضیح میدهد چرا ضربهگیرهای بازار نفت در بحران تنگه هرمز اهمیت دارند. یکی از مهمترین این ضربهگیرها ظرفیت انتقال جایگزین عربستان بود که اکنون خود تحت فشار قرار گرفته است.
آیا نفت واقعاً وارد بحران تمامعیار شده است؟
پاسخ به این پرسش به تفاوت بازار آتی و بازار فیزیکی بستگی دارد. قرارداد آتی برنت هنوز فاصله قابل توجهی با رکوردهای بهار دارد و افزایش عرضه عربستان از طریق عمان بخشی از نگرانی بازار را کاهش داده است. بنابراین نمیتوان صرفاً از روی قیمت آتی نفت نتیجه گرفت که بازار وارد کمبود غیرقابلکنترل شده است.
اما بازار فیزیکی هشدار جدیتری میدهد. عبور برخی محمولهها از ۱۳۰ دلار، صعود Forties به ۱۳۶.۷۵ دلار، لغو محمولههای عربستان، خرید اضطراری نفت توسط پالایشگاههای اروپایی و رکورد بیش از ۸۷ دلاری حاشیه پالایش دیزل نشان میدهد کمبود بشکههای قابل تحویل در کوتاهمدت واقعی است.
در نتیجه، مهمترین متغیر بازار طی روزهای آینده نه فقط قیمت برنت، بلکه زمان بازگشایی خط شرق–غرب، ازسرگیری بارگیری در ینبع، حجم انتقال نفت از طریق عمان و وضعیت تردد در تنگه هرمز خواهد بود.
چه عواملی میتوانند قیمت نفت را دوباره بالا ببرند؟
طولانی شدن تعمیر خط شرق–غرب
عربستان هنوز زمان رسمی بازگشایی کامل خط را اعلام نکرده است. هرچه توقف طولانیتر شود، فشار بر ذخایر و محمولههای جایگزین بیشتر خواهد شد.
ادامه لغو محمولههای ینبع
تداوم لغو یا تأخیر محمولهها میتواند پالایشگاههای بیشتری را وارد بازار نقدی کند و پریمیوم نفت فیزیکی را افزایش دهد.
کاهش بیشتر عبور نفتکشها از هرمز
اگر مسیر خلیج فارس نیز نتواند حجم بیشتری را منتقل کند، توان عربستان برای استفاده از راهکار عمان محدود خواهد شد.
تشدید ناامنی دریای سرخ
افزایش ریسک بابالمندب میتواند هزینه بیمه، کرایه نفتکش و زمان حمل را افزایش دهد و مزیت صادرات از ینبع را حتی پس از تعمیر خط کاهش دهد.
جمعبندی؛ بازار نفت دیگر فقط قیمت برنت را نگاه نمیکند
شوک جدید بازار نفت یک نکته اساسی دارد: قیمت روی صفحه معاملات آتی دیگر بهتنهایی شدت بحران عرضه را نشان نمیدهد. برنت آتی در پایان ۱۶ سپتامبر به ۱۰۵.۸۳ دلار عقبنشینی کرده، اما برخی محمولههای فیزیکی نفت بالای ۱۳۰ دلار قیمتگذاری شدهاند و Forties به ۱۳۶.۷۵ دلار رسیده است.
توقف خط شرق–غرب عربستان، تعلیق بارگیری ینبع، محدودیت تردد در تنگه هرمز و رکورد حاشیه پالایش دیزل نشان میدهد فشار اصلی فعلاً در بخش تحویل فوری، لجستیک و فرآوردههای نفتی متمرکز شده است.
عربستان با افزایش انتقال نفت از طریق عمان توانسته بخشی از ریسک را مهار کند، اما هنوز زمان بازگشت کامل پترولاین مشخص نیست. تا زمانی که این مسیر به ظرفیت پایدار بازنگردد، بازار جهانی نفت نسبت به هر اختلال تازه در هرمز، دریای سرخ یا زیرساخت انرژی عربستان حساس باقی خواهد ماند.
سوالات پرتکرار درباره اختلال خط لوله عربستان و قیمت نفت
قیمت نفت فیزیکی اکنون چقدر است؟
براساس دادههای ۱۵ سپتامبر، برخی محمولههای فیزیکی نفت در اروپا بالای ۱۳۰ دلار معامله شدند و نفت Forties دریای شمال به ۱۳۶.۷۵ دلار در هر بشکه رسید.
آیا قیمت نفت برنت به ۱۳۰ دلار رسیده است؟
خیر. عدد بالای ۱۳۰ دلار مربوط به برخی محمولههای فیزیکی است. قرارداد آتی برنت در پایان معاملات ۱۶ سپتامبر در سطح ۱۰۵.۸۳ دلار بسته شد.
چرا خط لوله شرق–غرب عربستان مهم است؟
این خط نفت مناطق شرقی عربستان را به بندر ینبع در دریای سرخ منتقل میکند و مهمترین مسیر این کشور برای کاهش وابستگی صادرات نفت به تنگه هرمز است.
آیا خط لوله شرق–غرب عربستان بازگشایی شده است؟
تا آخرین داده بررسیشده، عربستان زمان رسمی بازگشایی خط را اعلام نکرده و بارگیری ینبع متوقف بوده است. آرامکو برای کاهش فشار، عرضه بخشی از نفت را از طریق انتقال کشتیبهکشتی در نزدیکی صحار عمان افزایش داده است.
اختلال عربستان چه اثری بر قیمت بنزین و گازوئیل دارد؟
اثر فوریتر در بازار دیزل مشاهده شده است. حاشیه پالایش دیزل کمسولفور آسیا به بیش از ۸۷ دلار در هر بشکه رسیده که رکورد تاریخی محسوب میشود. تداوم این وضعیت میتواند هزینه سوخت، حملونقل و زنجیره تأمین را افزایش دهد.
منابع
Reuters؛ بازار فیزیکی نفت
گزارش قیمت بیش از ۱۳۰ دلاری برخی محمولههای فیزیکی و نفت Forties
Reuters؛ مسیر جایگزین عمان
Reuters؛ آخرین قیمت برنت
Reuters؛ توقف خط شرق–غرب
Reuters؛ رکورد کرک اسپرد دیزل
Reuters؛ خرید اضطراری نفت در اروپا
U.S. Energy Information Administration
اطلاعات ظرفیت خط شرق–غرب عربستان و نقش آن در دور زدن تنگه هرمز
نظر شما در مورد این مطلب چیه؟