
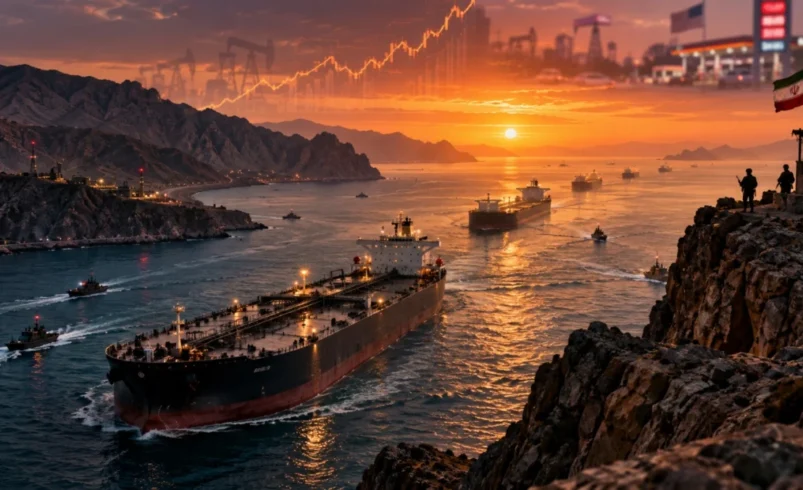
بازار نفت هنوز با اختلال در هرمز کنار نیامده است. طبق برآورد آژانس بینالمللی انرژی، روزانه حدود ۲۰ میلیون بشکه نفت و فرآورده پیش از جنگ از این آبراه عبور میکرد؛ حجم عبور در مرداد ۱۴۰۵ بهطور متوسط به ۷.۶ میلیون بشکه در روز رسید. همزمان، قیمت قرارداد آتی نفت برنت در معاملات صبح ۲ مهر به ۱۰۵.۴۰ دلار برای هر بشکه رسید. فاصله میان جریان عادی نفت و وضع موجود، منشأ بخشی از فشار قیمتی و نااطمینانی بازار است.
اینجا بخوانید: برآورد آژانس بینالمللی انرژی از وضعیت آبراهه
این فشار برای آمریکا فقط به هزینه واردات نفت مربوط نیست. قیمت جهانی نفت میتواند از مسیر بنزین، گازوئیل، حملونقل و انتظارات تورمی وارد محاسبات خانوار، بنگاه و سیاستگذار آمریکایی شود. پرسش این یادداشت آن است که ایران چگونه میتواند از مزیت هرمز در این محاسبات بهره ببرد، بیآنکه ارزش بلندمدت آبراه را به یک جهش کوتاهمدت قیمت محدود کند.
بهروزرسانی ۲ مهر ۱۴۰۵: قرارداد آتی نفت برنت ساعت ۸:۰۳ به وقت گرینویچ ۱۰۵.۴۰ دلار معامله شد. این قیمت لحظهایِ قرارداد آتی است و با متوسط ماهانه قیمت نقدی نفت یکسان نیست. آخرین داده هفتگی اداره اطلاعات انرژی آمریکا نیز نشان میدهد میانگین قیمت خردهفروشی بنزین معمولی در هفته منتهی به ۳۰ شهریور به ۴.۴۷۸ دلار و گازوئیل جادهای به ۶.۵۲۹ دلار در هر گالن رسیده است
برای بررسی این موضوع به گزارش رویترز با این موضوع مراجعه کنید.
چرا جیپیمورگان دیگر برای نفت سناریوی پایه ندارد؟
تحلیلگران جیپیمورگان در آغاز جنگ تصور میکردند افزایش هزینههای اقتصادی، دولت آمریکا را تا خرداد به توافقی برای بازگشایی هرمز میرساند. اکنون به روایت خود این بانک، چند آستانهای که آنها برای سنجش فشار اقتصادی در نظر گرفته بودند پشت سر گذاشته شده، اما مسیر پایان درگیری روشنتر نشده است. جیپیمورگان در یادداشت ۲۶ شهریور اعلام کرد که برای نخستینبار از شروع جنگ، سناریوی پایهای برای بازار نفت ندارد.
اهمیت این اعتراف در پیشبینی یک قیمت مشخص نیست. وقتی زمان و شرایط بازگشت عرضه نامعلوم باشد، خریدار نفت نمیداند برای چه مدت باید موجودی بیشتری نگه دارد، شرکت حملونقل نمیداند هزینه ریسک مسیر را چگونه در قرارداد بگنجاند و معاملهگر نمیتواند اختلال را صرفاً یک وقفه کوتاه فرض کند. این وضعیت بر بازار فیزیکی و قراردادهای آتی، هر دو، اثر میگذارد.
البته نااطمینانی به معنای رشد مداوم قیمت نیست. خود جیپیمورگان برآورد کرده بود «ارزش منصفانه» نفت برنت در سپتامبر حدود ۹۰ دلار است؛ در حالی که قیمت هنگام انتشار گزارش نزدیک ۱۰۶ دلار بود. این فاصله، برآورد آن بانک از ریسکی است که بازار قیمتگذاری میکرد، نه عددی قطعی برای «سهم هرمز» در قیمت نفت.
رویترز در مشروح گزارش خود، از ناتوانی پیشبینی تحلیلگران جیپیمورگان پرده برداشته است. اینجا بخوانید.
فشار هرمز چگونه به اقتصاد آمریکا منتقل میشود؟
آمریکا تولیدکننده بزرگ نفت است، اما تولید داخلی آن، خانوار و بنگاه آمریکایی را از تغییر قیمت جهانی سوخت جدا نمیکند. افزایش قیمت نفت خام میتواند هزینه پالایش و سوخت را بالا ببرد؛ کمبود فرآورده، بهویژه گازوئیل، نیز هزینه جابهجایی کالا را افزایش میدهد. میزان انتقال این هزینه به تورم به موجودیها، ظرفیت پالایش، تقاضا و سیاستهای داخلی بستگی دارد.
دادههای فعلی نشان میدهند این فشار در چند بازار قابل مشاهده است:
| شاخص | آخرین داده قابل اتکا | دوره و منبع |
|---|---|---|
| جریان نفت و فرآورده از هرمز پیش از جنگ | حدود ۲۰ میلیون بشکه در روز | سال ۲۰۲۵؛ آژانس بینالمللی انرژی |
| جریان نفت از هرمز | میانگین ۷.۶ میلیون بشکه در روز | مرداد ۱۴۰۵؛ آژانس بینالمللی انرژی |
| بنزین معمولی در آمریکا | ۴.۴۷۸ دلار در هر گالن | هفته منتهی به ۳۰ شهریور؛ اداره اطلاعات انرژی آمریکا |
| گازوئیل جادهای در آمریکا | ۶.۵۲۹ دلار در هر گالن | همان دوره؛ اداره اطلاعات انرژی آمریکا |
| تورم سالانه مصرفکننده آمریکا | ۳.۴ درصد | مرداد ۲۰۲۶؛ اداره آمار کار آمریکا |
| دامنه هدف نرخ بهره فدرال | ۳.۷۵ تا ۴ درصد | تصمیم ۱۶ سپتامبر فدرال رزرو |
تورم ۳.۴ درصدی مرداد را نمیتوان بهتنهایی نتیجه اختلال در هرمز دانست. با این حال، اداره آمار کار آمریکا گزارش کرده که افزایش قیمت بنزین بیش از یکسوم رشد ماهانه شاخص قیمت مصرفکننده در مرداد را توضیح داده است. فدرال رزرو نیز در ۲۵ شهریور دامنه نرخ بهره را یکچهارم واحد درصد افزایش داد و تورم را همچنان بالا توصیف کرد. این دادهها نشان میدهند انرژی یکی از متغیرهای اثرگذار بر فضای تصمیمگیری اقتصادی آمریکاست، حتی اگر علت یگانه تصمیم پولی نباشد
جهت مطالعه مشروح گزارش اداره آمار کار آمریکا، اینجا بخوانید.
همچنین، چارسو اقتصاد پیشتر در گزارش «بسته شدن تنگه هرمز چه اثری بر اقتصاد آمریکا و جهان دارد؟» مسیر انتقال شوک انرژی به اقتصاد آمریکا را بررسی کرده است.
بازار آتی نفت چه چیزی را به هزینه امروز تبدیل میکند؟
بازار فیزیکی با محمولهای سروکار دارد که باید امروز یا در آینده نزدیک تحویل شود. بازار آتی، قیمت تحویل در ماههای بعد را نیز تعیین میکند و به خریدار و فروشنده امکان میدهد درباره هزینه آینده قرارداد ببندند. وقتی خطر اختلال در عرضه ادامه پیدا کند، مسئله فقط قیمت یک محموله نیست؛ پالایشگاه، شرکت هواپیمایی و واردکننده باید درباره خرید، پوشش ریسک و نگهداری موجودی برای ماههای بعد تصمیم بگیرند.
شکل منحنی قیمت قراردادهای آتی در اینجا اهمیت دارد. اگر نفت برای تحویل نزدیک گرانتر از تحویل ماههای بعد باشد، بازار میتواند کمبود فعلی را شدیدتر از کمبود آینده ارزیابی کرده باشد. بورس کالایی شیکاگو این وضعیت را بکواردیشن مینامد. آژانس بینالمللی انرژی گزارش کرده که همزمان با محدودیت عرضه در شهریور، این وضعیت در بازار نفت تشدید شده است. البته منحنی آتی پیشگویی قطعی قیمت آینده نیست؛ با تغییر عرضه و انتظارات بازار جابهجا میشود.
از دید ایران، اثر اقتصادی هرمز در پیوند این دو بازار قرار دارد:
محدودیت واقعی در جریان محمولهها، قیمت و هزینه تأمین امروز را تغییر میدهد؛ تداوم ابهام درباره زمان بازگشت جریان عادی، تصمیمهای خرید و سرمایهگذاری آینده را نیز تحت تأثیر میگذارد.
چارسو اقتصاد در یادداشت «تنگه هرمز چگونه اهرم قدرت ایران در اقتصاد جهانی شد؟» به همین گستره اثرگذاری پرداخته است.
چرا نمیتوان روی نفت گران همیشگی حساب کرد؟
بازار در برابر قیمت بالا واکنش نشان میدهد. آژانس بینالمللی انرژی برآورد کرده که مسیرهای دورزننده هرمز، افزایش تولید بیرون از خلیج فارس، برداشت از ذخایر و کاهش مصرف، بخشی از افت عرضه را جبران کردهاند. این آژانس کاهش تقاضای جهانی نفت در سال ۲۰۲۶ را نیز پیشبینی میکند. در سوی دیگر، اداره اطلاعات انرژی آمریکا در پیشبینی ۱۸ شهریور فرض کرده بود که با بهبود تدریجی جریان عرضه، متوسط قیمت نفت برنت در سال ۲۰۲۷ کاهش مییابد.
یادداشت تحلیلی ورموت اَسِت منیجمنت نیز بر امکان افت شدید قیمت در بلندمدت تأکید میکند. بخش قابل استفاده این استدلال، توجه به واکنش تقاضا و سرمایهگذاری در انرژیهای جایگزین است. اما نمیتوان از آن یک «قیمت طبیعی» ثابت برای نفت، مثلاً ۲۰ دلار، استخراج کرد؛ زیرا قیمتهای چند دهه پیش با دلار، هزینه تولید، مصرف و ساختار عرضه امروز همسنخ نیستند.
برای سیاستگذاری، نتیجه روشن است. بالا ماندن قیمت میتواند به مصرفکننده فشار بیاورد، اما همزمان انگیزه صرفهجویی، تغییر تأمینکننده و ساخت مسیر جایگزین را بیشتر میکند. هرچه خریداران بزرگ بتوانند وابستگی خود را کاهش دهند، بخشی از قدرت آینده هرمز نیز فرسوده میشود.
ایران چگونه میتواند از اهرم قیمت بهرهای پایدارتر ببرد؟
نخست باید میان اثرگذاری بر قیمت و تعیین قیمت تفاوت گذاشت.
ایران بهتنهایی قیمت نفت را تعیین نمیکند؛ قیمت حاصل عرضه و تقاضای جهانی، موجودی انبارها، وضعیت پالایش و انتظار بازار از آینده است. با این حال، جایگاه تنگه هرمز باعث میشود تغییر در چشمانداز جریان انرژی این آبراه وارد محاسبات همان متغیرها شود.
در افق کوتاهمدت، این موقعیت میتواند هزینه ادامه نااطمینانی را از قیمت سوخت و هزینه حمل تا دشواری پیشبینی تورم و تصمیمهای سرمایهگذاری برای طرف آمریکایی آشکارتر کند.
اما کاربرد هوشمند اهرم در بلندمدت به این بستگی دارد که بازگشت جریان قابل پیشبینی انرژی به روابط اقتصادی پایدار گره بخورد؛ روابطی مانند قراردادهای بلندمدت، خدمات دریایی، سرمایهگذاری مشترک و سازوکارهای روشن پرداخت.
در چنین چارچوبی، مصرفکننده بزرگ برای حفظ منفعت خود از ثبات جریان انرژی نیز انگیزه پیدا میکند.
این ایده با تبدیل هرمز به منبع دائمی اختلال اقتصادی یکسان نیست. اختلال طولانی میتواند همان مصرفکنندگانی را که امروز تحت فشارند، به سرمایهگذاری برای کاهش وابستگی ترغیب کند.
بحث «توافق ایران و عمان برای مدیریت تنگه هرمز؛ کریدور موقت یا نظم جدید؟» در چارسو اقتصاد، یکی از وجوه همین پرسش درباره آینده مدیریت آبراه را طرح کرده است.
کدام دادهها این فرضیه را در ماههای آینده میآزمایند؟
برای سنجش اینکه فشار هرمز واقعاً در حال تغییر رفتار بازار است، دنبالکردن یک قیمت کافی نیست.
داده مناسب برای نمودار تعاملی اول؛ جریان نفت از هرمز
| دوره | جریان نفت و فرآورده |
|---|---|
| پیش از جنگ | حدود ۲۰ میلیون بشکه در روز |
پرسشهای پرتکرار درباره اثر هرمز بر قیمت نفت
آیا افزایش قیمت نفت بهتنهایی آمریکا را به توافق وادار میکند؟
دادههای فعلی چنین نتیجهای را ثابت نمیکنند. جیپیمورگان نیز گزارش داده آستانههایی که پیشتر برای فشار اقتصادی در نظر گرفته بود، به توافق در زمان مورد انتظارش منجر نشدهاند.
آیا تولید نفت آمریکا اثر هرمز را بر این کشور خنثی میکند؟
خیر. تولید داخلی بخشی از آسیب عرضه را کاهش میدهد، اما قیمت جهانی نفت و قیمت فرآوردهها همچنان میتوانند بر هزینه سوخت و حملونقل در آمریکا اثر بگذارند.
چرا با افت شدید جریان هرمز، قیمت نفت همیشه جهش نمیکند؟
چون عرضه از مسیرهای دیگر، موجودی انبارها و کاهش تقاضا نیز در قیمت دخیلاند. آژانس بینالمللی انرژی ثبت کرده که هر سه عامل بخشی از کمبود ناشی از اختلال هرمز را جذب کردهاند.
منظور از نقش نظمساز هرمز چیست؟
یعنی اهمیت این آبراه در قراردادهای انرژی، خدمات، سرمایهگذاری و قواعد قابل پیشبینی جریان تجارت بازتاب پیدا کند؛ بهگونهای که مصرفکنندگان بزرگ در ثبات آن منفعت اقتصادی داشته باشند.
جمعبندی؛ ارزش هرمز در اثرگذاری بر تصمیم امروز و فرداست
ناتوانی جیپیمورگان در تعیین یک سناریوی پایه، نشانه سردرگمی صرف تحلیلگران نیست؛ بازتاب بازاری است که هنوز نمیداند محدودیت عرضه چه زمانی و با چه شرایطی پایان مییابد. دادهها نشان میدهند این ابهام هزینه اقتصادی دارد. با این حال، همین دادهها نشان میدهند بازار از راه کاهش مصرف، برداشت از ذخایر و یافتن مسیرهای دیگر نیز واکنش نشان میدهد.
بنابراین ظرفیت ایران در این مقطع، فروش تصویر یک نفت همیشه گران نیست. ظرفیت مهمتر آن است که هزینه نااطمینانی هرمز در بازار فیزیکی و آتی نفت دیده شود و همزمان، چشماندازی معتبر برای روابط اقتصادی پایدار پیرامون جریان انرژی شکل بگیرد. اگر این پیوند برقرار شود، اهمیت هرمز از یک نوسان قیمتی فراتر میرود و در تصمیمهای بلندمدت مصرفکنندگان جای میگیرد.
منابع گزارش
آژانس بینالمللی انرژی | جایگاه تنگه هرمز در تجارت نفت و مسیرهای جایگزین
آژانس بینالمللی انرژی | گزارش بازار نفت، سپتامبر ۲۰۲۶
آژانس بینالمللی انرژی | جریان نفت هرمز، مسیرهای جایگزین و واکنش تقاضا
اداره اطلاعات انرژی آمریکا | قیمت هفتگی بنزین و گازوئیل
اداره آمار کار آمریکا | تورم مصرفکننده مرداد ۲۰۲۶
فدرال رزرو | بیانیه تصمیم نرخ بهره ۱۶ سپتامبر ۲۰۲۶
رویترز | گزارش یادداشت جیپیمورگان درباره چشمانداز نفت
بورس کالایی شیکاگو | توضیح ساختار قیمت در بازار آتی




نظر شما در مورد این مطلب چیه؟