
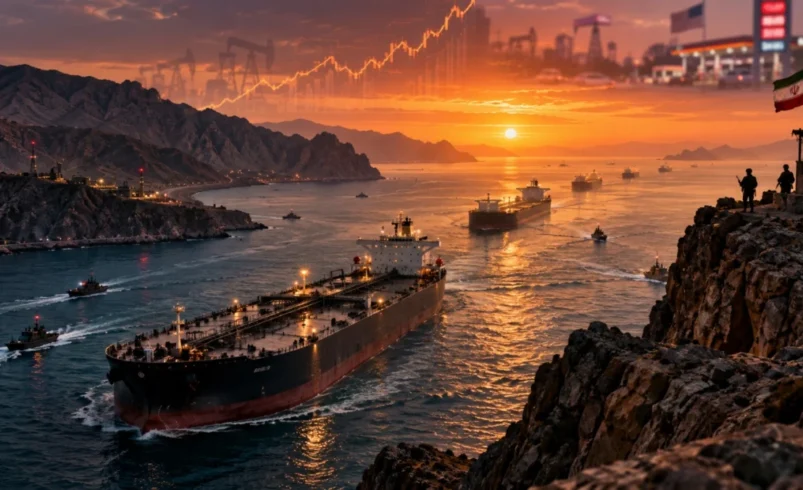
اهرم فشار ایران در تنگه هرمز فقط به بالا رفتن قیمت نفت محدود نیست. تازهترین دادهها نشان میدهد جریان نفت از هرمز که پیش از جنگ بیش از ۲۰ میلیون بشکه در روز بود، در اوت بهطور متوسط به ۷.۶ میلیون بشکه در روز کاهش یافته است؛ همزمان نفت برنت در معاملات ۲۴ سپتامبر دوباره تا محدوده ۱۰۷ دلار بالا رفت و در ساعت ۱۲:۲۹ نیویورک ۱۰۵.۱۲ دلار معامله شد. اثر این اختلال اکنون از بازار نفت به قیمت بنزین و گازوئیل آمریکا، انتظارات تورمی و حتی مذاکرات مربوط به بازگشایی هرمز رسیده است. پرسش اصلی این یادداشت این است: وزن واقعی هرمز در محاسبات اقتصادی آمریکا چقدر است و این اهرم در چه شرایطی میتواند پایدار بماند؟
بهروزرسانی ۲ مهر ۱۴۰۵: بازار نفت امروز نوسان شدیدی داشت. برنت در ساعات ابتدایی معاملات تا محدوده ۱۰۲ دلار کاهش یافت، اما با افزایش دوباره نگرانی درباره عرضه، در ادامه معاملات تا محدوده ۱۰۷ دلار بالا رفت و ساعت ۱۲:۲۹ به وقت نیویورک ۱۰۵.۱۲ دلار معامله شد. رویترز همچنین گزارش داده است که مذاکرهکنندگان ایران و آمریکا در نیویورک درباره مسیری مرحلهای برای خروج از جنگ گفتوگو کردهاند که بازگشایی تنگه هرمز و کاهش یا رفع محاصره اقتصادی آمریکا از محورهای آن بوده است. این تحولات نشان میدهد هرمز اکنون فقط متغیر بازار نفت نیست و به یکی از موضوعات مذاکرات دو طرف نیز تبدیل شده است.
منبع آخرین تحولات بازار و مذاکرات: رویترز؛ آخرین وضعیت نفت و مذاکرات ایران و آمریکا.
اهرم فشار ایران در تنگه هرمز دقیقاً از کجا میآید؟
قدرت اقتصادی هرمز را نمیتوان فقط با قیمت روز نفت اندازه گرفت. آژانس بینالمللی انرژی گزارش کرده است که جریان نفت از این آبراه در اوت ۲۰۲۶ بهطور متوسط به ۷.۶ میلیون بشکه در روز رسیده؛ رقمی که ۱۳.۱ میلیون بشکه در روز کمتر از سطح پیش از جنگ است. این آژانس زیان تجمعی صادرات از این مسیر را تا پایان اوت نزدیک به ۲.۸ میلیارد بشکه برآورد کرده است.
با این حال، کاهش جریان هرمز به همان نسبت به کمبود نفت در بازار جهانی تبدیل نشده است. مسیرهای جایگزین، افزایش عرضه خارج از خلیج فارس، برداشت از ذخایر و کاهش تقاضا بخشی از شوک را جذب کردهاند. همین تفاوت برای سنجش اهرم فشار ایران اهمیت اساسی دارد: هرمز بر بازار اثر میگذارد، اما ایران بهتنهایی قیمت نفت را تعیین نمیکند.
برای شناخت دقیقتر اندازه این گلوگاه، گزارش جامع چارسو اقتصاد درباره تنگه هرمز؛ گلوگاه انرژی جهان و آخرین آمار نفت، LNG و بیمه را بخوانید.
| شاخص | آخرین داده معتبر | دوره |
|---|---|---|
| جریان نفت هرمز پیش از جنگ | حدود ۲۰.۷ میلیون بشکه در روز | سطح مبنای پیش از جنگ؛ IEA |
| جریان نفت هرمز | ۷.۶ میلیون بشکه در روز | اوت ۲۰۲۶؛ IEA |
| کاهش نسبت به پیش از جنگ | ۱۳.۱ میلیون بشکه در روز | اوت ۲۰۲۶؛ IEA |
| قیمت بنزین معمولی آمریکا | ۴.۴۷۸ دلار در هر گالن | هفته منتهی به ۲۱ سپتامبر؛ EIA |
| گازوئیل جادهای آمریکا | ۶.۵۲۹ دلار در هر گالن | هفته منتهی به ۲۱ سپتامبر؛ EIA |
| تورم سالانه آمریکا | ۳.۴ درصد | اوت ۲۰۲۶؛ BLS |
| دامنه نرخ بهره فدرال رزرو | ۳.۷۵ تا ۴ درصد | ۱۶ سپتامبر ۲۰۲۶ |
| نفت برنت | ۱۰۵.۱۲ دلار در هر بشکه | ۲۴ سپتامبر، ساعت ۱۲:۲۹ نیویورک؛ Reuters |
چرا جیپیمورگان دیگر برای بازار نفت سناریوی پایه ندارد؟
یکی از مهمترین نشانههای شدت نااطمینانی بازار در گزارش ۱۷ سپتامبر رویترز دیده میشود. تحلیلگران جیپیمورگان اعلام کردند برای نخستینبار از آغاز جنگ، دیگر سناریوی پایه روشنی برای پایان وضعیت فعلی بازار نفت ندارند.
این بانک در آغاز بحران انتظار داشت افزایش هزینههای اقتصادی، فشار کافی برای دستیابی به توافق و عادیشدن جریان هرمز ایجاد کند. اما به گفته تحلیلگران آن، چند آستانه اقتصادی مورد انتظار پشت سر گذاشته شد، بدون آنکه پایان مشخصی برای بحران شکل بگیرد.
جیپیمورگان در همان مقطع ارزش منصفانه برنت در سپتامبر را حدود ۹۰ دلار برآورد میکرد، در حالی که قیمت بازار نزدیک ۱۰۶ دلار بود. این اختلاف را نمیتوان مستقیماً «قیمت هرمز» نامید، اما نشاندهنده ریسک و نااطمینانی اضافهای است که بازار در قیمت نفت لحاظ میکند.
گزارش کامل: رویترز؛ چرا جیپیمورگان دیگر سناریوی پایهای برای بازار نفت ندارد؟
فشار تنگه هرمز چگونه وارد اقتصاد آمریکا میشود؟
آمریکا یکی از بزرگترین تولیدکنندگان نفت جهان است، اما تولید داخلی این کشور به معنای جدایی کامل قیمت سوخت آمریکا از بازار جهانی نیست. نفت خام و فرآوردههای نفتی در بازارهای بینالمللی قیمتگذاری میشوند و اختلال عرضه میتواند از مسیر پالایش، بنزین، گازوئیل، حملونقل و انتظارات تورمی به اقتصاد آمریکا منتقل شود.
آخرین داده اداره اطلاعات انرژی آمریکا نشان میدهد میانگین قیمت بنزین معمولی در هفته منتهی به ۲۱ سپتامبر به ۴.۴۷۸ دلار در هر گالن و گازوئیل جادهای به ۶.۵۲۹ دلار رسیده است.
اداره آمار کار آمریکا نیز گزارش کرده شاخص قیمت مصرفکننده در اوت ۲۰۲۶ نسبت به سال قبل ۳.۴ درصد افزایش یافته است. قیمت بنزین در همان ماه ۳.۹ درصد افزایش یافت و بیش از یکسوم رشد ماهانه کل CPI را توضیح داد. این رابطه به معنای آن نیست که تورم آمریکا محصول هرمز است، بلکه نشان میدهد قیمت انرژی یکی از کانالهای مهم انتقال شوک به اقتصاد آمریکاست.
چارسو اقتصاد پیشتر در گزارش بسته شدن تنگه هرمز چه اثری بر اقتصاد آمریکا و جهان دارد؟ این مسیر انتقال را بررسی کرده است.
نفت، تورم و نرخ بهره؛ سه حلقه فشار بر اقتصاد آمریکا
اثر هرمز بر اقتصاد آمریکا را بهتر است در سه حلقه جداگانه بررسی کرد:
قیمت سوخت
افزایش قیمت نفت و کمبود فرآورده میتواند قیمت بنزین و بهویژه گازوئیل را بالا ببرد. گازوئیل برای حمل جادهای کالا اهمیت ویژهای دارد و افزایش آن میتواند هزینه لجستیک را بالا ببرد.
تورم
انرژی تنها عامل تورم نیست، اما افزایش قیمت سوخت میتواند مستقیماً در CPI و بهطور غیرمستقیم از مسیر حملونقل و هزینه تولید ظاهر شود.
سیاست پولی
فدرال رزرو در ۱۶ سپتامبر دامنه هدف نرخ بهره را ۰.۲۵ واحد درصد افزایش داد و به ۳.۷۵ تا ۴ درصد رساند و اعلام کرد تورم همچنان بالاست. این تصمیم را نمیتوان به هرمز نسبت داد، اما شوک پایدار انرژی میتواند مسئله کنترل تورم را برای سیاستگذار پولی دشوارتر کند.
بازار آتی نفت چرا قدرت هرمز را بزرگتر از یک محموله میکند؟
اثر هرمز فقط روی نفتی که امروز از آبراه عبور میکند دیده نمیشود. شرکت هواپیمایی، پالایشگاه، شرکت حملونقل و واردکننده انرژی برای ماههای آینده نیز قرارداد میبندند و ریسک خود را پوشش میدهند.
اگر بازار احتمال دهد محدودیت عرضه ادامه خواهد داشت، نااطمینانی میتواند وارد قراردادهای آتی، هزینه بیمه، موجودیسازی و برنامه خرید شرکتها شود.
به همین دلیل، یکی از ابعاد مهم اهرم اقتصادی هرمز «زمان» است. بازار نهفقط مقدار نفت ازدسترفته امروز، بلکه احتمال ادامه اختلال در آینده را نیز قیمتگذاری میکند.
اما چرا نفت ۱۰۵ دلاری به معنی موفقیت قطعی اهرم فشار نیست؟
قیمت نفت تابع هرمز بهتنهایی نیست. تحولات عربستان، مسیر شرق به غرب، تولید سایر کشورها، ذخایر تجاری، تقاضای جهانی و انتظارات سیاسی همگی میتوانند جهت بازار را تغییر دهند.
همین امروز نمونه روشنی دیده شد: نفت ابتدا تحت تأثیر امید به دیپلماسی کاهش یافت، سپس با افزایش نگرانی درباره عرضه تا محدوده ۱۰۷ دلار صعود کرد و بعد از انتشار گزارش مذاکرات درباره مسیر مرحلهای بازگشایی هرمز بخشی از رشد خود را پس داد.
این نوسان نشان میدهد بازار به «احتمال باز یا بسته ماندن مسیر» حساس است و نه صرفاً به یک وضعیت ثابت.
برای مشاهده همین سازوکار در ماههای گذشته، تحلیل چارسو اقتصاد با عنوان بازار نفت از بحران تنگه هرمز عبور کرد؟ ۵ نشانه میگوید هنوز نه را بخوانید.
چرا اختلال طولانی میتواند قدرت هرمز را کاهش دهد؟
هر اهرم اقتصادی با واکنش طرف مقابل روبهرو میشود. آژانس بینالمللی انرژی میگوید بخشی از کاهش عرضه هرمز با افزایش تولید خارج از خلیج فارس، استفاده از مسیرهای جایگزین، کاهش مصرف و برداشت از ذخایر جبران شده است.
عربستان نیز در سپتامبر خط لوله شرق به غرب خود را دوباره راهاندازی کرد؛ مسیری که بخشی از نفت این کشور را به بندر ینبع در دریای سرخ منتقل میکند و امکان دورزدن هرمز را برای بخشی از صادرات فراهم میسازد.
بنابراین فشار طولانیمدت یک هزینه متقابل دارد: هرچه انگیزه سرمایهگذاری در خطوط لوله، مسیرهای جایگزین، ذخیرهسازی و کاهش مصرف بیشتر شود، بخشی از وابستگی آینده بازار به هرمز میتواند کاهش پیدا کند.
هرمز از بازار نفت وارد میز مذاکره شده است
تحول مهم ۲۴ سپتامبر این است که ارتباط هرمز با مذاکرات دیگر صرفاً یک فرض تحلیلی نیست. رویترز به نقل از منابع نزدیک به گفتوگوها گزارش داده مذاکرهکنندگان ایران و آمریکا در نیویورک در حال بررسی یک مسیر مرحلهای هستند که در آن بازگشایی تنگه هرمز و کاهش یا رفع محاصره اقتصادی آمریکا بخشی از معادله است.
این گزارش به معنی دستیابی به توافق نیست. منابع رویترز گفتهاند اختلاف مهمی باقی مانده و هیچیک از طرفین نمیخواهد نخستین طرفی باشد که اهرم خود را کنار میگذارد.
اما از منظر اقتصادی، همین ورود هرمز به مذاکرات مهم است: ارزش این آبراه دیگر فقط در جهش قیمت نفت اندازهگیری نمیشود؛ بلکه در شرایطی که برای بازگشت جریان عادی تجارت مطرح میشود نیز قابل مشاهده است.
چارسو اقتصاد پیشتر در یادداشت توافق ایران و عمان برای مدیریت تنگه هرمز؛ کریدور موقت یا نظم جدید؟ یکی از ابعاد آینده مدیریت این آبراه را بررسی کرده است.
سه سناریو برای اثر اهرم فشار ایران در هرمز
| سناریو | اثر کوتاهمدت | اثر بلندمدت احتمالی |
|---|---|---|
| ادامه اختلال شدید | فشار بیشتر بر نفت، سوخت، بیمه و حمل | افزایش انگیزه برای مسیرهای جایگزین و کاهش وابستگی |
| بازگشایی مرحلهای | کاهش بخشی از پریمیوم ریسک بازار | امکان تبدیل هرمز به بخشی از یک چارچوب اقتصادی و مذاکراتی پایدارتر |
| بازگشت کامل جریان عادی | کاهش فشار عرضه و احتمال افت قیمت | کاهش اثر فوری هرمز بر بازار، اما حفظ اهمیت ساختاری آبراه |
هیچیک از این سناریوها بهتنهایی نتیجه سیاسی مشخصی را تضمین نمیکند. دادههای جیپیمورگان نیز نشان میدهد عبور از آستانههای بالای قیمت و فشار اقتصادی الزاماً به تغییر سریع سیاست آمریکا منجر نشده است.
برای سنجش قدرت واقعی هرمز چه شاخصهایی را باید دنبال کرد؟
قیمت نفت بهتنهایی معیار کافی نیست. برای سنجش قدرت اقتصادی هرمز باید مجموعهای از شاخصها همزمان بررسی شود:
حجم واقعی نفت عبوری
میانگین جریان روزانه و ماهانه باید از منابعی مانند IEA، EIA و دادههای ردیابی محموله بررسی شود.
قیمت نفت و فرآوردهها
برنت در کنار قیمت بنزین، گازوئیل و حاشیه پالایش تصویر کاملتری از فشار انرژی ارائه میدهد.
هزینه بیمه و حمل
ریسک هرمز حتی بدون تغییر قیمت نفت میتواند از مسیر بیمه جنگ و کرایه نفتکش هزینه تجارت را بالا ببرد.
ظرفیت مسیرهای جایگزین
خط لوله شرق به غرب عربستان، مسیر فجیره امارات و سایر مسیرها تعیین میکنند چه مقدار از جریان هرمز واقعاً قابل جایگزینی است.
جایگاه هرمز در مذاکرات
اگر بازگشت جریان عادی انرژی به بخشی از توافقات اقتصادی یا سیاسی تبدیل شود، نقش هرمز از بازار فیزیکی نفت فراتر میرود.
پرسشهای پرتکرار درباره اهرم فشار ایران و تنگه هرمز
اهرم فشار ایران در تنگه هرمز چیست؟
اهمیت هرمز از حجم بالای انرژی عبوری، محدودیت مسیرهای جایگزین و اثر اختلال آن بر نفت، فرآوردهها، بیمه، حملونقل و انتظارات بازار ناشی میشود. با این حال، ایران بهتنهایی قیمت جهانی نفت را تعیین نمیکند.
آیا افزایش قیمت نفت میتواند آمریکا را به توافق وادار کند؟
دادههای موجود چنین رابطه قطعیای را اثبات نمیکنند. افزایش قیمت انرژی هزینه اقتصادی ایجاد میکند، اما تصمیم سیاسی آمریکا تحت تأثیر مجموعهای از عوامل اقتصادی، امنیتی و دیپلماتیک قرار دارد.
چرا با وجود تولید بالای نفت آمریکا، تنگه هرمز برای این کشور مهم است؟
زیرا قیمت نفت و بسیاری از فرآوردههای انرژی در بازار جهانی شکل میگیرد. افزایش قیمت جهانی نفت و کمبود فرآورده میتواند بر قیمت بنزین، گازوئیل، حملونقل و تورم آمریکا اثر بگذارد.
آیا مسیر دیگری میتواند جای تنگه هرمز را بگیرد؟
عربستان و امارات مسیرهای جایگزین دارند، اما ظرفیت این زیرساختها محدود است و نمیتواند در همه شرایط کل جریان پیش از جنگ هرمز را جایگزین کند.
آخرین قیمت نفت برنت در ۲ مهر ۱۴۰۵ چقدر است؟
بر اساس گزارش رویترز، نفت برنت در معاملات ۲۴ سپتامبر تا محدوده ۱۰۷ دلار بالا رفت و ساعت ۱۲:۲۹ به وقت نیویورک ۱۰۵.۱۲ دلار در هر بشکه معامله شد. قیمت نفت لحظهای است و در طول معاملات تغییر میکند.
جمعبندی؛ قدرت هرمز فقط در نفت گران نیست
آخرین دادهها نشان میدهد تنگه هرمز همچنان یکی از متغیرهای اصلی بازار جهانی انرژی است. جریان نفت این آبراه در اوت بسیار پایینتر از سطح پیش از جنگ باقی ماند، بنزین و گازوئیل آمریکا گران شدهاند و نفت برنت همچنان بالای ۱۰۰ دلار معامله میشود.
اما مهمترین تحول تازه شاید خود قیمت نفت نباشد. گزارش ۲۴ سپتامبر رویترز نشان میدهد بازگشایی هرمز اکنون در چارچوب مذاکرات ایران و آمریکا نیز مطرح شده است. این تحول وزن اقتصادی آبراه را از یک شوک کوتاهمدت بازار فراتر میبرد.
در مقابل، تجربه ماههای گذشته نشان داده بازار بدون واکنش نمیماند. مسیرهای جایگزین، کاهش تقاضا، ذخایر و تغییر الگوی تأمین میتوانند بخشی از فشار را جذب کنند. بنابراین برای سنجش واقعی اهرم فشار ایران باید همزمان سه متغیر را دید: هزینهای که اختلال برای طرف مقابل ایجاد میکند، هزینهای که برای خود ایران و منطقه دارد و سرعتی که بازار میتواند وابستگی خود را کاهش دهد.
منابع گزارش
آژانس بینالمللی انرژی؛ جریان نفت هرمز و جبران کمبود عرضه
منبع داده ۷.۶ میلیون بشکه در روز، کاهش ۱۳.۱ میلیون بشکهای جریان و واکنش بازار به اختلال عرضه.
آژانس بینالمللی انرژی؛ گزارش بازار نفت سپتامبر ۲۰۲۶
آخرین ارزیابی IEA از عرضه، تقاضا، فرآوردهها و اختلال خاورمیانه.
رویترز؛ آخرین قیمت نفت و مذاکرات ایران و آمریکا، ۲۴ سپتامبر
منبع آخرین قیمت برنت و گزارش گفتوگو درباره بازگشایی مرحلهای هرمز.
رویترز؛ ارزیابی جیپیمورگان از بازار نفت
منبع سناریوی بازار نفت و برآورد ارزش منصفانه برنت.
اداره اطلاعات انرژی آمریکا؛ قیمت بنزین و گازوئیل
منبع قیمت هفتگی سوخت آمریکا.
اداره آمار کار آمریکا؛ CPI اوت ۲۰۲۶
منبع تورم ۳.۴ درصدی و سهم افزایش قیمت بنزین در تورم ماهانه.
فدرال رزرو؛ تصمیم نرخ بهره سپتامبر ۲۰۲۶
منبع دامنه ۳.۷۵ تا ۴ درصدی نرخ بهره.


نظر شما در مورد این مطلب چیه؟