
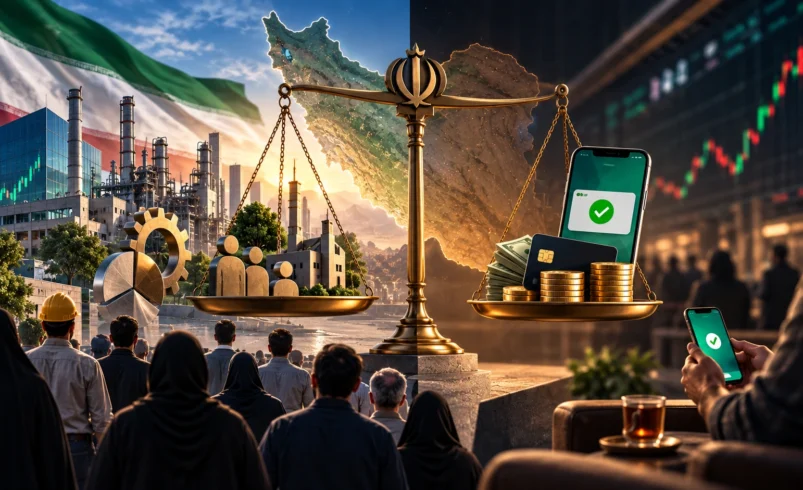
سهام عدالت زمانی میتواند ابزار واقعی مردمیسازی اقتصاد باشد که مالکیت نزدیک به ۴۹ میلیون ایرانی فقط به دریافت دورهای سود محدود نماند و به حق رأی، دسترسی به اطلاعات، نظارت بر مدیریت و امکان تصمیمگیری درباره دارایی متصل شود. ارزش کل سبد سهام عدالت در سال ۱۴۰۵ حدود ۲۲۰۰ همت اعلام شده است؛ با این حال، ادامه ابهام در مدیریت شرکتهای سرمایهگذاری استانی و نحوه آزادسازی نشان میدهد فاصله میان «مالکیت مردم» و «اختیار مردم» همچنان یکی از مسائل اصلی این طرح است.
سهام عدالت؛ سؤال فقط این نیست که سود چه زمانی واریز میشود
بخش بزرگی از جستوجوها و اخبار مربوط به سهام عدالت حول یک پرسش میچرخد: سود سهام عدالت چه زمانی واریز میشود؟ این پرسش برای میلیونها خانوار اهمیت معیشتی دارد، اما اگر سهام عدالت را به عنوان یکی از بزرگترین طرحهای انتقال مالکیت عمومی در اقتصاد ایران بررسی کنیم، مسئله بسیار بزرگتر از زمان پرداخت سود است.
پرسش اصلی این است که آیا دارنده سهام عدالت فقط دریافتکننده سود یک دارایی است یا میتواند مانند یک سهامدار واقعی درباره دارایی خود اطلاعات داشته باشد، رأی بدهد، بر مدیریت نظارت کند و در نهایت درباره آن تصمیم بگیرد؟
چارسو اقتصاد در گزارش مردمیسازی اقتصاد چیست؟ تفاوت با خصوصیسازی، اصل ۴۴ و اقتصاد مقاومتی این تفاوت را بررسی کرده است: مردمیسازی صرفاً انتقال اسمی دارایی نیست؛ مالکیت زمانی معنا پیدا میکند که با مشارکت و برخورداری از منافع اقتصادی همراه شود.
سهام عدالت از ابتدا با چه هدفی شکل گرفت؟
سهام عدالت با هدف گسترش مالکیت عمومی، مشارکت اقشار مختلف در ثروت ملی و توزیع عادلانهتر دارایی شکل گرفت. جعفر قادری، رئیس کمیسیون ویژه حمایت از تولید و نظارت بر اجرای سیاستهای کلی اصل ۴۴ مجلس، نیز در تحلیلی درباره ساختار سهام عدالت نوشته است که این طرح با هدف گسترش مالکیت عمومی، مردمیسازی اقتصاد و توزیع عادلانهتر ثروت ایجاد شد.
براساس آمار منتشرشده از وضعیت سهام عدالت، حدود ۴۹ میلیون نفر در این طرح حضور دارند؛ حدود ۱۹ میلیون نفر روش مدیریت مستقیم را انتخاب کردهاند و حدود ۳۰ میلیون نفر در روش غیرمستقیم و از طریق شرکتهای سرمایهگذاری استانی قرار دارند.
بنابراین سود نقدی فقط یکی از منافع این دارایی است. معیار بزرگتر این است که آیا چنین حجم گستردهای از مالکیت توانسته سهم مردم از تصمیمگیری اقتصادی را نیز افزایش دهد یا خیر.
۲۲۰۰ همت دارایی؛ ابعاد اقتصادی سهام عدالت چقدر است؟
ولیالله جعفری، مدیر نظارت بر ناشران سازمان بورس، در تیر ۱۴۰۵ ارزش کل سبد سهام عدالت را حدود ۲۲۰۰ همت اعلام کرد. براساس همین آمار، حدود ۸۴۰ همت از این ارزش به سهامداران روش مستقیم و حدود ۱۳۶۰ همت به شرکتهای سرمایهگذاری استانی و سهامداران روش غیرمستقیم مربوط بوده است.
| شاخص | آخرین رقم اعلامشده | اهمیت در مردمیسازی |
|---|---|---|
| تعداد دارندگان سهام عدالت | حدود ۴۹ میلیون نفر | یکی از گستردهترین ساختارهای مالکیت عمومی کشور |
| سهامداران روش مستقیم | حدود ۱۹ میلیون نفر | مدیریت مستقیمتر دارایی |
| سهامداران روش غیرمستقیم | حدود ۳۰ میلیون نفر | وابسته به عملکرد شرکتهای سرمایهگذاری استانی |
| ارزش کل سبد سهام عدالت | حدود ۲۲۰۰ همت در تیر ۱۴۰۵ | نشاندهنده مقیاس بسیار بزرگ دارایی تحت مالکیت مردم |
| ارزش بخش مستقیم | حدود ۸۴۰ همت | دارایی مربوط به سهامداران روش مستقیم |
| ارزش بخش غیرمستقیم | حدود ۱۳۶۰ همت | دارایی مرتبط با شرکتهای سرمایهگذاری استانی |
این ارقام یک نکته مهم را نشان میدهد: مسئله سهام عدالت دیگر صرفاً توزیع یک سود دورهای نیست. صحبت از یکی از بزرگترین مجموعههای دارایی متعلق به میلیونها ایرانی است و به همین دلیل کیفیت حکمرانی این دارایی اهمیت اقتصادی مستقلی دارد.
تفاوت «خبر واریز سود» با «مردمیسازی اقتصاد» چیست؟
| زاویه | پرسش اصلی | معیار موفقیت |
|---|---|---|
| پرداخت سود | چه زمانی و چه مبلغی واریز میشود؟ | پرداخت کامل، منظم و شفاف سود |
| مالکیت | مردم واقعاً مالک چه دارایی هستند؟ | مالکیت مشخص و قابل ردیابی |
| مشارکت | سهامدار چگونه رأی میدهد و نظارت میکند؟ | دسترسی به مجمع، اطلاعات و حق رأی |
| نقدشوندگی | سهامدار تا چه اندازه درباره دارایی خود اختیار دارد؟ | سازوکار پایدار و کنترلشده برای معامله |
| مردمیسازی اقتصاد | آیا مالکیت مردم به قدرت اقتصادی تبدیل شده است؟ | ترکیب مالکیت، اختیار، شفافیت و مشارکت |
چرا ظرفیت سهام عدالت هنوز کامل فعال نشده است؟
چارسو اقتصاد پیشتر در گزارش سهام عدالت ۵۰ میلیون ایرانی؛ چرا این ظرفیت بزرگ اقتصادی قفل شده است؟ ابعاد این مسئله را بررسی کرده است. دادههای تازه سال ۱۴۰۵ نیز نشان میدهد گره اصلی فقط ارزش دارایی نیست، بلکه نحوه اداره آن است.
مالکیت گسترده است، اما اختیار هنوز کامل نیست
داشتن سهم زمانی به مشارکت اقتصادی مؤثر نزدیک میشود که سهامدار بتواند اطلاعات شرکت را دریافت کند، در سازوکار انتخاب مدیران نقش داشته باشد، در مجامع مشارکت کند و درباره دارایی خود تصمیم بگیرد.
۱۹ میلیون نفر مستقیم و ۳۰ میلیون نفر غیرمستقیم هستند
دو مسیر مدیریتی سهام عدالت ساختار این طرح را پیچیده کرده است. حدود ۱۹ میلیون نفر روش مستقیم و حدود ۳۰ میلیون نفر روش غیرمستقیم را در اختیار دارند و گروه دوم به عملکرد و ساختار شرکتهای سرمایهگذاری استانی وابستهاند.
مجامع شرکتهای استانی هنوز یکی از گرههای اصلی است
در سال ۱۴۰۵ شورای عالی بورس بر برگزاری مجامع شرکتهای سرمایهگذاری استانی، تعیین تکلیف صورتهای مالی، انتخاب ارکان مدیریتی و تکمیل الزامات افشای اطلاعات تأکید کرد. بازگشایی معاملات این شرکتها نیز به سامانیافتن همین ساختار گره خورده است.
مالکیت بدون شفافیت، مشارکت کامل ایجاد نمیکند
برای سهامداران روش غیرمستقیم، کیفیت انتشار صورتهای مالی، نحوه انتخاب مدیران و امکان حضور مؤثر در مجامع تعیین میکند که مالکیت آنها تا چه اندازه از حالت اسمی خارج شده است.
آزادسازی سهام عدالت فقط به معنی امکان فروش نیست
یکی از خطاهای رایج در بحث سهام عدالت، یکسان دانستن «آزادسازی» با «امکان فروش فوری» است. آزادسازی پایدار باید چند حق را همزمان برای سهامدار تقویت کند: دسترسی به اطلاعات، مشارکت در مجامع، اعمال رأی، نظارت بر مدیریت و امکان تصمیمگیری درباره دارایی.
در سال ۱۴۰۵ نیز بحث بازگشایی و معاملهپذیری سهام عدالت دوباره در شورای عالی بورس مطرح شد، اما اجرای آن به تعیین تکلیف ساختار شرکتهای سرمایهگذاری استانی، برگزاری مجامع و تکمیل الزامات قانونی وابسته ماند.
این احتیاط یک دلیل اقتصادی نیز دارد. اگر میلیونها دارنده سهام در یک بازه کوتاه امکان عرضه گسترده پیدا کنند، بازار باید توان جذب فشار فروش را داشته باشد. علاوه بر آن، سیاستگذار باید مراقب باشد آزادسازی به انتقال سریع مالکیت از سهامداران خرد به تعداد محدودی خریدار بزرگ منجر نشود؛ اتفاقی که میتواند با فلسفه اولیه توزیع مالکیت در تضاد قرار گیرد.
سهام عدالت چه زمانی واقعاً ابزار مردمیسازی اقتصاد میشود؟
وقتی سهامدار بداند مالک چیست
ترکیب دارایی، ارزش آن، عملکرد شرکتهای سرمایهپذیر و صورتهای مالی باید به شکل شفاف و قابل دسترس ارائه شود.
وقتی حق رأی قابل استفاده باشد
مالکیت بدون امکان مشارکت در مجامع و سازوکار تصمیمگیری، بخش مهمی از مفهوم سهامداری را ناقص میکند.
وقتی مدیران در برابر سهامداران پاسخگو باشند
شرکتهای سرمایهگذاری استانی باید از ساختاری برخوردار باشند که سهامداران بتوانند عملکرد مدیران و نحوه اداره دارایی را ارزیابی کنند.
وقتی سود به شکل شفاف و منظم توزیع شود
پرداخت سود همچنان یکی از حقوق اصلی سهامدار است. مردمیسازی قرار نیست اهمیت سود را حذف کند؛ بلکه باید حقوق سهامدار را فراتر از دریافت سود توسعه دهد.
وقتی اختیار دارایی نیز به مردم نزدیک شود
مهمترین آزمون، فاصله میان «مالک بودن» و «اختیار داشتن» است. هرچه این فاصله کمتر شود، سهام عدالت به هدف مردمیسازی اقتصاد نزدیکتر میشود.
وضعیت سود سهام عدالت چه ارتباطی با این بحث دارد؟
سود سهام عدالت یکی از ملموسترین منافع این دارایی برای خانوارهاست و طبیعی است که زمان و مبلغ پرداخت آن جستوجوی بالایی داشته باشد. با این حال، تأخیر در تجمیع سود شرکتهای سرمایهپذیر در سال ۱۴۰۵ بار دیگر نشان داد که حتی همین بخش نیز به کیفیت حکمرانی، وصول سود شرکتها و سازوکار توزیع وابسته است.
بنابراین پرداخت منظم سود باید یکی از شاخصهای ارزیابی سهام عدالت باشد، نه تنها شاخص آن. طرحی با حدود ۴۹ میلیون سهامدار و هزاران همت دارایی را نمیتوان فقط با تعداد دفعات واریز سود ارزیابی کرد.
چکلیست ارزیابی سهام عدالت بهعنوان ابزار مردمیسازی
شفافیت مجامع
آیا زمان، دستور جلسه، نتیجه رأیگیری و تصمیمات شرکتهای سرمایهگذاری استانی برای سهامداران قابل دسترس است؟
شفافیت مالی
آیا صورتهای مالی، ترکیب هیئتمدیره و عملکرد شرکتها بهموقع و به شکل قابل بررسی منتشر میشود؟
حق رأی و نظارت
آیا سهامدار مسیر مشخص و عملی برای اعمال رأی و نظارت بر مدیریت دارایی خود دارد؟
اختیار دارایی
آیا سازوکاری پایدار و بدون ایجاد شوک در بازار برای اعمال اختیار سهامدار نسبت به دارایی وجود دارد؟
توزیع منافع
آیا سود و سایر منافع اقتصادی دارایی به شکل شفاف، منظم و قابل پیگیری به سهامدار میرسد؟
هرچه پاسخ به این پرسشها مثبتتر باشد، میتوان سهام عدالت را به یک ابزار واقعیتر برای مردمیسازی اقتصاد نزدیک دانست. در مقابل، اگر ارتباط سهامدار با این دارایی عمدتاً به انتظار برای اعلام زمان سود محدود بماند، بخش مهمی از ظرفیت اولیه طرح همچنان فعال نشده است.
جمعبندی؛ سهام عدالت از توزیع سود تا توزیع قدرت اقتصادی
سهام عدالت از نظر مقیاس مالکیت، ظرفیت کمنظیری در اقتصاد ایران دارد: حدود ۴۹ میلیون دارنده و سبدی که ارزش آن در تیر ۱۴۰۵ حدود ۲۲۰۰ همت اعلام شده است. اما تعداد سهامداران به تنهایی اثبات نمیکند که مردمیسازی اقتصاد کامل شده است.
آزمون اصلی، کیفیت مالکیت است. آیا مردم فقط نامشان در فهرست سهامداران قرار دارد یا میتوانند اطلاعات دریافت کنند، رأی بدهند، مدیران را پاسخگو کنند و درباره دارایی خود تصمیم بگیرند؟
واریز سود بخشی ضروری از حقوق سهامدار است، اما نقطه پایان سهام عدالت نیست. اگر قرار است سهام عدالت نمونهای از مردمیسازی اقتصاد باشد، مسیر آن باید از «توزیع دارایی» به «توزیع اختیار، مشارکت و منافع اقتصادی» برسد.
پرسشهای پرتکرار درباره سهام عدالت و مردمیسازی اقتصاد
آیا سهام عدالت ابزار مردمیسازی اقتصاد است؟
سهام عدالت از ابتدا با هدف گسترش مالکیت عمومی طراحی شد، اما تحقق کامل مردمیسازی به میزان اختیار، شفافیت، حق رأی و مشارکت واقعی سهامداران در کنار دریافت سود بستگی دارد.
چند نفر سهام عدالت دارند؟
آمارهای رسمی و اظهارات مسئولان بازار سرمایه تعداد دارندگان سهام عدالت را حدود ۴۹ میلیون نفر اعلام کردهاند؛ حدود ۱۹ میلیون نفر روش مستقیم و حدود ۳۰ میلیون نفر روش غیرمستقیم دارند.
ارزش کل سهام عدالت چقدر است؟
مدیر نظارت بر ناشران سازمان بورس در تیر ۱۴۰۵ ارزش کل سبد سهام عدالت را حدود ۲۲۰۰ همت اعلام کرد که حدود ۸۴۰ همت آن مربوط به روش مستقیم و حدود ۱۳۶۰ همت مربوط به بخش غیرمستقیم بود.
آزادسازی سهام عدالت یعنی امکان فروش کامل سهام؟
خیر. آزادسازی فقط مسئله فروش نیست و به نحوه مدیریت، معاملهپذیری، برگزاری مجامع، حقوق سهامداران و سازوکار جلوگیری از فشار فروش گسترده نیز ارتباط دارد.
چرا مجامع شرکتهای سرمایهگذاری استانی مهم هستند؟
حدود ۳۰ میلیون سهامدار از روش غیرمستقیم استفاده میکنند. بنابراین صورتهای مالی، ترکیب مدیریتی، مجامع و نحوه اداره شرکتهای سرمایهگذاری استانی مستقیماً بر کیفیت اعمال مالکیت این گروه اثر دارد.
منابع
چارسو اقتصاد؛ مردمیسازی اقتصاد چیست؟
مردمیسازی اقتصاد چیست؟ تفاوت با خصوصیسازی، اصل ۴۴ و اقتصاد مقاومتی
چارسو اقتصاد؛ ظرفیت اقتصادی سهام عدالت
سهام عدالت ۵۰ میلیون ایرانی؛ چرا این ظرفیت بزرگ اقتصادی قفل شده است؟
تسنیم؛ ارزش ۲۲۰۰ همتی سهام عدالت
افزایش ارزش سهام عدالت به ۲۲۰۰ همت و وضعیت شرکتهای سرمایهگذاری استانی
تسنیم؛ هدف و ساختار سهام عدالت
تسنیم؛ وضعیت بازگشایی و معاملات سهام عدالت



نظر شما در مورد این مطلب چیه؟