
افتتاح یک سد، نیروگاه یا شبکه آبرسانی، پایان تعهد مالی آن نیست. ساخت، دارایی جدید ایجاد میکند؛ اما بهرهبرداری از همان دارایی در سالهای بعد به انرژی، نیروی انسانی، بازرسی، تعمیر و قطعات نیاز دارد. اهمیت این موضوع در اقتصاد پساجنگ بیشتر است؛ زیرا منابع محدود باید هم برای بازسازی آسیبها و هم برای فعال نگه داشتن زیرساختهای موجود استفاده شوند.
چارسو اقتصاد پیشتر در گزارش «توسعه پساجنگ ایران؛ ۵ مسیر رشد اقتصادی فراتر از بازسازی» توضیح داده بود که بازسازی فیزیکی بهتنهایی معادل رشد پایدار نیست. در این گزارش، پرسش دقیقتری را بررسی میکنیم: پس از پایان ساخت، چه کسی مسئول تأمین هزینههای تداوم خدمت است؟
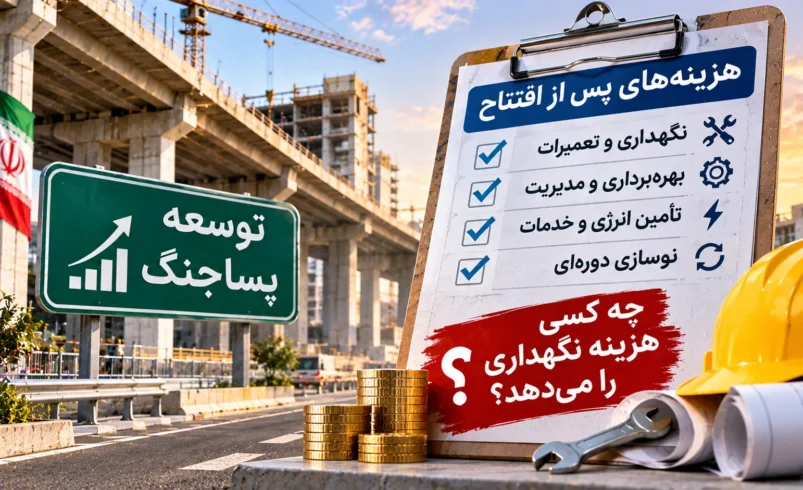
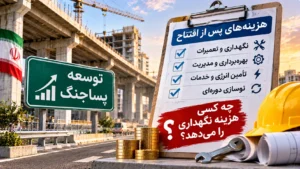
هزینه نگهداری زیرساخت بعد از افتتاح را چه کسی میدهد؟
پاسخ به مالکیت دارایی، دستگاه بهرهبردار، قوانین تعرفهگذاری و نوع قرارداد بستگی دارد. دولت ممکن است مستقیماً هزینه را از بودجه پرداخت کند؛ شرکت ارائهدهنده خدمت میتواند بخشی از هزینه را از درآمد قانونی خود تأمین کند؛ یا قرارداد بهرهبرداری، مسئولیت مشخصی برای طرف غیردولتی ایجاد کند. در برخی طرحها، این منابع همزمان به کار گرفته میشوند.
| مسیر تأمین مالی | چه کسی پرداخت میکند؟ | مسئله مهم |
|---|---|---|
| اعتبارات بودجهای | دولت یا دستگاه عمومی از محل منابع مصوب و تخصیصیافته | وجود ردیف بودجه بهتنهایی به معنای پرداخت کامل و بهموقع نیست. |
| درآمد ارائه خدمت | مشترکان در چارچوب تعرفههای قانونی آب، برق یا سایر خدمات | باید میان بهای پرداختی مشترک و هزینه واقعی خدمت تفاوت گذاشت. |
| حمایت و یارانه بودجهای | منابع عمومی برای پوشش بخشی از هزینه یا مابهالتفاوت قیمت تکلیفی | مبلغ تعهد، منبع تأمین و زمان تسویه باید روشن باشد. |
| قرارداد بهرهبرداری یا مشارکت | طرف قرارداد طبق تقسیم مسئولیتها؛ گاهی همراه با پرداخت دولت یا دریافت کارمزد خدمت | پرداختکننده نهایی و مسئول خرابی باید در قرارداد مشخص باشد. |
بنابراین نمیتوان گفت تمام هزینه نگهداری را مردم از طریق قبض میپردازند یا همه آن مستقیماً بر عهده خزانه است. برای پاسخ دقیق درباره هر پروژه باید قرارداد، بودجه، تعرفه و صورتهای مالی بهرهبردار بررسی شود.
چرا بودجه ساخت سد و نیروگاه برای نگهداری آن کافی نیست؟
هزینه ساخت، معمولاً به ایجاد یا تکمیل دارایی مربوط است. در مقابل، نگهداری جاری شامل بازدید دورهای، سرویس تجهیزات، تعمیرات معمول، تأمین قطعات مصرفی و بخشی از هزینههای استمرار بهرهبرداری میشود. تعویض کامل یک تجهیز اصلی یا بازسازی گسترده شبکه نیز ممکن است ماهیت سرمایهای داشته باشد و نباید بهطور خودکار با تعمیر روزمره یکسان فرض شود.
ماده ۵۱ قانون محاسبات عمومی کشور درباره هزینههای جاری مستمری که اجرای آنها از یک سال مالی فراتر میرود، امکان قرارداد متناسب با مدت اجرا را پیشبینی کرده است. این ماده همچنین دستگاههای مشمول را مکلف میکند اعتبار لازم برای تعهدات مربوط را در بودجه سالانه، مقدم بر سایر اعتبارات منظور کنند.
این حکم به معنای آن نیست که برای همه پروژههای عمرانی بهصورت خودکار بودجه نگهداری تخصیص مییابد. نکته اساسی، ضرورت پیشبینی تعهدات مستمر و تفکیک آنها از هزینه اولیه ساخت است.
بانک جهانی نیز در چارچوب ارزیابی هزینه چرخه عمر زیرساخت تأکید میکند که مقایسه اقتصادی پروژه باید هزینههای ساخت، بهرهبرداری و نگهداری را در طول عمر دارایی در نظر بگیرد. به بیان ساده، پروژهای که ارزان ساخته میشود اما نگهداری پرهزینه و دشواری دارد، لزوماً انتخاب اقتصادی بهتری نیست.
آیا هزینه نگهداری سد و نیروگاه به قبض آب و برق مردم منتقل میشود؟
بخشی از هزینه ارائه خدمات میتواند در تعرفه قانونی منعکس شود، اما این مسئله به معنای انتقال خودکار تمام هزینهها به مشترکان نیست. تفاوت میان قیمت تمامشده، قیمت تکلیفی، یارانه و میزان مصرف در نحوه تأمین مالی خدمات عمومی اهمیت دارد.
برای نمونه، ماده ۳ قانون هدفمند کردن یارانهها در محاسبه قیمت تمامشده آب به هزینه تأمین، انتقال و توزیع اشاره میکند. همین ماده، مبنای کارمزد خدمات جمعآوری و دفع فاضلاب را هزینههای نگهداری و بهرهبرداری شبکه، پس از کسر اقلام و کمکهای مقرر قانونی، قرار داده است.
در صنعت برق نیز مواد ۵ و ۶ قانون حمایت از صنعت برق کشور به دو مسیر جداگانه اشاره دارند: پیشبینی منابعی برای توسعه و نگهداری شبکههای برق روستایی و پیشبینی اعتبار مابهالتفاوت قیمت فروش تکلیفی برق با قیمت تمامشده.
همچنین ماده ۸ قانون مانعزدایی از توسعه صنعت برق پیشبینی ردیف مشخص تعهدات دولت بابت مابهالتفاوت قیمتهای تمامشده و تکلیفی فروش برق و انشعاب را مقرر کرده است.
این مقررات، سازوکارهای قانونی تأمین مالی را نشان میدهند؛ اما از آنها نمیتوان رقم تعرفه امروز، افزایش قطعی قبضها یا میزان واقعی تخصیص بودجه سال ۱۴۰۵ را نتیجه گرفت. برای این موارد باید مصوبات تعرفه و عملکرد مالی همان سال جداگانه بررسی شوند.
مشارکت بخش خصوصی هزینه نگهداری را از بین نمیبرد
گاهی تصور میشود اگر ساخت یا بهرهبرداری به شرکت غیردولتی واگذار شود، هزینه نگهداری دیگر بر عهده بخش عمومی نیست. این نتیجهگیری دقیق نیست. شرکت بهرهبردار باید هزینه فعالیت خود را از منبعی تأمین کند؛ این منبع میتواند درآمد خدمت، پرداخت قراردادی دولت یا ترکیبی از آنها باشد.
طبق ماده ۲۷ قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲)، واگذاری برخی طرحهای تملک دارایی سرمایهای در قالب قراردادهای مصوب شورای اقتصاد امکانپذیر است. در این چارچوب، نحوه تأمین مالی دوره ساخت، پرداخت هزینه بهرهبرداری یا خرید خدمات در مدت قرارداد و استاندارد کیفیت خدمت باید تعیین شود.
بنابراین حضور بخش خصوصی به معنای «ساخت و نگهداری رایگان» نیست. پرسش درست این است که چه کسی مسئول تعمیر خرابی است، هزینه تعویض تجهیزات اصلی از کجا پرداخت میشود و اگر کیفیت خدمت کاهش یابد، چه سازوکار پاسخگویی وجود دارد.
راهنمای قراردادهای بهرهبرداری و نگهداری بانک جهانی نیز بر تعیین استاندارد خدمت، برنامه تعمیرات، مسئولیت جایگزینی تجهیزات و روش برخورد با عملکرد نامطلوب پیمانکار تأکید دارد.
در همین زمینه، گزارش «حمایت از تولید بدون رانت چگونه ممکن است؟» در چارسو اقتصاد اهمیت اتصال حمایت عمومی به نتیجه قابل اندازهگیری را بررسی کرده است؛ منطقی که درباره قرارداد نگهداری زیرساخت نیز کاربرد دارد.
وقتی هزینه نگهداری پرداخت نشود، چه اتفاقی میافتد؟
کمبود نگهداری میتواند احتمال خرابی تجهیزات، طولانی شدن تعمیرات و افت کیفیت خدمت را افزایش دهد. پیامد آن برای خانوار و تولیدکننده فقط در صورتحساب خدمات ظاهر نمیشود؛ اختلال آب یا برق ممکن است هزینه استفاده از تجهیزات جایگزین، توقف تولید یا خسارت به کالاهای حساس را نیز ایجاد کند.
البته هر قطعی آب و برق ناشی از ضعف نگهداری نیست. کمبود منابع آب، ناترازی تولید و مصرف انرژی، حادثه یا آسیب مستقیم به شبکه میتواند علت مستقل داشته باشد. برای نسبت دادن اختلال یک منطقه به نگهداری نامناسب، به گزارش فنی بهرهبردار نیاز است.
گزارش بانک جهانی درباره زیرساختهای قابلاتکا و تابآور نشان میدهد عقب انداختن تعمیرات میتواند هزینههای اقتصادی گستردهتری برای مردم، بنگاهها و ارائهدهندگان خدمات ایجاد کند. به همین دلیل، صرف افزایش بودجه بدون برنامه مشخص نگهداری نیز کافی نیست.
پیش از افتتاح یک پروژه پساجنگ باید چه چیزهایی روشن باشد؟
در تصمیمگیری درباره بازسازی زیرساخت، علاوه بر هزینه ساخت، باید امکان ادامه خدمت در سالهای بعد سنجیده شود. پنج پرسش زیر میتواند مبنای ارزیابی هر طرح قرار گیرد:
- مسئول بهرهبرداری کیست؟ نام دستگاه یا شرکت مسئول نگهداری، تعمیر و پاسخگویی باید مشخص باشد.
- هزینه سالانه از کجا میآید؟ سهم منابع بودجهای، درآمد خدمت و تعهد قراردادی باید از هم تفکیک شود.
- قطعه و نیروی متخصص تأمین است؟ دسترسی به تجهیزات جایگزین، آموزش و برنامه سرویس دورهای باید بررسی شود.
- نوسازی اساسی چگونه تأمین مالی میشود؟ تعویض تجهیزات پرهزینه نباید با تعمیرات جزئی یکسان فرض شود.
- موفقیت پروژه با چه شاخصی سنجیده میشود؟ زمان قطعی، سرعت رفع خرابی، میزان هدررفت آب یا تلفات شبکه و کیفیت خدمت، از شمار افتتاحها گویاترند.
این نگاه میتواند مکمل «نقشه پنجساله توسعه پساجنگ ایران برای ارز، گاز و صادرات» باشد؛ زیرا بازسازی ظرفیت انرژی زمانی به ثبات اقتصادی کمک میکند که ظرفیت احیاشده در سالهای بعد نیز قابل استفاده بماند.
نتیجه: افتتاح پروژه پایان تعهد مالی نیست
در توسعه پساجنگ، پرسش اصلی فقط این نیست که چند سد، نیروگاه یا شبکه جدید ساخته شد. باید پرسید کدام پروژه پس از افتتاح همچنان خدمت میدهد، هزینه نگهداری آن از چه منبعی پرداخت میشود و چه نهادی درباره کیفیت عملکرد پاسخگوست.
جمعبندی این است که هزینه نگهداری زیرساخت، بسته به ساختار هر طرح، میان بودجه عمومی، درآمد قانونی خدمات و تعهدات قراردادی تقسیم میشود. اگر این تقسیم مسئولیت از ابتدا شفاف نباشد، هزینهای که در زمان افتتاح دیده نشده است، بعدها به شکل تعمیرات اضطراری، افت کیفیت خدمت یا فشار مالی بر بودجه و مصرفکنندگان ظاهر میشود.
پرسشهای مهم درباره هزینه نگهداری زیرساخت
هزینه نگهداری سد و نیروگاه را دولت میدهد یا مردم؟
بسته به ساختار مالی پروژه، هزینه میتواند از بودجه عمومی، درآمد تعرفههای قانونی، حمایتهای بودجهای یا قرارداد بهرهبرداری تأمین شود. برای تعیین سهم هر طرف باید اسناد همان پروژه بررسی شود.
آیا با افتتاح نیروگاه جدید، مشکل قطعی برق برطرف میشود؟
افتتاح ظرفیت جدید بهتنهایی کافی نیست. تأمین سوخت یا انرژی ورودی، سلامت شبکه، تجهیزات، تعمیرات و تعادل عرضه و تقاضا نیز بر استمرار برقرسانی اثر دارند.
چرا نگهداری زیرساخت باید از زمان طراحی پروژه پیشبینی شود؟
زیرا نوع تجهیزات، امکان تعمیر، مصرف انرژی و دسترسی به قطعات، هزینه سالهای آینده را تعیین میکند. بدون محاسبه هزینه چرخه عمر، ارزان بودن ساخت لزوماً به معنی اقتصادی بودن پروژه نیست.
منابع و مستندات گزارش
- قانون محاسبات عمومی کشور، ماده ۵۱:
متن قانون در سامانه قوانین - قانون هدفمند کردن یارانهها، بهویژه مواد ۳ و ۸:
متن فارسی قانون ـ PDF - قانون حمایت از صنعت برق کشور، مواد ۵ و ۶:
متن مصوب ـ PDF - قانون مانعزدایی از توسعه صنعت برق، ماده ۸:
متن مصوب ـ PDF - قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (۲)، ماده ۲۷:
مرکز پژوهشهای مجلس - بانک جهانی؛ ارزیابی هزینه چرخه عمر زیرساخت:
Raising Economic Efficiency in View of Life-Cycle Costs - بانک جهانی؛ مدیریت و تأمین مالی نگهداری زیرساخت:
Well-maintained: Economic Benefits from More Reliable & Resilient Infrastructure - بانک جهانی؛ مسئولیتهای قرارداد بهرهبرداری:
Checklist for Operation and Maintenance Agreement


نظر شما در مورد این مطلب چیه؟