
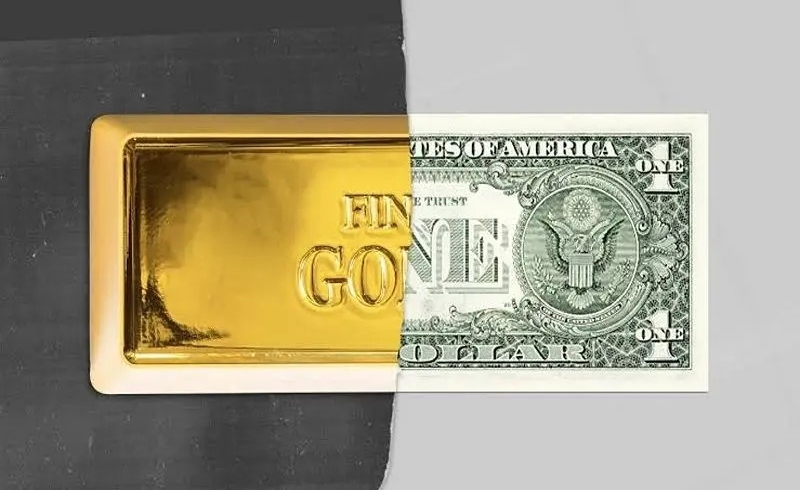
رشد پرشتاب نرخ ارز در معاملات روزهای اخیر، بلافاصله در تابلوی صندوقهای سرمایهگذاری بورس تهران منعکس شد و یک جابهجایی بزرگ نقدینگی را رقم زد. در حالی که صندوقهای درآمد ثابت با خروج سنگین ۳ هزار و ۶۶۳ میلیارد تومانی (۳.۶۶ همت) مواجه شدند، صندوقهای طلا و نقره به ترتیب میزبان ۲ هزار و ۶۱۶ میلیارد تومان و ۲۰۴ میلیارد تومان پول تازه بودند. این تغییر مسیر سریع، نشاندهنده واکنش منطقی سرمایهگذاران برای حفظ ارزش داراییهاست و تایید میکند که ساختار صندوقهای کالایی توانسته است به جای هدایت پول به سمت بازار غیررسمی ارز، نقدینگی را در یک بستر شفاف و قانونی جذب کند.
چرا سرمایهها از درآمد ثابتها خارج شدند؟
مکانیسم واکنش سرمایهگذاران به شوکهای ارزی، بر پایه «بازدهی واقعی» استوار است. معادله این رفتار اقتصادی روشن است:
جهش نرخ ارز ← افزایش انتظارات تورمی ← منفی شدن بازدهی واقعی نرخ سود بدون ریسک ← خروج نقدینگی از صندوقهای درآمد ثابت ← ورود به داراییهای متصل به ارز.
خروج ۳.۶ همت از صندوقهای درآمد ثابت، به معنای بیاعتمادی به این ابزار نیست؛ بلکه یک رفتار تاکتیکی و کوتاهمدت برای در امان ماندن از موج تورمی است. جریان نقدینگی همواره به سمتی حرکت میکند که بتواند قدرت خرید خود را حفظ کند. پیشتر در بررسی اثر انتظارات تورمی بر رفتار معاملهگران بورس نیز نشان داده شده بود که درآمد ثابتها در دورههای ثبات ارزی جذابترین ابزار بازارند و در دورههای نوسان، نقش تامینکننده نقدینگی برای خرید داراییهای جایگزین را ایفا میکنند.
صندوقهای طلا و نقره چگونه به پناهگاه تورمی تبدیل شدند؟
رشد تقاضا در صندوقهای طلا و نقره باعث شد تا ارزش معاملات صندوقهای طلا به بیش از ۲۶ هزار میلیارد تومان (معادل ۲۶ همت) برسد. نکته قابل تامل در دادههای معاملاتی، ترکیب سرانه خرید و فروش است.
در صندوقهای طلا، سرانه خرید ۲۰۶ میلیون تومان و سرانه فروش ۲۵۹ میلیون تومان ثبت شده است (قدرت خرید ۱.۲۶-). این برتری سرانه فروش در کنار ورود پول مثبت (۲.۶ همت)، یک واقعیت مهم را نشان میدهد: فروشندگان بزرگ و نهادی، کدهای خود را به تعداد بسیار زیادی از خریداران خرد واگذار کردهاند. به عبارت دیگر، مشارکت عمومی و ورود کدهای حقیقی جدید برای خرید طلا به شدت افزایش یافته است.
| گروه صندوقهای سرمایهگذاری | ارزش معاملات روزانه | جریان خالص ورود/خروج پول | سرانه خرید (هر کد حقیقی) | سرانه فروش (هر کد حقیقی) |
| صندوقهای مبتنی بر طلا | ۲۶,۱۲۴ میلیارد تومان | +۲,۶۱۶ میلیارد تومان | ۲۰۶ میلیون تومان | ۲۵۹ میلیون تومان |
| صندوقهای مبتنی بر نقره | ۲,۲۵۴ میلیارد تومان | +۲۰۴ میلیارد تومان | ۸۷ میلیون تومان | ۱۱۵ میلیون تومان |
| صندوقهای درآمد ثابت | ۴۴,۴۰۶ میلیارد تومان | -۳,۶۶۳ میلیارد تومان | ۲۳۱ میلیون تومان | ۱۱۶ میلیون تومان |
این تغییر مسیر پول چه پیامد مثبتی برای اقتصاد دارد؟
اگر ابزارهای مالی مانند صندوقهای طلا و نقره در بازار سرمایه وجود نداشتند، این حجم عظیم نقدینگی مستقیماً به سمت بازار فیزیکی ارز (چهارراه استانبول) یا سکه فیزیکی حرکت میکرد. هجوم ۲.۸ هزار میلیارد تومانی به بازارهای فیزیکی در یک روز، میتوانست حباب سکه را متورمتر کرده و تقاضای اسکناس را به شدت دچار اختلال کند.
جذب این نقدینگی در بستر صندوقهای بورسی، علاوه بر شفافیت تراکنشها و جلوگیری از قاچاق ارز، نشاندهنده بلوغ زیرساختهای بازار سرمایه است. موضوعی که در گزارش صندوقهای کالایی؛ ضربهگیر اقتصاد در برابر شوکهای ارزی نیز به عنوان یک راهبرد موفق برای تنظیم بازار معرفی شده است.
پرسشهای پرتکرار درباره شیفت نقدینگی به صندوقهای طلا
چرا همزمان با رشد دلار، پول به سمت صندوقهای طلا و نقره رفت؟
طلا و نقره به عنوان داراییهای متصل به دلار (کامودیتیهای جهانی)، ارزش خود را با نرخ ارز تنظیم میکنند. سرمایهگذاران برای جلوگیری از افت ارزش پول ملی، ریال خود را به این صندوقها تبدیل کردند.
خروج پول از صندوقهای درآمد ثابت به معنای زیاندهی آنهاست؟
خیر. صندوقهای درآمد ثابت سود تضمینشده و بدون ریسک تولید میکنند. خروج پول صرفاً یک جابهجایی مقطعی توسط سرمایهگذاران ریسکپذیرتر است که به دنبال کسب سود از نوسانات تورمی هستند.
آیا برتری سرانه فروش بر سرانه خرید در صندوق طلا نشانه بدی است؟
در شرایط ورود پول سنگین، این شاخص نشان میدهد که تعداد خریداران (تقاضای عمومی و خرد) بسیار بیشتر از تعداد فروشندگان بوده و بازیگران بزرگ در حال پاسخگویی به این تقاضای گسترده بودهاند.
تفاوت صندوق طلا با خرید سکه فیزیکی چیست؟
صندوقهای طلا ریسک سرقت، تقلب و هزینههای نگهداری را ندارند و کارمزد معاملاتی آنها بسیار کمتر از حباب سنگین سکه فیزیکی در بازار است.
جمعبندی؛ صندوقهای کالایی، سوپاپ اطمینان اقتصاد
تغییر مسیر سریع ۳.۶ هزار میلیارد تومان نقدینگی در یک روز کاری، پویایی و هوشمندی سرمایههای خرد را در اقتصاد ایران به تصویر میکشد. دادههای معاملاتی صندوقها اثبات میکند که بازار سرمایه توانسته است نقش «سوپاپ اطمینان» را در روزهای پرنوسان به خوبی ایفا کند. در حالی که رشد نرخ ارز میتوانست منجر به التهاب در بازارهای غیررسمی شود، زیرساختهای نوین مالی (صندوقهای مبتنی بر طلا و نقره) این شوک تقاضا را بدون ایجاد التهاب فیزیکی در خود هضم کردند. تداوم توسعه این ابزارها توسط سیاستگذار و تنوعبخشی به داراییهای پایه، میتواند گام بزرگی در جهت ایمنسازی پساندازهای خرد خانوارها و افزایش عمق بازار سرمایه باشد.
منابع گزارش
شرکت بورس اوراق بهادار تهران (TSE) | آمار تجمیعی ارزش معاملات و جریان نقدینگی صندوقهای سرمایهگذاری
فرابورس ایران (IFB) | دادههای سرانه خرید و فروش و قدرت خریدار حقیقی در بازار ابزارهای نوین مالی
شورای جهانی طلا (WGC) | استانداردهای پوشش ریسک ارزی از طریق صندوقهای سرمایهگذاری با پشتوانه طلا (ETF)

نظر شما در مورد این مطلب چیه؟