
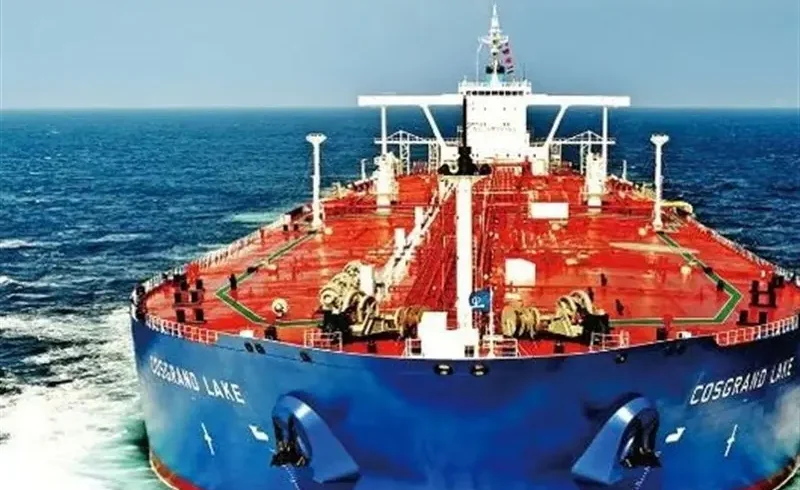
بازار جهانی نفتکشها به سطوحی رسیده که حتی رکوردهای بحران مالی ۲۰۰۸ و شوک نفتی دوران کرونا را پشت سر گذاشته است. طبق ارزیابی Poten & Partners، درآمد معادل اجاره زمانی یا TCE نفتکشهای بسیار بزرگ VLCC در مسیر شاخص خلیج فارس به خاور دور که در اوت ۲۰۲۶ بهطور متوسط حدود ۶۰۰ هزار دلار در روز بود، در سپتامبر از ۸۰۰ هزار دلار در روز عبور کرده است. بحران تنگه هرمز، محدودیت بابالمندب، کاهش تعداد مالکان مایل به پذیرش ریسک و طولانیشدن مسیرهای انتقال نفت، ظرفیت مؤثر ناوگان را کاهش دادهاند؛ همزمان تازهترین گزارش رویترز در ۱۷ سپتامبر نشان میدهد بیش از ۲۱۷ VLCC جدید در سال ۲۰۲۶ سفارش داده شدهاند و ارزش این موج سرمایهگذاری از ۲۰ میلیارد دلار عبور کرده است.
کرایه نفتکش ۸۰۰ هزار دلاری دقیقاً به چه معناست؟
عدد ۸۰۰ هزار دلار را باید با یک تفکیک مهم خواند. Poten & Partners اعلام کرده است درآمد معادل اجاره زمانی یا Time Charter Equivalent در مسیر شاخص Arabian Gulf-Far East در اوت بهطور متوسط حدود ۶۰۰ هزار دلار در روز بوده و در سپتامبر تا زمان انتشار گزارش از ۸۰۰ هزار دلار در روز عبور کرده است.
TCE معیاری برای تبدیل درآمد یک سفر دریایی به درآمد معادل روزانه است و با «قیمت ثابت اجاره روزانه همه نفتکشها» یکسان نیست. به همین دلیل نرخ معامله واقعی هر کشتی میتواند با رقم شاخص تفاوت داشته باشد.
برای نمونه، Tankers International اخیراً دو معامله VLCC از خلیج فارس به شرق آسیا را گزارش کرده است: Front Otra برای سفر به ژاپن با نرخ معادل حدود ۵۳۰ هزار دلار در روز و Olympic Life برای مسیر چین با حدود ۶۰۳ هزار دلار در روز.
Poten & Partners: جهش درآمد VLCC در مسیر خلیج فارس به خاور دور
چرا کرایه VLCCها به رکورد تاریخی رسیده است؟
مهمترین علت، کمبود فیزیکی کشتی در جهان نیست؛ مسئله اصلی کاهش ظرفیت مؤثر و قابل استفاده است. عبور از تنگه هرمز اکنون با ریسک امنیتی بسیار بیشتری همراه شده و تنها بخشی از مالکان حاضرند کشتیهای چند ده یا چند صد میلیون دلاری خود را وارد مسیرهای پرریسک کنند.
در نتیجه، صاحب محموله برای دسترسی به تعداد محدودتری از نفتکشهای آماده عبور از هرمز باید پرمیوم بسیار بالاتری بپردازد.
این وضعیت پس از گسترش جنگ نفتکشها تشدید شده است. الجزیره در گزارشهای خود از حملات متقابل ایران و آمریکا به نفتکشها در اطراف تنگه هرمز و افزایش نقش این آبراه در درگیری دریایی خبر داده است.
الجزیره: جنگ نفتکشها میان ایران و آمریکا و نقش تنگه هرمز
پنج عدد که ابعاد انفجار کرایه نفتکشها را نشان میدهد
| شاخص | رقم | منبع |
|---|---|---|
| TCE مسیر خلیج فارس به خاور دور در اوت | حدود ۶۰۰ هزار دلار در روز | Poten & Partners |
| TCE مسیر خلیج فارس به خاور دور در سپتامبر | بیش از ۸۰۰ هزار دلار در روز | Poten & Partners |
| خلیج عمان به شرق آسیا | حدود ۴۵۰ هزار دلار در روز | Poten & Partners |
| غرب آفریقا به خاور دور | حدود ۳۸۰ هزار دلار در روز | Poten & Partners |
| خلیج آمریکا به آسیا | حدود ۲۷۵ هزار دلار در روز | Poten & Partners |
| ناوگان جهانی VLCC | ۹۲۸ فروند در ابتدای سپتامبر | Poten & Partners |
| ظرفیت تقریبی هر VLCC | حدود ۲ میلیون بشکه | Poten & Partners |
رکورد فعلی چقدر از بحرانهای ۲۰۰۸ و ۲۰۲۰ بزرگتر است؟
برای درک ابعاد نرخهای فعلی باید آنها را با دو دوره استثنایی تاریخ بازار نفتکش مقایسه کرد.
ابرچرخه کشتیرانی ۲۰۰۸
در ژوئیه ۲۰۰۸ و در واپسین مراحل رونق بزرگ کشتیرانی، درآمد VLCCها به محدوده ۲۰۰ هزار دلار در روز نزدیک شد. پس از بحران مالی، این درآمد در سال ۲۰۰۹ به کمتر از ۲۰ هزار دلار در روز سقوط کرد.
بحران نفت و کرونا در ۲۰۲۰
در آوریل ۲۰۲۰ سقوط تقاضای جهانی نفت، جنگ قیمتی و افزایش تقاضا برای ذخیرهسازی شناور، بار دیگر درآمد VLCCها را به محدوده ۲۰۰ هزار دلار در روز رساند.
بحران هرمز در ۲۰۲۶
اکنون درآمد معادل روزانه مسیر شاخص داخل خلیج فارس از ۸۰۰ هزار دلار عبور کرده است؛ یعنی حدود چهار برابر قلههای تقریبی ۲۰۰ هزار دلاری آن دو دوره تاریخی.
Poten وضعیت کنونی بازار را «واقعاً بیسابقه» توصیف کرده و تأکید دارد حتی فعالان باسابقه بازار نیز با شرایطی متفاوت از چرخههای معمول مواجه شدهاند.
بحران هرمز چگونه به بازار جهانی نفتکش سرایت کرد؟
شاید مهمترین داده گزارش Poten این باشد که نرخهای نجومی فقط متعلق به کشتیهایی نیست که از تنگه هرمز عبور میکنند.
VLCCهایی که در خلیج عمان و خارج از تنگه بارگیری میکنند، میتوانند حدود ۴۵۰ هزار دلار در روز درآمد معادل داشته باشند. این رقم برای مسیر غرب آفریقا به خاور دور حدود ۳۸۰ هزار دلار و برای خلیج آمریکا به آسیا حدود ۲۷۵ هزار دلار در روز گزارش شده است.
دلیل این سرایت، اقتصاد «تن-مایل» است. هنگامی که خریداران برای جایگزینی نفت خاورمیانه به منابع دورتر روی میآورند، هر محموله برای مدت طولانیتری یک نفتکش را اشغال میکند. بنابراین حتی بدون کاهش تعداد فیزیکی کشتیها، ظرفیت قابل عرضه به بازار کاهش پیدا میکند.
برای شناخت اهمیت این گلوگاه در بازار جهانی انرژی، گزارش چارسو اقتصاد درباره تنگه هرمز و نقش آن بهعنوان گلوگاه انرژی جهان جزئیات مسیر انتقال نفت و LNG را بررسی کرده است.
بابالمندب چگونه فشار روی ناوگان نفتکش را بیشتر کرده است؟
مشکل بازار فقط هرمز نیست. محدودیت عبور از بابالمندب و افزایش ریسک دریای سرخ، بخشی از مسیرهای جایگزین صادرات نفت خاورمیانه را نیز تحت فشار قرار داده است.
این مسئله بهویژه برای عربستان اهمیت دارد؛ زیرا یکی از راههای کاهش وابستگی به هرمز، انتقال نفت از شرق عربستان به ساحل دریای سرخ و بندر ینبع است.
الجزیره در تازهترین گزارش خود در ۱۷ سپتامبر نشان داده است که عربستان برای حفظ صادرات نفت از مجموعهای از مسیرهای جایگزین، انتقال کشتیبهکشتی و مسیرهای دریای عمان و دریای سرخ استفاده میکند. فشار همزمان روی هرمز و مسیر غربی باعث میشود انعطاف شبکه صادرات نفت منطقه کمتر شود.
الجزیره: مسیرهای جایگزین صادرات نفت عربستان از ینبع تا صحار
هر VLCC چقدر نفت حمل میکند و درآمد ۸۰۰ هزار دلاری چه معنایی دارد؟
VLCC یا Very Large Crude Carrier یکی از بزرگترین کلاسهای نفتکش تجاری جهان است و معمولاً حدود ۲ میلیون بشکه نفت خام حمل میکند.
طبق داده Poten، ناوگان جهانی VLCC در اول سپتامبر ۲۰۲۶ شامل ۹۲۸ فروند بوده و میانگین سن این کشتیها حدود ۱۳ سال است.
اگر یک کشتی بهطور فرضی ۱۰ روز درآمد معادل ۸۰۰ هزار دلار در روز داشته باشد، TCE آن دوره حدود ۸ میلیون دلار خواهد بود. اما این عدد را نباید با سود خالص مالک یکی دانست؛ هزینههای عملیاتی، مالی، بیمهای، زمانی و سایر مخارج باید از درآمد کسر شوند.
چرا نفتکش پنجساله از کشتی نوساز گرانتر شده است؟
یکی از عجیبترین نشانههای رونق کنونی در بازار خرید و فروش کشتی دیده میشود.
Poten ارزش یک VLCC پنجساله را حدود ۱۵۸ میلیون دلار برآورد کرده، در حالی که قیمت سفارش یک VLCC نوساز حدود ۱۲۹ میلیون دلار است.
| نوع VLCC | ارزش تقریبی | تفاوت |
|---|---|---|
| VLCC پنجساله | ۱۵۸ میلیون دلار | ۲۹ میلیون دلار پرمیوم برای کشتی آماده فعالیت |
| VLCC نوساز سفارشی | ۱۲۹ میلیون دلار |
در نگاه اول این وارونگی عجیب است، اما بازار برای «زمان» پول میدهد. نفتکش پنجساله را میتوان همین امروز وارد بازار نقدی کرد؛ در حالی که برای تحویل کشتی جدید باید چند سال منتظر ماند و هیچ تضمینی وجود ندارد نرخهای ۲۰۲۶ در زمان تحویل آن باقی مانده باشند.
آپدیت امروز؛ بیش از ۲۱۷ ابرنفتکش جدید سفارش داده شد
درآمدهای نجومی فعلی یک پیامد مهم دیگر داشتهاند: موج بیسابقه سفارش کشتی جدید.
رویترز در گزارشی که ۱۷ سپتامبر ۲۰۲۶ منتشر کرد، اعلام کرد مالکان کشتی در سال جاری تاکنون بیش از ۲۱۷ فروند VLCC سفارش دادهاند؛ تقریباً دو برابر کل سفارشهای سال گذشته. ارزش این سرمایهگذاریها از ۲۰ میلیارد دلار فراتر رفته و از نظر تعداد، بزرگترین موج سفارش در دستکم ۲۵ سال گذشته محسوب میشود.
این تحول فقط نتیجه نرخ بالای امروز نیست. تغییر جغرافیای تجارت نفت نیز اهمیت دارد. با محدودشدن جریان نفت خاورمیانه، خریداران به نفت برزیل، گویان، آرژانتین و سایر تولیدکنندگان حوزه آتلانتیک روی آوردهاند. مسیر طولانیتر یعنی هر محموله مدت بیشتری کشتی را اشغال میکند و تقاضای تن-مایل بالا میرود.
رویترز: موج بیسابقه سفارش ابرنفتکشها در سال ۲۰۲۶
دفتر سفارش ۴۰ درصدی؛ آیا بازار در آستانه مازاد ظرفیت است؟
برآورد Poten نشان میدهد دفتر سفارش VLCCها اکنون معادل حدود ۴۰ درصد ناوگان موجود شده است. این عدد یکی از بزرگترین ریسکهای میانمدت برای بازار محسوب میشود.
اگر بخش بزرگی از کشتیهای سفارشدادهشده در سالهای آینده تحویل شوند و همزمان تنگه هرمز و بابالمندب به شرایط عادیتر برگردند، عرضه ظرفیت میتواند سریعتر از تقاضا رشد کند و نرخهای حمل را پایین بیاورد.
اما سمت دیگر معادله نیز مهم است. رویترز گزارش میدهد حدود یکپنجم ناوگان VLCC بیش از ۲۰ سال سن دارد. بخشی از این کشتیها ممکن است در سالهای آینده بازنشسته شوند و بخشی دیگر نیز در ناوگان مرتبط با تجارت تحریمشده فعالیت میکنند.
بنابراین رقم ۴۰ درصد را نمیتوان مستقیماً به معنی «۴۰ درصد ظرفیت مازاد آینده» دانست.
چرا کرایه نفتکش میتواند قیمت نفت را برای خریدار بالا ببرد؟
کرایه نفتکش بخشی از هزینه رساندن هر بشکه نفت از تولیدکننده به پالایشگاه است. وقتی هزینه سفر یک VLCC چند برابر میشود، هزینه تحویل نفت نیز افزایش پیدا میکند.
رویترز در ۱۱ سپتامبر گزارش کرد نرخ Worldscale برای VLCC خلیج عمان به چین به حدود ۴۵۰ رسیده که معادل تقریباً ۱۱.۵ دلار هزینه حمل به ازای هر بشکه است.
بنابراین حتی اگر قیمت FOB نفت خام ثابت بماند، جهش هزینه حمل میتواند قیمت نهایی نفت تحویلی به پالایشگاه آسیایی را افزایش دهد.
این همان دلیلی است که بحران کشتیرانی را از یک مسئله تخصصی مالکان کشتی به مسئلهای برای بازار جهانی انرژی، پالایشگاهها و در نهایت تورم تبدیل میکند.
جنگ نفتکشها چه نقشی در جهش نرخ حمل دارد؟
رشد کرایهها را نمیتوان فقط با عرضه و تقاضای سنتی کشتی توضیح داد. حملات به نفتکشها و شناورهای تجاری، «پرمیوم ریسک جنگ» را وارد محاسبات مالکان کرده است.
رویترز گزارش کرده است که پس از تشدید حملات ایران و آمریکا به کشتیرانی منطقه، نرخ نفتکشها به رکوردهای جدید رسیده و تعداد کشتیهای آماده فعالیت در خلیج کاهش یافته است.
این تحول ادامه همان روندی است که چارسو اقتصاد در گزارش جنگ نفتکشها و اثر آن بر قیمت سوخت و بازار انرژی بررسی کرده است.
رویترز: رکوردشکنی نرخ نفتکشها پس از حملات دریایی ایران و آمریکا
آیا کرایه ۸۰۰ هزار دلاری نفتکشها پایدار میماند؟
برای پاسخ به این سؤال باید افق زمانی را جدا کرد. در کوتاهمدت، بازار همچنان با محدودیت ظرفیت مؤثر، ریسک هرمز، محدودیت بابالمندب و مسیرهای طولانیتر انتقال نفت مواجه است. این عوامل از نرخهای بالا حمایت میکنند.
اما در میانمدت، تصویر پیچیدهتر میشود.
عامل افزایشی؛ ادامه ناامنی هرمز
تا زمانی که فقط تعداد محدودی از مالکان حاضر به عبور از هرمز باشند، کشتیهای آماده ورود به خلیج میتوانند پرمیوم بسیار بالایی مطالبه کنند.
عامل افزایشی؛ طولانیشدن مسیر نفت
جایگزینی نفت خاورمیانه با محمولههای حوزه آتلانتیک، مسافت حمل و تقاضای تن-مایل را افزایش میدهد و کشتیها را برای مدت بیشتری درگیر هر سفر میکند.
عامل کاهشی؛ ورود ناوگان جدید
بیش از ۲۱۷ سفارش جدید در ۲۰۲۶ و دفتر سفارش بزرگ فعلی میتواند طی چند سال آینده عرضه VLCC را بهشدت افزایش دهد.
عامل کاهشی؛ عادیشدن گلوگاهها
اگر ریسک امنیتی هرمز و بابالمندب کاهش پیدا کند، کشتیهای بیشتری دوباره وارد این مسیرها میشوند و پرمیوم فعلی میتواند سریع کاهش یابد.
عامل تعدیلکننده؛ خروج کشتیهای پیر
سن بالای بخشی از ناوگان و احتمال بازنشستگی یا کناررفتن کشتیهای تحریمی میتواند بخشی از عرضه جدید را جذب کند.
آیا واقعاً مالکان نفتکش روزانه ۸۰۰ هزار دلار سود میکنند؟
خیر. این یکی از مهمترین سوءبرداشتها درباره ارقام فعلی است. عدد ۸۰۰ هزار دلار یک شاخص درآمد معادل روزانه TCE برای مسیر مشخص است، نه سود خالص روزانه مالک.
هزینههای عملیاتی کشتی، تأمین مالی، خدمه، تعمیر و نگهداری، بیمه، هزینههای امنیتی و شرایط قرارداد بر بازده واقعی مالک اثر میگذارند.
با این حال، حتی پس از این تفکیک، سطح درآمد فعلی از نظر تاریخی استثنایی است و توضیح میدهد چرا ارزش کشتیهای آماده فعالیت و سفارش نفتکشهای جدید بهشدت افزایش یافته است.
پرسشهای پرتکرار درباره کرایه نفتکش و VLCC
کرایه روزانه نفتکش VLCC چقدر شده است؟
طبق Poten & Partners، درآمد معادل اجاره زمانی مسیر شاخص خلیج فارس به خاور دور در سپتامبر ۲۰۲۶ از ۸۰۰ هزار دلار در روز عبور کرده است. معاملات واقعی هر کشتی میتوانند کمتر یا بیشتر از شاخص باشند.
VLCC چیست؟
VLCC مخفف Very Large Crude Carrier است؛ ابرنفتکشهایی که معمولاً حدود ۲ میلیون بشکه نفت خام حمل میکنند و برای مسیرهای طولانی تجارت نفت استفاده میشوند.
چرا کرایه نفتکشها اینقدر بالا رفته است؟
ریسک عبور از تنگه هرمز، محدودیت بابالمندب، حملات به کشتیرانی، کاهش تعداد مالکان حاضر به ورود به منطقه و طولانیشدن مسیرهای جایگزین، ظرفیت مؤثر ناوگان را کاهش دادهاند.
چند نفتکش VLCC در جهان وجود دارد؟
طبق Poten & Partners، ناوگان جهانی در اول سپتامبر ۲۰۲۶ شامل ۹۲۸ VLCC با میانگین سنی حدود ۱۳ سال بوده است.
آیا کرایه ۸۰۰ هزار دلاری ادامه پیدا میکند؟
در کوتاهمدت ادامه ناامنی در هرمز و بابالمندب میتواند نرخها را بالا نگه دارد؛ اما موج سفارش کشتیهای جدید و عادیشدن احتمالی مسیرها ریسک کاهش شدید نرخها در سالهای آینده را افزایش میدهد.
چرا نفتکش دستدوم از نوساز گرانتر است؟
زیرا کشتی موجود میتواند بلافاصله وارد بازار بسیار سودآور فعلی شود، در حالی که تحویل کشتی نوساز چند سال طول میکشد. Poten ارزش VLCC پنجساله را حدود ۱۵۸ میلیون دلار در برابر ۱۲۹ میلیون دلار برای سفارش نوساز برآورد کرده است.
جمعبندی؛ ۸۰۰ هزار دلار قله بازار است یا آغاز عصر جدید نفتکشها؟
بازار VLCC اکنون میان دو نیروی قدرتمند گرفتار شده است. در کوتاهمدت، جنگ، ریسک عبور از هرمز و بابالمندب، مسیرهای طولانیتر و کاهش تعداد مالکان مایل به پذیرش ریسک، درآمد نفتکشها را به سطوح تاریخی رساندهاند.
در سوی دیگر، همین درآمدهای استثنایی بزرگترین موج سفارش ابرنفتکش در دستکم ۲۵ سال اخیر را ایجاد کرده است. بیش از ۲۱۷ VLCC جدید فقط در سال ۲۰۲۶ سفارش داده شده و ارزش سرمایهگذاری آنها از ۲۰ میلیارد دلار عبور کرده است.
بنابراین پرسش اصلی دیگر این نیست که آیا بازار نفتکشها وارد رونق شده است؛ دادهها نشان میدهند این اتفاق رخ داده است. پرسش مهمتر این است که آیا اختلال ژئوپلیتیکی آنقدر طولانی خواهد شد که ناوگان جدید را جذب کند، یا با عادیشدن هرمز و ورود صدها کشتی تازه، رکورد ۸۰۰ هزار دلاری به قلهای کوتاهمدت پیش از سقوط بعدی بازار تبدیل خواهد شد.
منابع
Poten & Partners
داده نرخ ۶۰۰ و بیش از ۸۰۰ هزار دلاری VLCC و معاملات اخیر خلیج فارس
Poten / The Maritime Executive
تحلیل کامل Poten درباره ناوگان، مسیرها، ارزش کشتی و دفتر سفارش VLCC
Reuters، ۱۷ سپتامبر ۲۰۲۶
بیش از ۲۱۷ سفارش VLCC و سرمایهگذاری بیش از ۲۰ میلیارد دلاری در سال ۲۰۲۶
Reuters، ۱۱ سپتامبر ۲۰۲۶
الجزیره
الجزیره، ۱۷ سپتامبر



نظر شما در مورد این مطلب چیه؟