
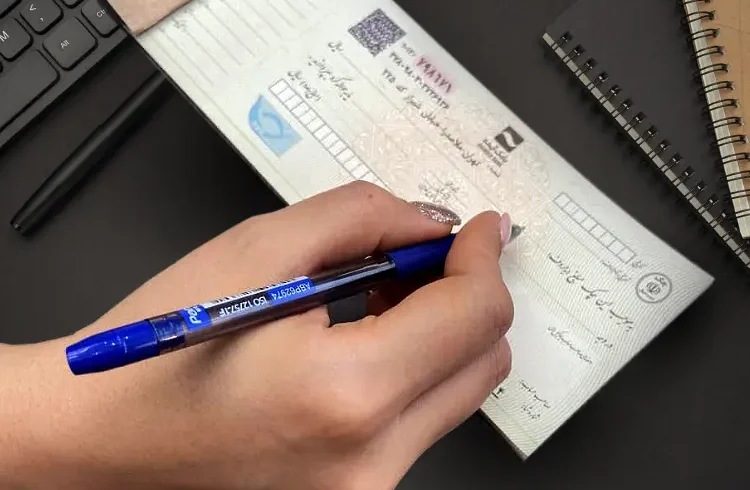
صدور چکهای کاغذی در نظام بانکی ایران باید تا پایان سال ۱۴۰۶ متوقف شود. این تکلیف در بند «ج» ماده ۱۰ قانون برنامه هفتم پیشرفت آمده و بانک مرکزی نیز برای اجرای آن نقشه راه توسعه چک الکترونیک را به شبکه بانکی ابلاغ کرده است. با این حال، توقف صدور به معنای بیاعتبار شدن دستهچکهای موجود نیست؛ چکهای کاغذی که پیش از پایان مهلت صادر شدهاند، طبق قانون تا مصرف کامل همچنان معتبر خواهند بود.
آخرین آمارهای منتشرشده نشان میدهد استفاده از چک الکترونیک با سرعت قابلتوجهی در حال افزایش است. از آبان ۱۴۰۱ تا پایان تیر ۱۴۰۵ بیش از ۸ میلیون و ۴۰۰ هزار فقره چک الکترونیک صادر شده و تعداد دستهچکهای الکترونیکی نیز از ۳ میلیون و ۵۰۰ هزار فقره عبور کرده است.
چکهای کاغذی دقیقاً چه زمانی حذف میشوند؟
بند «ج» ماده ۱۰ قانون برنامه هفتم پیشرفت بانک مرکزی را مکلف کرده است بهگونهای برنامهریزی کند که تا پایان سال سوم برنامه، دیگر چک کاغذی در نظام بانکی صادر نشود.
بر اساس زمانبندی فعلی اجرای برنامه، این مهلت به پایان سال ۱۴۰۶ میرسد. بنابراین مسئله اصلی «ممنوع شدن صدور دستهچک کاغذی جدید» است و نه بیاعتبار شدن فوری تمام برگههای چک موجود.
آیا چکهای کاغذی فعلی بعد از ۱۴۰۶ باطل میشوند؟
خیر. خود قانون یک تبصره روشن دارد: چکهای کاغذی صادرشده بانکی، حتی پس از اجرای این حکم، تا زمان مصرف و پایان کامل اعتبار آنها معتبر خواهند ماند.
این موضوع برای صاحبان کسبوکارها و افرادی که دستهچک فعلی دارند اهمیت زیادی دارد. بنابراین نیازی نیست دارندگان دستهچک تصور کنند تمام برگههای باقیمانده در پایان ۱۴۰۶ ناگهان فاقد اعتبار میشود.
| موضوع | وضعیت |
|---|---|
| صدور دستهچک کاغذی جدید | باید تا پایان ۱۴۰۶ متوقف شود |
| چکهای کاغذی صادرشده قبلی | تا مصرف کامل معتبر میمانند |
| چک الکترونیک | جایگزین اصلی ابزار کاغذی خواهد شد |
| زیرساخت اصلی | سامانه چکاد و شبکه بانکی |
آخرین آمار چک الکترونیک در ایران چقدر است؟
آمارهای منتشرشده در شهریور ۱۴۰۵ نشان میدهد توسعه چک الکترونیک در ماههای اخیر سرعت گرفته است.
| شاخص | آخرین رقم اعلامشده | بازه زمانی |
|---|---|---|
| مجموع چکهای الکترونیک صادرشده | بیش از ۸.۴ میلیون فقره | آبان ۱۴۰۱ تا پایان تیر ۱۴۰۵ |
| دستهچک الکترونیک صادرشده | بیش از ۳.۵ میلیون فقره | تا پایان تیر ۱۴۰۵ |
| چک الکترونیک صادرشده در چهار ماه نخست ۱۴۰۵ | ۲٬۲۸۵٬۵۸۶ فقره | فروردین تا تیر ۱۴۰۵ |
| رشد نسبت به مدت مشابه سال قبل | ۲۶۲ درصد | چهار ماه نخست ۱۴۰۵ |
این رشد نشان میدهد شبکه بانکی از مرحله آزمایشی اولیه عبور کرده و اکنون وارد دوره توسعه سریعتر چک دیجیتال شده است.
بانک مرکزی برای حذف تدریجی چک کاغذی چه برنامهای دارد؟
بانک مرکزی در خرداد ۱۴۰۵ نقشه راه توسعه چک الکترونیک را با تصویب هیئت عامل به شبکه بانکی ابلاغ کرد. هدف اصلی این نقشه راه، کاهش تدریجی وابستگی مشتریان به دستهچک کاغذی و افزایش صدور، پذیرش و واگذاری چکهای الکترونیکی است.
در بخش مربوط به مشتریان حقیقی، کاهش تعداد برگهای دستهچک کاغذی بهصورت مرحلهای برنامهریزی شده است.
| مرحله | حداکثر برگ دستهچک کاغذی اشخاص حقیقی |
|---|---|
| فاز اول | ۱۰۰ برگ |
| فاز دوم | ۵۰ برگ |
| فاز سوم | ۲۵ برگ |
| فاز چهارم | ۱۰ برگ |
برای اشخاص حقوقی نیز کاهش تعداد برگها در چند مرحله پیشبینی شده است. فاصله میان فازهای اجرایی حداقل دو ماه در نظر گرفته شده تا بانکها و مشتریان فرصت سازگاری با زیرساخت جدید را داشته باشند.
سامانه چکاد چیست و چه نقشی در چک الکترونیک دارد؟
زیرساخت اصلی چک الکترونیک در ایران سامانه «چکاد» یا چک امن دیجیتال است. بانکها از طریق این بستر امکان صدور، دریافت، انتقال و تسویه چک الکترونیکی را در اختیار مشتریان قرار میدهند.
گسترش اتصال بانکها به این سامانه، یکی از مهمترین پیششرطهای توقف صدور دستهچک کاغذی است؛ زیرا بدون پوشش کامل شبکه بانکی، انتقال کامل معاملات تجاری به چک الکترونیک عملاً امکانپذیر نیست.
چک الکترونیک چه تفاوتی با چک صیادی کاغذی دارد؟
چک صیادی کاغذی همچنان یک برگه فیزیکی دارد که اطلاعات آن در سامانه صیاد ثبت و تأیید میشود. در مقابل، چک الکترونیک از ابتدا تا انتها در قالب داده دیجیتال صادر، منتقل و وصول میشود.
| ویژگی | چک صیادی کاغذی | چک الکترونیک |
|---|---|---|
| برگه فیزیکی | دارد | ندارد |
| ثبت سیستمی | در سامانه صیاد | کاملاً دیجیتال |
| ریسک مفقودی برگه | وجود دارد | عملاً حذف میشود |
| انتقال | ثبت الکترونیکی همراه با برگه | بهصورت دیجیتال |
| وابستگی به شعبه | بیشتر | کمتر |
آیا همه بانکها چک الکترونیک ارائه میکنند؟
بانک مرکزی طی سالهای اخیر اتصال بانکها به سامانه چکاد را توسعه داده و اکنون زیرساخت اصلی در شبکه بانکی فراهم شده است. با این حال، نحوه ارائه خدمت به مشتری در اپلیکیشن، اینترنتبانک یا سامانه اختصاصی هر بانک میتواند متفاوت باشد.
بنابراین مشتریان برای دریافت دستهچک الکترونیک باید شرایط و مسیر فعالسازی را در بانک خود بررسی کنند.
آیا از سال ۱۴۰۶ دیگر دستهچک کاغذی جدید نمیدهند؟
هدف قانون همین است: بانک مرکزی باید به نقطهای برسد که پس از پایان سال سوم برنامه هفتم، دیگر چک کاغذی در نظام بانکی صادر نشود.
با این حال، تحقق این هدف به اجرای کامل نقشه راه بانک مرکزی و میزان آمادگی بانکها، کسبوکارها و اشخاص حقوقی بستگی دارد. از همین رو روند کاهش تعداد برگهای دستهچک بهصورت مرحلهای طراحی شده است.
چکهای کاغذی موجود تا چه زمانی اعتبار دارند؟
قانون برای چکهای کاغذی موجود تاریخ ابطال عمومی تعیین نکرده است. این چکها تا استفاده و مصرف کامل معتبر خواهند بود.
بنابراین تفاوت مهمی میان «توقف صدور چک جدید» و «باطل شدن چکهای قبلی» وجود دارد؛ موضوعی که در بسیاری از تیترهای خبری به اشتباه با یکدیگر مخلوط میشود.
رشد ۲۶۲ درصدی چک الکترونیک چه چیزی را نشان میدهد؟
رشد ۲۶۲ درصدی صدور چک الکترونیک در چهار ماه نخست ۱۴۰۵ نشان میدهد رفتار مشتریان بانکی در حال تغییر است، اما این نرخ رشد بالا باید در کنار اندازه پایه اولیه دیده شود.
چک کاغذی هنوز سهم بزرگی از معاملات تجاری کشور دارد و تبدیل کامل آن به ابزار الکترونیک نیازمند پذیرش گستردهتر میان شرکتها، فروشندگان، حسابداران و اشخاص حقوقی است.
بنابراین رشد سریع فعلی یک نشانه مثبت است، اما بهتنهایی به معنای پایان کامل استفاده از چک کاغذی نیست.
حذف چک کاغذی چه مزایایی برای کسبوکارها دارد؟
کاهش ریسک مفقودی و سرقت برگه چک
در چک الکترونیک سند فیزیکی وجود ندارد و در نتیجه ریسک گمشدن، سرقت یا جعل ظاهری برگه کاهش مییابد.
کاهش مراجعه حضوری به شعب
بخش بیشتری از مراحل صدور، انتقال و واگذاری میتواند از طریق کانالهای غیرحضوری انجام شود.
ردیابی دقیقتر زنجیره انتقال چک
انتقال چک در بستر دیجیتال ثبت میشود و سابقه گردش آن شفافتر از سند کاغذی قابل رهگیری است.
کاهش هزینه پردازش اسناد فیزیکی
بانکها و بنگاهها هزینه کمتری برای نگهداری، انتقال و پردازش فیزیکی برگههای چک خواهند داشت.
افزایش سرعت برخی فرآیندهای بانکی
امکان انجام عملیات بدون وابستگی کامل به مراجعه حضوری میتواند زمان تسویه و مدیریت اسناد را کاهش دهد.
آیا چک الکترونیک باعث حذف چک برگشتی میشود؟
خیر. الکترونیکی شدن چک بهخودیخود تضمین نمیکند که صادرکننده در سررسید وجه کافی داشته باشد.
مزیت اصلی این ابزار در شفافیت، ثبت دقیق اطلاعات، کاهش جعل و بهبود کنترلهای سیستمی است. بنابراین چک برگشتی ممکن است همچنان وجود داشته باشد، هرچند ابزارهای دیجیتال میتوانند بخشی از ریسکهای عملیاتی و تخلفات مرتبط با اسناد فیزیکی را کاهش دهند.
آیا اعتبارسنجی بانکی به چک الکترونیک متصل میشود؟
توسعه اعتبارسنجی مشتریان یکی از مسیرهای موازی اصلاح نظام بانکی است، اما نباید آن را با ماهیت چک الکترونیک یکی دانست.
نسخه اولیه این گزارش از «۲۸۵ شاخص قطعی برای تعیین سقف چک» سخن میگفت، اما در منابع رسمی تازهای که برای این گزارش بررسی شد، سندی که این عدد را بهعنوان سازوکار نهایی صدور چک الکترونیک تأیید کند یافت نشد. به همین دلیل این ادعا از نسخه نهایی حذف شده است.
مهمترین ریسک اجرای کامل چک الکترونیک چیست؟
انتقال یک ابزار اعتباری بسیار پرکاربرد به بستر کاملاً دیجیتال، وابستگی نظام چک به امنیت سایبری، دسترسپذیری سامانهها و پایداری زیرساخت بانکی را بیشتر میکند.
هرگونه اختلال گسترده در شبکه بانکی یا سامانههای احراز هویت میتواند بر معاملات تجاری اثر بگذارد. به همین دلیل کارشناسان بانکی بر تکمیل امنیت شبکه، احراز هویت مطمئن و ایجاد مسیرهای جایگزین در زمان اختلال تأکید دارند.
پرسشهای پرتکرار درباره حذف چک کاغذی
چک کاغذی چه سالی حذف میشود؟
طبق برنامه هفتم، صدور چک کاغذی باید تا پایان سال ۱۴۰۶ متوقف شود.
آیا چکهای کاغذی فعلی در سال ۱۴۰۷ باطل میشوند؟
خیر. طبق تبصره قانون، چکهای صادرشده قبلی تا مصرف کامل همچنان معتبر خواهند بود.
چک الکترونیک چیست؟
چکی است که بهصورت داده دیجیتال و بدون برگه فیزیکی صادر، منتقل و وصول میشود و از زیرساختهای بانکی مانند سامانه چکاد استفاده میکند.
آیا برای چک الکترونیک باید به بانک مراجعه کرد؟
بخش عمده فرآیندها قابلیت انجام غیرحضوری دارد، اما نحوه فعالسازی و دریافت خدمت در هر بانک ممکن است متفاوت باشد.
تا امروز چند چک الکترونیک صادر شده است؟
تا پایان تیر ۱۴۰۵ بیش از ۸ میلیون و ۴۰۰ هزار فقره چک الکترونیک صادر شده است.
آیا چک الکترونیک همان چک صیادی است؟
خیر. چک صیادی میتواند همچنان برگه فیزیکی داشته باشد، اما چک الکترونیک از ابتدا تا پایان بدون سند کاغذی مدیریت میشود.
جمعبندی؛ پایان چک کاغذی یعنی پایان صدور، نه ابطال چکهای موجود
حرکت نظام بانکی به سمت چک الکترونیک وارد مرحله جدیتری شده است. قانون برنامه هفتم، بانک مرکزی را مکلف کرده تا پایان ۱۴۰۶ صدور چک کاغذی را متوقف کند و نقشه راه اجرایی بانک مرکزی نیز کاهش تدریجی دستهچکهای فیزیکی را آغاز کرده است.
در چهار ماه نخست ۱۴۰۵ صدور چک الکترونیک ۲۶۲ درصد افزایش یافته و مجموع چکهای الکترونیکی صادرشده تا پایان تیر از ۸.۴ میلیون فقره گذشته است.
با این حال، دارندگان دستهچک فعلی نباید توقف صدور را با بیاعتبار شدن چکهایشان اشتباه بگیرند؛ برگههای صادرشده قبلی بر اساس قانون تا مصرف کامل معتبر باقی میمانند.
منابع گزارش
قانون برنامه پنجساله هفتم پیشرفت
بند «ج» ماده ۱۰ و تبصره مربوط به توقف صدور چک کاغذی و استمرار اعتبار چکهای قبلی.
بانک مرکزی جمهوری اسلامی ایران
نقشه راه توسعه چک الکترونیک ابلاغشده به شبکه بانکی در خرداد ۱۴۰۵.
خبرگزاری صداوسیما
آخرین آمار صدور چک الکترونیک تا پایان تیر ۱۴۰۵ و رشد ۲۶۲ درصدی در چهار ماه نخست سال.
خبرگزاری تسنیم
آخرین وضعیت اجرای برنامه حذف چک کاغذی و برنامه اتصال اشخاص حقیقی و حقوقی.
نظر شما در مورد این مطلب چیه؟