
تأمین مالی ساخت مسکن و تناسبسازی سقف تسهیلات بانکی با هزینههای واقعی ساختوساز، همواره یکی از مهمترین پیشنیازهای تحریک عرضه در بازار ملک به شمار میرود.
در شرایطی که رشد قیمت مصالح ساختمانی و دستمزدها در ماههای اخیر شکاف عمیقی میان وامهای فعلی و هزینه تمامشده ایجاد کرده است، حرکت سیاستگذار به سمت تقویت تسهیلات بخش «خودمالکی» میتواند ظرفیتهای مردمی و زمینهای موجود در بافتهای شهری را با سرعت بیشتری وارد چرخه تولید مسکن کند.
بهروزرسانی مهر ۱۴۰۵: رضا فرهادزاده، مدیرکل دفتر پایش طرحهای مسکن حمایتی وزارت راه و شهرسازی، اعلام کرد که برنامهریزی و رایزنی برای افزایش سقف تسهیلات ساخت مسکن خودمالکی در دستور کار قرار گرفته است.
بر اساس اظهارات وی، در حال حاضر سقف وام پرداختی به متقاضیان این بخش حدود ۴۰۰ میلیون تومان است که طرح ارتقای آن به ۸۵۰ میلیون تومان (افزایش بیش از ۲.۱ برابری) در دست بررسی و هماهنگی قرار دارد.
همزمان با این رویکرد برای تکمیل واحدهای نیمهتمام و تقویت ساختوساز در بافتهای شهری، برنامه افزایش منابع تسهیلات قرضالحسنه صندوق ملی مسکن از ۵ هزار میلیارد تومان به بیش از ۷,۵۰۰ میلیارد تومان نیز برای حمایت از دهکهای هدف دنبال میشود.
چرا یکسانسازی وام خودمالکی با تسهیلات ۸۵۰ میلیونی نهضت ملی مسکن ضرورت دارد؟
پیش از این، سقف تسهیلات متمم برای پروژههای حمایتی و دولتی به ۸۵۰ میلیون تومان افزایش یافته بود، اما متقاضیان بخش خودمالکی (افرادی که خود دارای زمین هستند و اقدام به ساخت میکنند) همچنان با سقف ۴۰۰ میلیون تومانی روبهرو بودند.
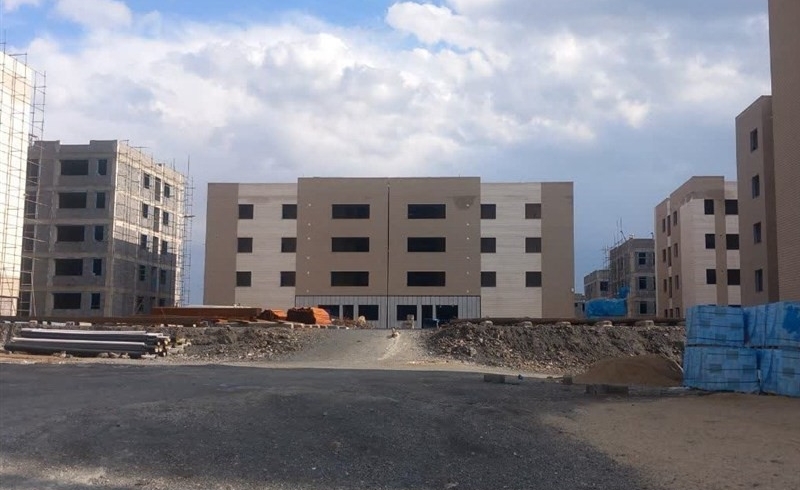
با توجه به اینکه در پروژههای خودمالکی هزینه تأمین زمین و آمادهسازی بر دوش دولت نیست و سرعت ساخت توسط مالکان بسیار بالاتر از پروژههای انبوهسازی دولتی است، ارتقای وام این بخش به ۸۵۰ میلیون تومان یک تصمیم کاملاً منطقی برای تسریع در تکمیل واحدهای نیمهتمام سراسر کشور محسوب میشود.
جزئیات تغییرات پیشنهادی وام مسکن خودمالکی و منابع حمایتی چگونه است؟
بررسی ابعاد مالی طرح جدید وزارت راه و شهرسازی و مقایسه وضعیت فعلی و پیشنهادی تسهیلات در جدول زیر قابل مشاهده است:
| شاخصهای تسهیلاتی و اعتباری | وضعیت فعلی | وضعیت پیشنهادی و در دست بررسی | تحلیل راهبردی و اثرگذاری در بخش مسکن |
| سقف وام مسکن خودمالکی | ۴۰۰ میلیون تومان | ۸۵۰ میلیون تومان | رشد ۱۱۲.۵ درصدی سقف وام؛ پوشش بخش بزرگتری از هزینههای ساخت به ازای هر مترمربع. |
| هدف اصلی طرح | پوشش محدود هزینه سفتکاری | تکمیل واحدهای نیمهتمام و نوسازی بافتها | بهرهگیری از ظرفیت زمینهای شخصی مردم در شهرهای کوچک، میانی و بافتهای شهری. |
| منابع قرضالحسنه صندوق ملی مسکن | ۵,۰۰۰ میلیارد تومان | بیش از ۷,۵۰۰ میلیارد تومان | رشد ۵۰ درصدی منابع حمایتی برای کمک به آورده دهکهای کمدرآمد و مددجویان. |
| وضعیت اجرایی | در حال پرداخت توسط بانکها | در مرحله بررسی، رایزنی و تصویب نهایی | نیازمند ابلاغ نهایی بانک مرکزی به شبکه بانکی جهت اجرا در نیمه دوم سال ۱۴۰۵. |
افزایش وام خودمالکی به ۸۵۰ میلیون تومان چه پیامدهایی برای بازار مسکن دارد؟
تصویب و اجراییشدن این مصوبه، زنجیرهای از آثار مثبت را در سمت عرضه مسکن و صنایع وابسته ایجاد خواهد کرد:
خروج هزاران پروژه نیمهتمام از رکود
بسیاری از مالکان شخصی که به دلیل کمبود نقدینگی و تورم مصالح، پروژههای خود را در مرحله اسکلت و سفتکاری متوقف کردهاند، با دریافت مابهالتفاوت ۴۵۰ میلیون تومانی قادر به تکمیل واحدها خواهند بود.
کاهش بار مالی و اجرایی از دوش دولت
تشویق مالکان خصوصی به ساختوساز در زمینهای ملکی خود، نیاز دولت به تملک زمین و ایجاد زیرساختهای جدید در خارج از شهرها را کاهش میدهد.
تحریک تقاضا در صنایع تولید مصالح ساختمانی
تزریق تسهیلات ۸۵۰ میلیونی به پروژههای شخصی، گردش مالی صنایع فولاد، سیمان، کاشی و سرامیک و اشتغال کارگران ساختمانی را در نیمه دوم سال رونق میبخشد.
چرا بخش خودمالکی موتور محرک واقعی تولید مسکن در شهرهای کوچک و میانی است؟
برخلاف کلانشهرها که ساختوساز عمدتا توسط انبوهسازان و سرمایهگذاران بزرگ انجام میشود، در شهرهای کوچک، میانی و بافتهای فرسوده شهری، بخش اصلی تولید مسکن بر پایه مدل «خودمالکی» استوار است. وقتی سقف وام در عدد ۴۰۰ میلیون تومان متوقف مانده بود، عملا کمتر از ۳۰ درصد هزینه ساخت یک واحد ۱۰۰ متری را پوشش میداد؛ اما جهش آن به ۸۵۰ میلیون تومان میتواند بیش از ۶۰ تا ۷۰ درصد هزینههای ساخت در شهرهای کوچک و میانی را تأمین کرده و انگیزه ساختوساز را به شدت بالا ببرد.
چه چالشها و موانعی بر سر راه پرداخت وام ۸۵۰ میلیونی در شبکه بانکی وجود دارد؟
با وجود جذابیت بالای این طرح برای سازندگان، تحقق عملی آن در گروی حل دو چالش ساختاری در نظام بانکی و توان مالی خانوارها است:
مقاومت بانکها و تنگنای اعتباری
شبکه بانکی همواره در پرداخت تسهیلات تکلیفی مسکن با کندی عمل کرده است؛ بنابراین ابلاغ این مصوبه بدون تعیین خط اعتباری مشخص از سوی بانک مرکزی، ممکن است به ایجاد صفهای طولانی در شعب منجر شود.
سنگینی مبلغ اقساط ماهانه برای متقاضیان
افزایش اصل وام از ۴۰۰ به ۸۵۰ میلیون تومان (با نرخ سود مصوب شورای پول و اعتبار)، رقم اقساط ماهانه در دوران بازپرداخت را بیش از دو برابر میکند که نیازمند طراحی مدلهای بازپرداخت پلکانی متناسب با توان درآمدی خانوارهاست.
جمعبندی؛ آیا وام ۸۵۰ میلیونی قفل ساختوسازهای شخصی را باز میکند؟
آغاز رایزنیهای وزارت راه و شهرسازی برای افزایش سقف وام مسکن خودمالکی از ۴۰۰ به ۸۵۰ میلیون تومان در کنار تقویت ۷.۵ همتی منابع قرضالحسنه صندوق ملی مسکن، گامی واقعبینانه برای تطبیق تسهیلات بانکی با تورم بخش ساخت است.
در صورتی که این پیشنهاد به سرعت در بانک مرکزی تصویب و فرآیند اداری پرداخت آن در بانکها تسهیل شود، میتواند به تکمیل سریعتر واحدهای نیمهتمام و افزایش عرضه مسکن در بافتهای شهری منجر گردد.
سوالات متداول
سقف وام مسکن خودمالکی قرار است از چه مبلغی به چقدر افزایش یابد؟
بر اساس اعلام مدیرکل دفتر پایش طرحهای مسکن حمایتی وزارت راه و شهرسازی، سقف این تسهیلات که در حال حاضر حدود ۴۰۰ میلیون تومان است، در صورت تصویب نهایی به ۸۵۰ میلیون تومان افزایش خواهد یافت.
وام مسکن خودمالکی به چه گروهی از متقاضیان تعلق میگیرد؟
این وام به مالکان شخصی و سازندگانی تعلق میگیرد که خود دارای زمین ملکی در بافتهای شهری هستند و بدون دریافت زمین دولتی، شخصاً اقدام به ساخت یا تکمیل واحد مسکونی میکنند.
آیا افزایش وام خودمالکی به ۸۵۰ میلیون تومان قطعی و ابلاغ شده است؟
در حال حاضر این افزایش از سوی وزارت راه و شهرسازی برنامهریزی شده و در مرحله بررسی و رایزنی برای تصویب نهایی و ابلاغ به شبکه بانکی قرار دارد.
برنامه وزارت راه برای حمایت قرضالحسنه از طریق صندوق ملی مسکن چیست؟
طبق اعلام رضا فرهادزاده، برنامهریزی شده است که منابع تسهیلات قرضالحسنه صندوق ملی مسکن از ۵ هزار میلیارد تومان به بیش از ۷,۵۰۰ میلیارد تومان (۷.۵ همت) افزایش یابد.
متقاضیان از چه طریقی میتوانند برای دریافت وام ساخت مسکن خودمالکی ثبتنام کنند؟
متقاضیان واجد شرایط میتوانند با مراجعه به «سامانه طرحهای حمایتی مسکن» به نشانی tem.mrud.ir و در بخش تسهیلات خودمالکی، مدارک مالکیت زمین و پروانه ساختمانی خود را بارگذاری کنند.

نظر شما در مورد این مطلب چیه؟