

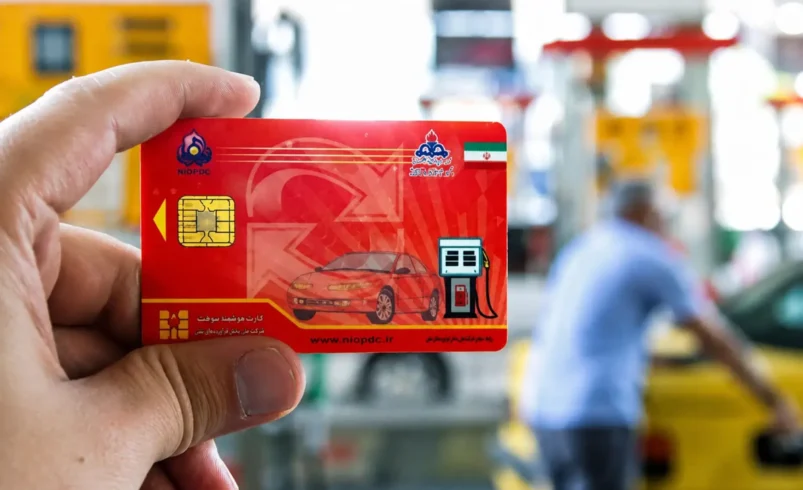
همزمان، مسیر انتقال سهمیه بنزین به کارت بانکی نیز در حال توسعه است. در یکی از مدلهای مطرحشده، سهمیه یا میزان مجاز برداشت میتواند در یک پروفایل سوخت تعریف شود و هنگام مراجعه فرد به جایگاه، میزان مجاز سوختگیری از طریق اتصال کارت بانکی به سامانه مشخص شود. بنابراین آنچه در حال شکلگیری است، بیشتر از «حذف کارت سوخت»، یک بازطراحی دیجیتال در سازوکار سهمیهبندی و کنترل مصرف است.
کارت سوخت در آستانه یک تغییر مهم
۱. کارت اضطراری از ابزار عمومی به ابزار کنترلشده تبدیل میشود
در مدل فعلی، وقتی سهمیه کارت شخصی تمام شود یا فرد به کارت سوخت خود دسترسی نداشته باشد، کارت اضطراری جایگاه میتواند راهکار موقت سوختگیری باشد. اما طرح جدید قرار است این فرآیند را قابل شناساییتر کند.
مدیر سامانه هوشمند سوخت اعلام کرده است که پایلوت شناسهدار کردن کارتهای اضطراری در دو جایگاه تهران اجرا شده و در صورت موفقیت، اجرای آن در سطح کشور دنبال میشود. در ساختار فعلی، هر کارت اضطراری جایگاه امکان انجام بیش از ۲۵۵ تراکنش در روز را ندارد؛ در طرح جدید، هدف، مدیریت تخصیص و میزان برداشت سوخت و شناسهدار کردن تراکنشهاست.
این تغییر بیش از آنکه صرفاً فنی باشد، ابزار سیاستگذاری است. هرچه تراکنشهای کارت اضطراری قابل ردیابیتر شود، امکان تعیین سقف مصرف و شناسایی الگوهای غیرعادی نیز افزایش پیدا میکند.
۲. پایان سهمیه شخصی به معنی پایان سوختگیری نیست
یکی از مهمترین ابهامهای رانندگان این است که با تمام شدن سهمیه کارت شخصی چه اتفاقی خواهد افتاد.
طبق توضیحات ارائهشده درباره طرح جدید، میتوان برای کارت اضطراری میزان مشخصی از سوخت تعریف کرد؛ برای مثال، سیاستگذار میتواند سقف برداشت ۲۰، ۵۰ یا حتی ۱۰۰ لیتر را تعیین کند. در این مدل، میزان مجاز برداشت بهصورت سیستمی مشخص میشود و فرد بر اساس سهمیه یا مجوز تعریفشده امکان دریافت سوخت خواهد داشت.
در نتیجه، مسئله اصلی آینده احتمالاً «امکان سوختگیری» نیست؛ بلکه «میزان سوخت قابل دریافت» و نحوه احراز هویت مصرفکننده خواهد بود. این تغییر، کنترل تقاضا را برای سیاستگذار آسانتر میکند.
۳. کارت بانکی در حال ورود به زنجیره سوخت است
انتقال سهمیه بنزین به کارت بانکی، ایدهای است که در سال ۱۴۰۵ وارد مراحل آزمایشی شده است. بر اساس گزارشهای منتشرشده، اجرای آزمایشی این طرح در تهران در حال توسعه بوده و قرار است استانهای دیگری نیز وارد فرآیند آزمایشی شوند.
در این مدل، کارت بانکی میتواند به شناسه مصرفکننده و حساب سهمیهای او متصل شود. در سناریوی توضیحدادهشده برای کارتهای اضطراری نیز فرد کارت بانکی خود را در سامانه ثبت میکند و میزان لیتراژ مجاز برای او تعیین میشود.
مزیت اقتصادی چنین مدلی، افزایش قابلیت رصد مصرف است. سهمیه دیگر صرفاً یک موجودیت وابسته به یک کارت فیزیکی نیست و میتواند به هویت، خودرو و تراکنش مالی متصل شود. با این حال، موفقیت طرح به پایداری سامانه، اتصال بانکها و سوخت و پیشبینی مسیر جایگزین در زمان اختلال وابسته خواهد بود.از *۱۷ شهریور ۱۴۰۵ نرخ سوم بنزین از لیتری ۵ هزار تومان به ۱۰ هزار تومان افزایش یافت؛ یعنی نرخ سوم دو برابر شد. در مقابل، سهمیه اول ۶۰ لیتر با نرخ ۱۵۰۰ تومان و سهمیه دوم ۵۰ لیتر با نرخ ۳۰۰۰ تومان بدون تغییر اعلام شد.
به این ترتیب، ساختار فعلی برای خودروهای مشمول، سه سطح قیمتی ایجاد میکند:
– ۶۰ لیتر با نرخ ۱۵۰۰ تومان
– ۵۰ لیتر با نرخ ۳۰۰۰ تومان
– سوختگیری با نرخ سوم ۱۰ هزار تومان
افزایش نرخ سوم باعث میشود مدیریت سهمیه اهمیت بیشتری پیدا کند. برای رانندهای که از سقف سهمیههای ارزانتر عبور میکند، هزینه هر لیتر در نرخ سوم نسبت به نرخ ۵ هزار تومانی قبلی ۱۰۰ درصد افزایش یافته است. بنابراین کنترل سهمیه و نحوه دسترسی به کارت اضطراری میتواند مستقیماً بر هزینه سوخت خانوارها اثر بگذارد.
۵. سه کارت، سه کارکرد؛ اما یک هدف مشترک
در ساختار در حال شکلگیری، نباید سه مفهوم را با یکدیگر اشتباه گرفت:
کارت سوخت شخصی
همچنان ابزار اصلی استفاده از سهمیه خودرو است و فعلاً خبر رسمی قابل اتکایی درباره حذف فوری آن وجود ندارد.
کارت اضطراری جایگاه
راهکار دسترسی به سوخت در شرایطی مانند نداشتن کارت شخصی یا پایان سهمیه است که قرار است با شناسهدار شدن، میزان برداشت و تراکنشهای آن کنترلپذیرتر شود.
کارت بانکی
ابزار جدیدی برای اتصال سهمیه سوخت به هویت و زیرساخت بانکی است و اجرای آزمایشی آن در حال توسعه است.
وجه مشترک هر سه ابزار، حرکت به سمت ثبت دقیقتر مصرف است. در واقع، تغییر اصلی ممکن است نه در «شکل کارت»، بلکه در میزان اطلاعاتی باشد که سامانه سوخت از مصرفکننده، خودرو و میزان برداشت سوخت ثبت میکند.
آیا کارت سوخت حذف میشود؟
در شرایط فعلی، شواهد موجود بیشتر از تغییر کارکرد کارت سوخت حکایت دارد تا حذف فوری آن. طرح شناسهدار کردن کارتهای اضطراری در دو جایگاه تهران وارد مرحله آزمایشی شده و برای توسعه آن در کشور برنامهریزی شده است. از سوی دیگر، انتقال سهمیه به کارت بانکی نیز در حال طی کردن مراحل آزمایشی است.
افزایش نرخ سوم بنزین به ۱۰ هزار تومان نیز نشان میدهد مدیریت مصرف و تفکیک مصرف سهمیهای از مصرف مازاد، اهمیت بیشتری پیدا کرده است. در چنین شرایطی، کارت بانکی میتواند به زیرساختی برای مدیریت سهمیه تبدیل شود، اما این اتفاق لزوماً به معنای کنار گذاشتن فوری کارت سوخت شخصی نیست.
بنابراین در مقطع فعلی، رانندگان نباید کارت سوخت شخصی خود را کنار بگذارند. نقطه تعیینکننده، دستورالعمل نهایی وزارت نفت و شرکت ملی پخش درباره نحوه احراز هویت، سقف برداشت کارت اضطراری، زمان اجرای سراسری و سازوکار استفاده عمومی از کارت بانکی خواهد بود.



نظر شما در مورد این مطلب چیه؟