
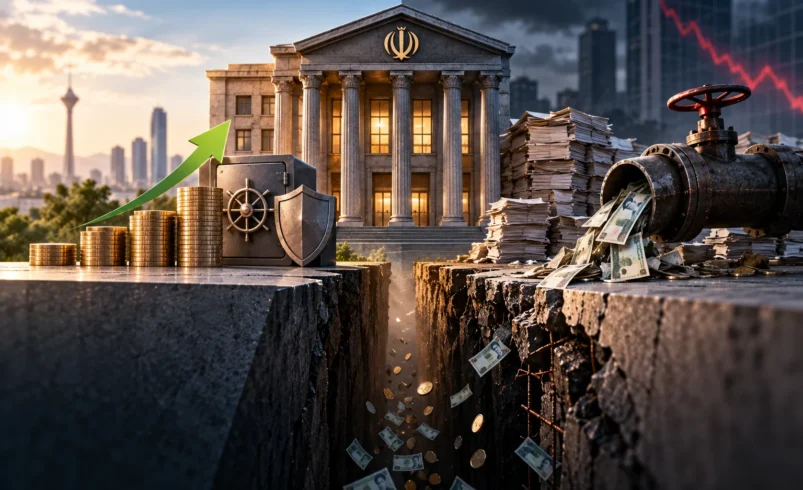
ناترازی بانکی یعنی بانک نتواند میان منابع، مصارف، داراییهای قابل نقد و تعهدات خود تعادل پایدار ایجاد کند. این مشکل لزوماً به معنی ورشکستگی بانک نیست، اما اگر بانک برای جبران کمبود نقدینگی به اضافهبرداشت از بانک مرکزی وابسته شود، ناترازی میتواند به پایه پولی، نقدینگی و در نهایت تورم منتقل شود. برنامه هفتم برای سنجش اصلاح شبکه بانکی دو معیار روشن تعیین کرده است: کفایت سرمایه حداقل ۸ درصد و کاهش سالانه ۲۰ درصدی اضافهبرداشت غیرمجاز تا حذف کامل آن.
| مفهوم | به زبان ساده | معیار سنجش |
|---|---|---|
| ناترازی بانکی | نبود تعادل پایدار میان منابع و مصارف، کیفیت و نقدشوندگی داراییها و تعهدات بانک | وابستگی به منابع بیرونی، کیفیت دارایی، زیان و اضافهبرداشت |
| کفایت سرمایه | توان سرمایه بانک برای جذب زیان ناشی از ریسک داراییها | حداقل ۸ درصد طبق برنامه هفتم |
| اضافهبرداشت | استفاده بانک از منابع بانک مرکزی پس از کسری در حساب خود | کاهش سالانه ۲۰ درصدی اضافهبرداشت غیرمجاز تا حذف کامل |
ناترازی بانکی چیست؟
به زبان ساده، ناترازی بانکی زمانی رخ میدهد که ساختار مالی یک بانک نتواند بهطور پایدار تعهداتش را پوشش دهد. ممکن است بانک روی کاغذ حجم زیادی دارایی داشته باشد، اما بخش مهمی از این داراییها در املاک، مطالبات از دولت، تسهیلات معوق یا سرمایهگذاریهایی قفل شده باشد که بهسرعت قابل تبدیل به پول نیستند.
در چنین وضعیتی بانک برای پرداخت سپردهها، انجام تسویههای روزانه و تأمین تعهدات خود به منابع جدید نیاز پیدا میکند. اگر این نیاز به شکل مزمن از بازار بینبانکی یا بانک مرکزی تأمین شود، مشکل نقدینگی کوتاهمدت میتواند به ناترازی ساختاری تبدیل شود.
بنابراین «ناترازی بانکی» فقط یک عدد در صورت مالی نیست. کیفیت داراییها، میزان زیان، سرمایه بانک، ساختار درآمد و هزینه و توان بانک در تأمین نقدینگی همگی در تشخیص شدت ناترازی اهمیت دارند.
آیا بانک ناتراز همان بانک ورشکسته است؟
خیر؛ ناترازی و ورشکستگی یک مفهوم نیستند. یک بانک میتواند داراییهایی بیشتر از بدهیهای خود داشته باشد، اما به دلیل نقدشوندگی پایین داراییها برای انجام تعهدات روزانه با کمبود نقدینگی روبهرو شود.
از طرف دیگر، اگر زیان انباشته، سرمایه منفی، داراییهای کمکیفیت و ناتوانی در ایفای تعهدات برای مدت طولانی ادامه پیدا کند، مسئله میتواند از ناترازی نقدینگی فراتر برود و به بحران جدی در سلامت مالی بانک تبدیل شود.
به همین دلیل، برای تشخیص وضعیت یک بانک نمیتوان فقط به یک شاخص نگاه کرد. کفایت سرمایه، زیان انباشته، کیفیت داراییها، مطالبات غیرجاری، اضافهبرداشت و توان ایجاد درآمد پایدار باید در کنار یکدیگر بررسی شوند.
چرا ناترازی بانکها میتواند به تورم تبدیل شود؟
مهمترین نقطه اتصال ناترازی بانکی به زندگی روزمره مردم، جایی است که بانک برای جبران کمبود منابع به بانک مرکزی متکی میشود.
بانک با کسری نقدینگی مواجه میشود
بخشی از داراییهای بانک نقد نمیشود، اما پرداخت سود سپرده، برداشت مشتریان و سایر تعهدات همچنان ادامه دارد.
بانک به منابع بیرونی نیاز پیدا میکند
بانک ابتدا میتواند از بازار بینبانکی منابع بگیرد؛ اما در صورت تداوم کسری، وابستگی به منابع بانک مرکزی افزایش مییابد.
اضافهبرداشت میتواند پایه پولی را افزایش دهد
تأمین مستمر کسری بانکها از منابع بانک مرکزی میتواند یکی از کانالهای افزایش پایه پولی باشد.
اثر پولی به نقدینگی و قیمتها منتقل میشود
اگر افزایش پایه پولی به رشد گستردهتر نقدینگی منجر شود و سایر شرایط نیز مهیا باشد، فشار تورمی میتواند با وقفه در اقتصاد ظاهر شود.
بنابراین گزاره دقیق این نیست که «هر ناترازی فوراً تورم ایجاد میکند». مسئله زمانی جدیتر میشود که ناترازی مزمن بانک از مسیر تأمین مالی بانک مرکزی به رشد پول منتقل شود.
کفایت سرمایه چه چیزی درباره سلامت بانک میگوید؟
نسبت کفایت سرمایه نشان میدهد یک بانک در برابر ریسک داراییهای خود چه میزان سرمایه نظارتی در اختیار دارد. هرچه سرمایه واقعی بانک نسبت به داراییهای پرریسک ضعیفتر باشد، توان آن برای جذب زیان نیز کمتر میشود.
ماده ۷ قانون برنامه هفتم پیشرفت، هدف کفایت سرمایه مؤسسات اعتباری را در پایان برنامه حداقل ۸ درصد تعیین کرده است.
بر اساس گزارشی که محمدرضا فرزین در آبان ۱۴۰۴ در مجلس ارائه کرد، متوسط نسبت کفایت سرمایه شبکه بانکی از منفی ۳.۵۹ درصد در سال ۱۳۹۹ به ۱.۷۵ درصد و سپس به حدود ۴.۵۴ درصد رسیده بود. تعداد بانکهای دارای کفایت سرمایه منفی نیز از ۱۴ بانک به پنج بانک کاهش یافته و ۱۳ بانک از مجموع ۲۹ بانک بالاتر از سطح ۸ درصد قرار گرفته بودند.
| شاخص | آخرین رقم تاریخی قابل استناد در گزارش | زمان | نحوه خوانش |
|---|---|---|---|
| متوسط کفایت سرمایه شبکه | ۴.۵۴ درصد | گزارش آبان ۱۴۰۴ | بهبود یافته، اما پایینتر از هدف ۸ درصد |
| بانکهای با کفایت سرمایه منفی | ۵ بانک | آبان ۱۴۰۴ | کاهش از ۱۴ بانک در سال ۱۳۹۹ |
| بانکهای بالاتر از ۸ درصد | ۱۳ بانک از ۲۹ بانک | آبان ۱۴۰۴ | کمتر از نیمی از شبکه در آن مقطع |
| کمبود سرمایه برای رسیدن به ۸ درصد | حدود ۱۱۰۰ همت | برآورد آذر ۱۴۰۳ | رقم تاریخی؛ نباید بهعنوان وضعیت امروز ۱۴۰۵ خوانده شود |
| مطالبات بانکها از دولت | بیش از ۵۵۰ همت | آذر ۱۴۰۳ | یکی از منابع انجماد دارایی در آن مقطع |
نکته مهم این است که ارقام ۱۱۰۰ همت و ۵۵۰ همت مربوط به برآورد آذر ۱۴۰۳ هستند و نباید بهعنوان رقم جاری شهریور ۱۴۰۵ معرفی شوند. ارزش این اعداد در این گزارش، نشان دادن اندازه مسئله در نقطه شروع برنامه اصلاح است.
چرا رسیدن کفایت سرمایه به ۸ درصد مهم است؟
بانکی که سرمایه کافی ندارد، در برابر زیان تسهیلات، افت ارزش داراییها و شوکهای اقتصادی آسیبپذیرتر است. در چنین شرایطی حتی یک زیان نسبتاً بزرگ میتواند بخش بیشتری از سرمایه بانک را از بین ببرد.
اما خود عدد ۸ درصد نیز پایان ماجرا نیست. کیفیت سرمایه اهمیت دارد. افزایش سرمایه از محل آورده واقعی، سود انباشته سالم یا منابع نقد با تجدید ارزیابی داراییها اثر یکسانی بر قدرت جذب زیان و توان تأمین مالی بانک ندارد.
به همین دلیل، افزایش اسمی سرمایه بانکها را باید در کنار کیفیت دارایی، سودآوری عملیاتی و اضافهبرداشت آنها بررسی کرد.
اضافه برداشت بانکها چیست؟
اضافهبرداشت زمانی شکل میگیرد که یک بانک برای انجام تسویهها و تعهدات خود منابع کافی در حساب نزد بانک مرکزی نداشته باشد و از منابع بانک مرکزی استفاده کند.
اضافهبرداشت کوتاهمدت لزوماً بهتنهایی نشانه بحران یک بانک نیست، اما اضافهبرداشت بزرگ، مداوم و ساختاری میتواند نشانهای باشد که بانک قادر نیست کسری منابع خود را از عملیات عادی تأمین کند.
برنامه هفتم برای همین متغیر هدف کمی تعیین کرده است: اضافهبرداشت غیرمجاز مؤسسات اعتباری باید هر سال ۲۰ درصد کاهش پیدا کند تا در پایان برنامه بهطور کامل حذف شود.
برنامه هفتم دقیقاً چه هدفی برای بانکهای ناتراز تعیین کرده است؟
| سنجه برنامه هفتم | هدف پایان برنامه |
|---|---|
| کفایت سرمایه مؤسسات اعتباری | حداقل ۸ درصد |
| اضافهبرداشت غیرمجاز | کاهش ۱۰۰ درصدی با کاهش ۲۰ درصد در هر سال |
| رشد نقدینگی | ۱۳.۸ درصد |
| تورم | ۹.۵ درصد |
این جدول اهمیت زیادی دارد؛ زیرا اجازه میدهد ادعای «اصلاح نظام بانکی» را به جای اتکا به اظهارنظرها با شاخصهای قابل اندازهگیری بررسی کنیم.
اصلاح بانکهای ناتراز در ۱۴۰۵ به کجا رسیده است؟
در سال ۱۴۰۵ سیاست اعلامی بانک مرکزی از شناسایی ناترازی به سمت تعیین تکلیف بانکهای مسئلهدار حرکت کرده است. عبدالناصر همتی، رئیسکل بانک مرکزی، کنترل ناترازی را یکی از مأموریتهای اصلی بانک مرکزی اعلام کرده و گفته است بانکهای قابل اصلاح باید بازسازی شوند و در مورد مؤسساتی که امکان اصلاح ندارند، ابزارهایی مانند ادغام یا انحلال مطرح خواهد بود.
در شهریور ۱۴۰۵ نیز گزارشهایی از اقدامات بانک مرکزی برای مدیریت بخشی از اضافهبرداشت بانک ایرانزمین منتشر شد. این تحول مهم است؛ زیرا آزمون واقعی سیاست اصلاح بانکی نه در اعلام برنامه، بلکه در کاهش وابستگی بانکهای مسئلهدار به منابع بانک مرکزی مشخص میشود.
اصلاح بانک ناتراز چگونه انجام میشود؟
قانون جدید بانک مرکزی و برنامه هفتم مجموعهای از ابزارها را برای مواجهه با بانکهای مسئلهدار در اختیار سیاستگذار قرار دادهاند.
افزایش سرمایه
بانکهایی که کفایت سرمایه آنها پایینتر از حد مقرر است باید برنامه افزایش سرمایه و اصلاح ساختار مالی ارائه کنند.
فروش داراییهای مازاد
املاک، شرکتها و سرمایهگذاریهای غیرضروری میتوانند منابع بانک را قفل کنند. واگذاری داراییهای مازاد یکی از محورهای اصلاح ترازنامه است.
وصول مطالبات
مطالبات از دولت و بدهکاران بزرگ اگر برای مدت طولانی وصول نشوند، دارایی روی کاغذ ایجاد میکنند بدون آنکه نقدینگی لازم را در اختیار بانک قرار دهند.
کاهش اضافهبرداشت
وابستگی مزمن به بانک مرکزی باید کاهش پیدا کند تا کسری بانک مستقیماً به منابع پولی کشور منتقل نشود.
بازسازی، گزیر، ادغام یا انحلال
اگر برنامه اصلاح یک مؤسسه اعتباری موفق نباشد، ابزارهای شدیدتری مانند سرپرستی، گزیر، انتقال دارایی و بدهی، ادغام یا انحلال قابل استفاده است.
سود بانکی روی کاغذ چرا میتواند ناترازی را پنهان کند؟
یکی از ابعاد مهم بحث ناترازی که در شهریور ۱۴۰۵ دوباره مورد توجه قرار گرفته، کیفیت سود بانکهاست. بانک ممکن است در صورت مالی سود گزارش کند، اما بخشی از این سود از مطالباتی حاصل شده باشد که هنوز وصول نشدهاند یا ارزش واقعی داراییهای پشت آن با رقم دفتری تفاوت داشته باشد.
اگر سودی که هنوز به جریان نقد واقعی تبدیل نشده تقسیم شود یا مبنای پرداخت مالیات و سود سهام قرار گیرد، منابع نقد از بانک خارج میشود؛ در حالی که قدرت واقعی سرمایه آن افزایش پیدا نکرده است.
به همین دلیل، برای ارزیابی بانک ناتراز فقط نباید پرسید «بانک سودده است یا زیانده؟» سؤال مهمتر این است که سود چقدر واقعی، قابل وصول و تکرارپذیر است؟
چرا مطالبات دولت میتواند بانک را ناتراز کند؟
اگر دولت از بانک استقراض کند یا تعهدی در برابر بانک داشته باشد که بهموقع تسویه نشود، بانک در ترازنامه خود یک «دارایی» ثبت کرده است، اما این دارایی لزوماً نقد نیست.
در همان زمان، بانک باید سود سپرده بپردازد، برداشت مشتری را انجام دهد و تسهیلات جدید تأمین کند. به این ترتیب شکافی میان دارایی ثبتشده و پول قابل استفاده ایجاد میشود.
این یکی از دلایلی است که مسئله ناترازی بانکی را نمیتوان فقط به مدیریت داخلی بانکها تقلیل داد؛ انضباط بودجه دولت، تسهیلات تکلیفی و نحوه تسویه بدهی دولت به شبکه بانکی نیز بخشی از معادله است.
تسهیلات تکلیفی چه ارتباطی با ناترازی بانکها دارد؟
وقتی بانک موظف به پرداخت حجمی از تسهیلات شود که با منابع واقعی و توان نقدینگی آن تناسب ندارد، ممکن است برای اجرای تکلیف به منابع دیگری متکی شود.
این مسئله به این معنی نیست که هر وام تکلیفی عامل ناترازی است؛ اثر آن به میزان منابع پیشبینیشده، نرخ تسهیلات، زمان بازپرداخت، کیفیت وصول و وضعیت مالی خود بانک بستگی دارد.
اما اگر تکالیف اعتباری بدون تأمین منبع کافی افزایش پیدا کنند، میتوانند فشار نقدینگی بانک را بیشتر کنند و اصلاح ترازنامه را دشوارتر سازند.
از کجا بفهمیم اصلاح بانکهای ناتراز واقعاً موفق شده است؟
برای پاسخ به این سؤال نباید فقط تعداد بانکهایی را که از فهرست ناتراز خارج شدهاند بشماریم. حداقل پنج شاخص باید همزمان بررسی شود.
کفایت سرمایه
آیا نسبت سرمایه واقعی بانک به سمت حداقل ۸ درصد حرکت کرده است؟
اضافهبرداشت
آیا وابستگی بانک به منابع بانک مرکزی واقعاً کاهش یافته یا صرفاً شکل تأمین مالی آن تغییر کرده است؟
زیان انباشته
آیا زیان عملیاتی و زیان سنواتی بانک کاهش یافته است؟
کیفیت داراییها
آیا مطالبات معوق، املاک و داراییهای منجمد به منابع نقد و مولد تبدیل شدهاند؟
کیفیت سود
آیا سود گزارششده از عملیات واقعی و جریان نقد قابل وصول حاصل میشود یا به درآمدهای غیرنقد و حسابداری متکی است؟
ناترازی بانکی چه اثری روی مردم دارد؟
ناترازی یک اصطلاح تخصصی بانکی است، اما هزینه آن میتواند از دیوار بانک بیرون بیاید. اگر کسری بانک از طریق منابع بانک مرکزی جبران شود، یکی از کانالهای افزایش پایه پولی شکل میگیرد و در صورت انتقال به رشد نقدینگی میتواند فشار تورمی ایجاد کند.
از طرف دیگر، بانکی که بخش بزرگی از توان خود را صرف مدیریت کسری، پرداخت سود و تأمین نقدینگی میکند، ظرفیت کمتری برای تأمین مالی سالم خانوارها و بنگاههای تولیدی خواهد داشت.
بنابراین اصلاح ناترازی بانکی فقط مسئله سهامداران یا مدیران بانک نیست؛ با تورم، قدرت خرید، نرخ سود، دسترسی به تسهیلات و ثبات مالی ارتباط پیدا میکند.
سه عددی که باید برای سنجش اصلاح نظام بانکی دنبال کنیم
۸ درصد کفایت سرمایه
هدف قانونی برنامه هفتم برای مؤسسات اعتباری است. رسیدن پایدار به این سطح، یکی از مهمترین معیارهای سلامت سرمایه بانکهاست.
۲۰ درصد کاهش سالانه اضافهبرداشت غیرمجاز
برنامه هفتم مسیر کاهش وابستگی بانکهای مسئلهدار به منابع بانک مرکزی را کمی کرده است.
صفر شدن اضافهبرداشت غیرمجاز در پایان برنامه
هدف نهایی این است که کسری ساختاری بانکها دیگر از مسیر اضافهبرداشت غیرمجاز تأمین نشود.
جمعبندی؛ ناترازی بانکی را چگونه بخوانیم؟
ناترازی بانکی یعنی بانک برای حفظ تعادل میان دارایی، بدهی، منابع، مصارف و نقدینگی خود با مشکل پایدار روبهرو شده است. این وضعیت لزوماً ورشکستگی نیست، اما اگر با سرمایه ناکافی، داراییهای کمکیفیت، زیان انباشته و اضافهبرداشت مستمر همراه شود، میتواند به یک مشکل ساختاری تبدیل شود.
برای سنجش موفقیت اصلاح نظام بانکی نیز نباید فقط به اعلام افزایش سرمایه یا کاهش تعداد بانکهای ناتراز اکتفا کرد. کفایت سرمایه، اضافهبرداشت، زیان انباشته، کیفیت دارایی و کیفیت سود باید در کنار هم بررسی شوند.
ماده ۷ برنامه هفتم دو خطکش روشن در اختیار مخاطب قرار میدهد: کفایت سرمایه حداقل ۸ درصد و کاهش سالانه ۲۰ درصدی اضافهبرداشت غیرمجاز تا حذف کامل. هر ادعای تازه درباره «اصلاح بانکهای ناتراز» را میتوان با همین شاخصها و دادههای واقعی ترازنامه بانکها سنجید.
پرسشهای پرتکرار درباره ناترازی بانکی
ناترازی بانکی چیست؟
ناترازی بانکی وضعیتی است که بانک نتواند میان منابع، مصارف، داراییهای قابل نقد و تعهدات خود تعادل پایدار برقرار کند و برای ادامه فعالیت به منابع بیرونی وابسته شود.
آیا ناترازی بانکی یعنی بانک ورشکسته است؟
خیر. بانک ممکن است دارایی کافی داشته باشد اما داراییهایش نقدشوندگی پایینی داشته باشند. ورشکستگی، ناترازی نقدینگی و ضعف سرمایه مفاهیم مرتبط اما متفاوتی هستند.
ناترازی بانکها چگونه باعث تورم میشود؟
اگر بانک برای جبران کسری خود بهطور مستمر از منابع بانک مرکزی استفاده کند، این تأمین مالی میتواند پایه پولی را افزایش دهد و در صورت انتقال به رشد نقدینگی، فشار تورمی ایجاد کند.
کفایت سرمایه بانک چیست؟
کفایت سرمایه نسبت سرمایه نظارتی بانک به داراییهای موزونشده به ریسک است و نشان میدهد بانک تا چه اندازه توان جذب زیان ناشی از ریسک داراییهای خود را دارد.
کفایت سرمایه بانکها باید چند درصد باشد؟
طبق ماده ۷ برنامه هفتم پیشرفت، هدف کمی کفایت سرمایه مؤسسات اعتباری در پایان برنامه حداقل ۸ درصد تعیین شده است.
اضافه برداشت بانک از بانک مرکزی چیست؟
اضافهبرداشت زمانی رخ میدهد که بانک برای تسویه تعهدات خود منابع کافی نزد بانک مرکزی نداشته باشد و از منابع بانک مرکزی استفاده کند. اضافهبرداشت مزمن میتواند یکی از نشانههای ناترازی نقدینگی باشد.
بانک مرکزی با بانکهای ناتراز چه میکند؟
مسیر اصلاح میتواند شامل افزایش سرمایه، فروش داراییهای مازاد، وصول مطالبات، محدودیتهای نظارتی و بازسازی باشد و در صورت اصلاحناپذیری، ابزارهایی مانند گزیر، ادغام یا انحلال نیز قابل استفاده است.
منابع گزارش
قانون برنامه هفتم پیشرفت
ماده ۷ و ۸؛ اهداف کمی کفایت سرمایه، اضافهبرداشت و اصلاح ساختار مالی مؤسسات اعتباری.
ایسنا
گزارش محمدرضا فرزین در مجلس درباره روند کفایت سرمایه شبکه بانکی، تعداد بانکهای دارای کفایت سرمایه منفی و بانکهای بالاتر از سطح ۸ درصد.
خبرگزاری مهر
اظهارات فرشاد محمدپور درباره کمبود سرمایه شبکه بانکی، مطالبات بانکها از دولت، اضافهبرداشت و اهداف برنامه هفتم.
خبرگزاری مهر
گزارش درباره سازوکار ناترازی، اضافهبرداشت، پایه پولی و مسیر قانونی بازسازی، گزیر و انحلال بانکهای مسئلهدار.
گزارشهای ۱۴۰۵ درباره اصلاح بانکهای ناتراز
اظهارات رئیسکل بانک مرکزی درباره بازسازی بانکهای قابل اصلاح و استفاده از ادغام یا انحلال در مورد بانکهای اصلاحناپذیر.

نظر شما در مورد این مطلب چیه؟