
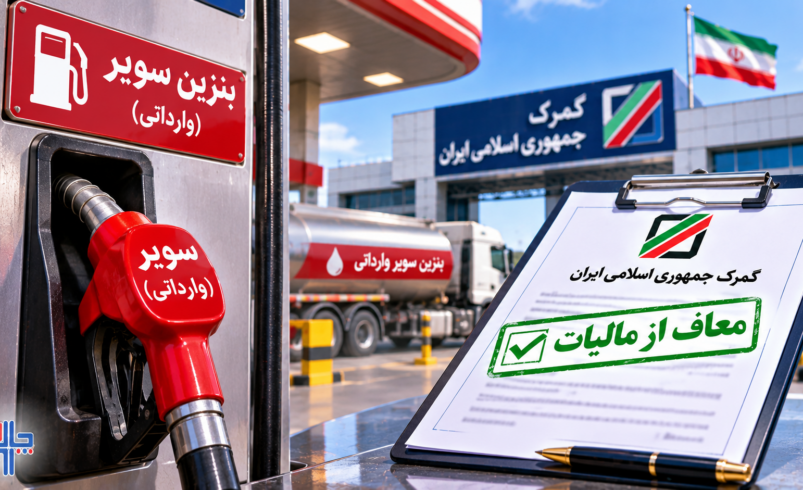
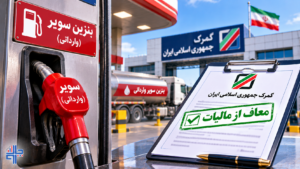
بر اساس بخشنامه جدید دفتر واردات گمرک ایران، واردات بنزین ویژه با اکتان بالا در سال ۱۴۰۵ از پرداخت سهم دولت در مالیات بر ارزش افزوده معاف شده است. مطابق مقررات، نرخ مالیات و عوارض انواع بنزین ۳۰ درصد است که پنجنهم آن به دولت و چهارنهم به شهرداریها و دهیاریها اختصاص دارد. با اجرای معافیت جدید، واردکنندگان بنزین ویژه تنها موظف به پرداخت سهم شهرداریها و دهیاریها خواهند بود؛ اقدامی که میتواند هزینه تأمین این نوع سوخت را کاهش داده و شرایط مشارکت بخش خصوصی در واردات بنزین را تسهیل کند.
بهروزرسانی ۱۴ آبان ۱۴۰۵: دفتر واردات گمرک ایران با استناد به مکاتبه سازمان امور مالیاتی، نحوه دریافت مالیات بر ارزش افزوده واردات قطعی بنزین ویژه را مشخص کرده است. بر اساس این ابلاغیه، معافیت سهم دولت که در قانون بودجه سال ۱۴۰۴ نیز پیشبینی شده بود، در سال ۱۴۰۵ ادامه مییابد؛ اما دریافت سهم شهرداریها و دهیاریها همچنان الزامی است.
آیا بنزین سوپر وارداتی از پرداخت مالیات معاف شده است؟
بنزین سوپر وارداتی بهطور کامل از مالیات و عوارض معاف نشده و معافیت جدید تنها سهم دولت را شامل میشود.
بر اساس بخشنامه ابلاغشده از سوی گمرک ایران، واردکنندگان بنزین ویژه با اکتان بالا در سال ۱۴۰۵ از پرداخت پنجنهم مالیات و عوارض ۳۰ درصدی این فرآورده معاف هستند.
در مقابل، چهارنهم باقیمانده که سهم شهرداریها و دهیاریها محسوب میشود، همچنان باید پرداخت شود.
این تفکیک اهمیت زیادی دارد؛ زیرا معافیت سهم دولت به معنای حذف تمامی هزینههای مالیاتی واردات بنزین نیست.
بر اساس قانون مالیات بر ارزش افزوده، نرخ مالیات و عوارض بنزین ۳۰ درصد تعیین شده و نحوه تقسیم آن میان دولت و مدیریت شهری در مقررات مربوط مشخص است.
واردکنندگان بنزین ویژه چند درصد مالیات پرداخت میکنند؟
با اجرای معافیت سهم دولت، میزان عوارض باقیمانده برای واردکنندگان معادل حدود ۱۳.۳۳ درصد ارزش مبنای محاسبه است.
در واقع، از نرخ مجموع ۳۰ درصدی، حدود ۱۶.۶۷ واحد درصد معاف شده و ۱۳.۳۳ واحد درصد باقی میماند.
| نوع مالیات و عوارض | سهم از نرخ ۳۰ درصدی | وضعیت در سال ۱۴۰۵ |
|---|---|---|
| سهم دولت | ۱۶.۶۷ واحد درصد | معاف |
| سهم شهرداریها و دهیاریها | ۱۳.۳۳ واحد درصد | قابل وصول |
| مجموع نرخ قانونی | ۳۰ درصد | پیش از اعمال معافیت |
| نرخ مؤثر باقیمانده | ۱۳.۳۳ درصد | قابل پرداخت طبق مقررات |
برای مثال، اگر ارزش مبنای محاسبه یک محموله بنزین ویژه ۱۰۰ میلیارد تومان باشد، مالیات و عوارض ۳۰ درصدی آن معادل ۳۰ میلیارد تومان خواهد بود.
با اجرای معافیت سهم دولت، حدود ۱۶.۶۷ میلیارد تومان حذف شده و واردکننده همچنان باید حدود ۱۳.۳۳ میلیارد تومان عوارض مربوط به شهرداریها و دهیاریها را پرداخت کند.
این مثال صرفاً برای توضیح روش محاسبه است و مبلغ واقعی واردات یا مالیات وصولشده را نشان نمیدهد.
معافیت مالیاتی بنزین ویژه چه تأثیری بر قیمت بنزین دارد؟
یکی از مهمترین آثار احتمالی این تصمیم، کاهش بخشی از هزینههای واردات بنزین با اکتان بالاست.
هنگامی که سهم دولت از مالیات واردات حذف میشود، هزینه مالیاتی واردکننده نسبت به شرایط دریافت کامل مالیات و عوارض کاهش مییابد.
این موضوع میتواند زمینه عرضه رقابتیتر بنزین ویژه را فراهم کند، اما لزوماً به معنای کاهش قطعی قیمت نهایی در جایگاهها نیست.
قیمت فروش این نوع سوخت به عوامل دیگری مانند قیمت جهانی بنزین، نرخ ارز، هزینه حملونقل، بیمه، انبارداری و سود عرضهکننده نیز وابسته است.
بنابراین، برای مشخصشدن تأثیر نهایی معافیت بر قیمت هر لیتر بنزین سوپر، باید ساختار کامل هزینه واردات و عرضه بررسی شود.
چرا دولت واردات بنزین ویژه را مشمول معافیت کرده است؟
حکم مشابه این معافیت پیشتر در قانون بودجه سال ۱۴۰۴ وجود داشت و اکنون در احکام مالیاتی بودجه سال ۱۴۰۵ نیز ادامه یافته است.
در ردیف مربوط به واردات بنزین ویژه با اکتان بالا در الزامات بودجه ۱۴۰۵، نرخ سهم دولت از مالیات بر ارزش افزوده صفر تعیین شده است.
این سیاست میتواند هزینه ورود بخش خصوصی به بازار تأمین بنزین ویژه را کاهش دهد.
در صورت فراهمبودن شرایط اقتصادی و اجرایی، مشارکت واردکنندگان خصوصی میتواند به تنوع عرضه این نوع فرآورده و پاسخگویی به بخشی از تقاضای بازار کمک کند.
با این حال، افزایش واقعی واردات به میزان تقاضا، دسترسی به منابع ارزی، زیرساختهای توزیع و صرفه اقتصادی فعالیت واردکنندگان وابسته خواهد بود.
آیا سهم شهرداریها و دهیاریها از مالیات بنزین حذف میشود؟
خیر. بر اساس ابلاغیه گمرک، سهم شهرداریها و دهیاریها همچنان باید از واردکنندگان دریافت شود.
این موضوع اهمیت اقتصادی دارد؛ زیرا بخشی از منابع حاصل از مالیات و عوارض بنزین برای مدیریت شهری و روستایی در نظر گرفته شده است.
با حفظ این سهم، معافیت جدید تنها درآمد مالیاتی متعلق به دولت را تحت تأثیر قرار میدهد و سهم قانونی مدیریت شهری حذف نمیشود.
بنابراین، سیاست جدید تلاش میکند هزینه واردات بنزین ویژه را کاهش دهد، بدون آنکه معافیت به کل مالیات و عوارض این فرآورده تعمیم پیدا کند.
آیا معافیت جدید شامل بنزین سهمیهای و معمولی میشود؟
خیر؛ بخشنامه اعلامشده درباره واردات بنزین ویژه با اکتان بالا است و تغییری در قیمت یا سهمیه بنزین معمولی اعلام نمیکند.
بنابراین، نباید این تصمیم را به معنای تغییر نرخ بنزین سهمیهای، بنزین آزاد یا سهمیه کارتهای سوخت دانست.
معافیت مورد بحث در مرحله واردات فرآورده خاص اعمال میشود و درباره شرایط فروش بنزین معمولی در جایگاهها حکمی ارائه نمیکند.
پرسشهای متداول درباره مالیات بنزین سوپر
آیا بنزین سوپر وارداتی در سال ۱۴۰۵ معاف از مالیات است؟
سهم دولت از مالیات بر ارزش افزوده آن معاف شده، اما سهم شهرداریها و دهیاریها همچنان دریافت میشود.
نرخ مالیات باقیمانده بنزین ویژه چقدر است؟
معادل چهارنهم نرخ ۳۰ درصدی، یعنی حدود ۱۳.۳۳ درصد ارزش مبنای محاسبه است.
آیا قیمت بنزین سوپر ارزان میشود؟
معافیت میتواند هزینه واردات را کاهش دهد، اما کاهش قیمت نهایی به سایر هزینهها و سیاست قیمتگذاری وابسته است.
آیا قیمت بنزین معمولی تغییر میکند؟
این بخشنامه تغییری در قیمت بنزین معمولی یا سهمیه سوخت اعلام نکرده است.
جمعبندی؛ کاهش هزینه واردات بنزین با حفظ سهم شهرداریها
معافیت سهم دولت از مالیات بر ارزش افزوده واردات بنزین ویژه در سال ۱۴۰۵، ادامه سیاستی است که پیشتر در بودجه سال ۱۴۰۴ نیز پیشبینی شده بود.
این تصمیم باعث میشود واردکنندگان به جای نرخ کامل ۳۰ درصدی مالیات و عوارض، صرفاً حدود ۱۳.۳۳ درصد مربوط به شهرداریها و دهیاریها را بپردازند.
مهمترین پیامد اقتصادی این معافیت، کاهش هزینه مالیاتی واردات بنزین ویژه و فراهمشدن شرایط مناسبتر برای مشارکت بخش خصوصی در تأمین این فرآورده است.
با این حال، تأثیر نهایی آن بر قیمت مصرفکننده و میزان واردات، به شرایط بازار جهانی، نرخ ارز و هزینههای عرضه بستگی خواهد داشت.
نظر شما در مورد این مطلب چیه؟