

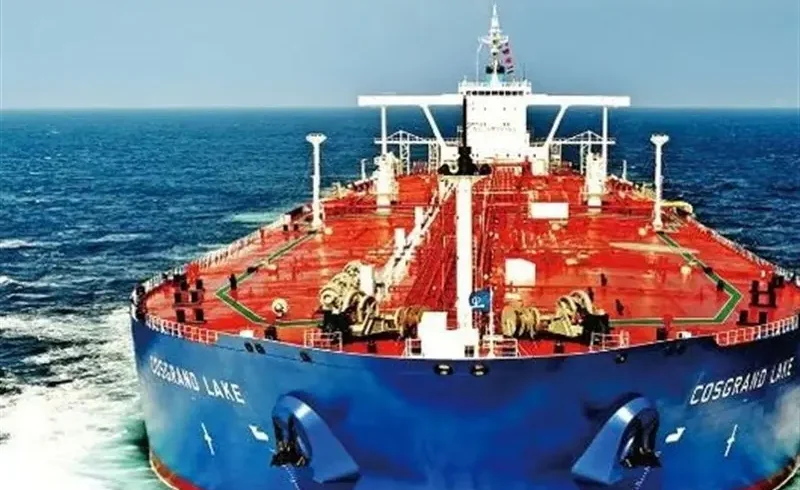
بازار جهانی نفتکشها وارد یکی از کمسابقهترین دورههای رونق خود شده است. تشدید ریسکهای امنیتی در خاورمیانه، اختلال در تردد از تنگه هرمز و محدودیتهای مسیر بابالمندب باعث شده تعداد مالکان حاضر به اعزام کشتی به منطقه کاهش یابد؛ اتفاقی که عرضه عملیاتی نفتکشها را محدود و نرخ حمل را به سطوحی بیسابقه رسانده است. طبق گزارش Poten & Partners، درآمد معادل اجاره زمانی نفتکشهای بسیار بزرگ یا VLCC در مسیر شاخص خلیج فارس به خاور دور، از میانگین روزانه ۶۰۰ هزار دلار در اوت به بیش از ۸۰۰ هزار دلار در سپتامبر ۲۰۲۶ رسیده است.
ابعاد این جهش زمانی روشنتر میشود که رکوردهای تاریخی بازار بررسی شوند. در اوج ابرچرخه کشتیرانی سال ۲۰۰۸ و همچنین دوره بحران بازار نفت در آوریل ۲۰۲۰، درآمد روزانه VLCCها به محدوده ۲۰۰ هزار دلار رسیده بود. نرخهای فعلی در برخی مسیرها اکنون حدود چهار برابر آن سطوح است؛ شرایطی که Poten از آن بهعنوان وضعیتی کمسابقه در تاریخ این بازار یاد کرده است.
۵ نکته درباره انفجار کرایه نفتکشها
رکوردشکنی بازار VLCC فقط یک جهش مقطعی در کرایه حمل نیست. کاهش تعداد کشتیهای حاضر به پذیرش ریسک، افزایش هزینههای بیمه و امنیت، طولانیتر شدن برخی مسیرهای تجاری و رشد ارزش کشتیهای آماده به کار، ساختار اقتصادی بازار نفتکشها را تغییر داده است. در سوی دیگر، افزایش سنگین سفارش ساخت کشتی جدید میتواند در سالهای آینده همین بازار داغ را با مازاد ظرفیت مواجه کند. پنج متغیر کلیدی، مسیر آینده این بازار را تعیین خواهند کرد.
۱. درآمد ۸۰۰ هزار دلاری؛ رکوردی فراتر از چرخههای تاریخی
بر اساس ارزیابی Poten & Partners، درآمد روزانه VLCC در مسیر خلیج فارس به خاور دور در اوت بهطور متوسط ۶۰۰ هزار دلار بوده و در سپتامبر از ۸۰۰ هزار دلار در روز عبور کرده است.
برای مقایسه، در ژوئیه ۲۰۰۸ و در اوج رونق اقتصاد چین و بازار کشتیرانی، نرخ VLCC به نزدیک ۲۰۰ هزار دلار در روز رسید؛ اما پس از بحران مالی جهانی در سال ۲۰۰۹ به کمتر از ۲۰ هزار دلار سقوط کرد.
در آوریل ۲۰۲۰ نیز بحران کرونا، جنگ قیمتی نفت و افزایش ذخیرهسازی شناور بار دیگر درآمد VLCC را به مرز ۲۰۰ هزار دلار رساند. بنابراین، نرخ بیش از ۸۰۰ هزار دلاری کنونی حتی با معیارهای تاریخی صنعت کشتیرانی نیز یک وضعیت استثنایی محسوب میشود.
۲. بحران هرمز فقط کرایه خلیج فارس را بالا نبرده است
افزایش نرخها محدود به کشتیهایی نیست که مستقیماً از تنگه هرمز عبور میکنند.
VLCCهایی که از دریای عمان و خارج از تنگه بارگیری میکنند، میتوانند حدود ۴۵۰ هزار دلار در روز درآمد داشته باشند. نرخ مسیر غرب آفریقا به خاور دور نیز به حدود ۳۸۰ هزار دلار و مسیر خلیج آمریکا به آسیا به حدود ۲۷۵ هزار دلار در روز رسیده است.
این دادهها یک پیام مهم دارد: شوک خاورمیانه در حال سرایت به بازار جهانی ظرفیت حمل نفت است. وقتی بخشی از ناوگان از مسیرهای پرریسک کنار میکشد، تقاضا برای کشتی در سایر مسیرها نیز افزایش پیدا میکند.
۳. یک VLCC میتواند روزانه میلیونها دلار نفت جابهجا کند
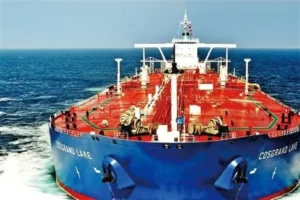
هر نفتکش VLCC ظرفیت حمل حدود ۲ میلیون بشکه نفت خام دارد و یکی از مهمترین ابزارهای انتقال نفت در مسیرهای طولانی دریایی محسوب میشود. ناوگان جهانی این کشتیها در ابتدای سپتامبر شامل ۹۲۸ فروند بوده و میانگین سن آنها حدود ۱۳ سال گزارش شده است.
با درآمد روزانه ۸۰۰ هزار دلار، تنها ۱۰ روز فعالیت یک کشتی در چنین شرایطی میتواند حدود ۸ میلیون دلار درآمد ناخالص معادل اجاره زمانی ایجاد کند.
البته این رقم سود خالص مالک نیست و هزینههای عملیاتی، مالی، بیمه و سایر مخارج از آن کسر میشود، اما مقیاس درآمد فعلی نشان میدهد چرا مالکان برای کشتیهای آماده فعالیت ارزش بسیار بالایی قائل شدهاند.
۴. کشتی دستدوم از نوساز گرانتر شده است
یکی از عجیبترین پیامدهای رونق بازار در بخش خرید و فروش کشتی دیده میشود.
براساس دادههای Poten، ارزش یک VLCC پنجساله حدود ۱۵۸ میلیون دلار برآورد شده، در حالی که سفارش یک کشتی نوساز حدود ۱۲۹ میلیون دلار هزینه دارد. یعنی کشتی کارکرده تقریباً ۲۹ میلیون دلار یا حدود ۲۲ درصد گرانتر از نوساز قیمتگذاری شده است.
دلیل این وارونگی، «زمان» است. خریدار یک کشتی دستدوم میتواند بلافاصله وارد بازار نقدی شود و از نرخهای چندصد هزار دلاری استفاده کند؛ اما تحویل کشتی نوساز ممکن است چند سال زمان ببرد و هیچ تضمینی وجود ندارد که بازار در زمان تحویل همچنان در سطوح فعلی باقی مانده باشد.
در نتیجه، بازار در حال پرداخت یک «پرمیوم دسترسی فوری» برای کشتیهای آماده فعالیت است.
۵. سفارشهای جدید، بزرگترین ریسک رونق فعلی است
در کنار درآمدهای تاریخی، یک علامت هشدار نیز دیده میشود؛ حجم سفارش ساخت VLCCهای جدید بهشدت افزایش یافته است.
برآورد Poten نشان میدهد دفتر سفارشها اکنون معادل حدود ۴۰ درصد ناوگان موجود است. منابع دیگر نیز از افزایش بیسابقه قراردادهای ساخت در سال ۲۰۲۶ خبر دادهاند؛ بهطوریکه تنها در نیمه نخست سال، تناژ سفارش دادهشده VLCCها از رکورد تمام سالهای گذشته عبور کرده است.
اگر این کشتیها طی سالهای آینده وارد بازار شوند و همزمان ریسکهای ژئوپلیتیکی کاهش یابد، رشد عرضه ظرفیت میتواند نرخهای حمل را بهشدت پایین بیاورد.
البته سمت دیگر معادله نیز اهمیت دارد. بخشی از ناوگان فعلی سن بالایی دارد و احتمال خروج کشتیهای قدیمی یا تحریمی وجود دارد. همچنین تغییر مبادی خرید نفت میتواند مسافت حمل و «تنمایل» را افزایش دهد و بخشی از ظرفیت جدید را جذب کند.
آیا رونق ۸۰۰ هزار دلاری نفتکشها پایدار میماند؟
پایداری نرخهای فعلی بیش از هر چیز به یک عامل وابسته است: مدت استمرار اختلال در مسیرهای اصلی صادرات نفت خاورمیانه.
تا زمانی که عبور از تنگه هرمز و سایر گلوگاههای منطقه با ریسک بالا همراه باشد، تعداد کشتیهای مایل به فعالیت در این مسیرها محدود باقی میماند و مالکان میتوانند برای پذیرش ریسک، نرخهای بسیار بالاتری مطالبه کنند. همین محدودیت عرضه موثر است که درآمد مسیر خلیج فارس به شرق آسیا را به بیش از ۸۰۰ هزار دلار رسانده است.
اما تجربه تاریخی بازار کشتیرانی نشان میدهد دورههای درآمد فوقالعاده معمولاً دائمی نیستند. در سال ۲۰۰۸ نرخها از حدود ۲۰۰ هزار دلار به کمتر از ۲۰ هزار دلار سقوط کردند و رونق ۲۰۲۰ نیز پایدار نماند. همزمان، دفتر سفارش فعلی VLCCها به حدود ۴۰ درصد ناوگان موجود رسیده است؛ عاملی که در صورت عادیشدن شرایط ژئوپلیتیکی میتواند عرضه کشتی را بهسرعت افزایش دهد.
در مقابل، سن بالای بخشی از ناوگان، احتمال خروج کشتیهای فرسوده و تحریمی و افزایش مسافت حمل نفت میتواند بخشی از فشار عرضه را خنثی کند.
بنابراین، بازار نفتکشها اکنون میان دو نیروی قدرتمند قرار گرفته است: کمبود فوری ظرفیت و درآمدهای تاریخی در کوتاهمدت، در برابر موج سنگین ورود کشتیهای جدید در میانمدت. نتیجه این تقابل مشخص خواهد کرد که رکورد ۸۰۰ هزار دلاری آغاز یک دوره جدید در بازار حمل نفت است یا تنها قلهای استثنایی پیش از یک افت شدید دیگر.
نظر شما در مورد این مطلب چیه؟