

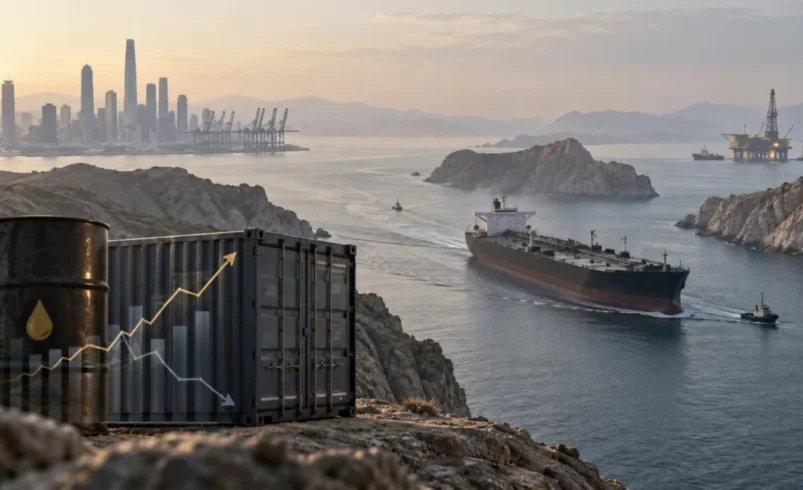
اثر فوری جنگ برای خانوار آمریکایی روشن بود. بنزین بالای ۴ دلار، نرخ وام مسکن نزدیک ۷ درصد و اضافههزینه حملونقل برای شرکتهایی که با رکورد هزینه دیزل روبهرو شدند. اما اثر مهمتر در جایی رخ داد که کمتر در قبض روزمره دیده میشود و آن، تغییر جایگاه تنگه هرمز در اقتصاد جهانی است.
پیش از جنگ، هرمز برای بازار جهانی بیشتر یک ریسک احتمالی بود؛ همه میدانستند حدود یکپنجم نفت جهان از آن عبور میکند، اما بستهشدن آن بیشتر در سناریوهای بدبینانه بررسی میشد. جنگ این فرض را شکست. هرمز از «ریسک دور» به «اهرم فعال» تبدیل شد. محدودشدن عبور نفت از این مسیر، طبق برآوردهای مطرحشده، حدود ۱۳ میلیون بشکه در روز عرضه را از دسترس کامل بازار خارج کرد و نشان داد امنیت انرژی جهان هنوز به نقطهای باریک در جنوب ایران گره خورده است.
تغییر مهمتر زمانی رخ داد که منطق بستن کامل جای خود را به منطق تنظیم عبور داد. تشکیل نهادی برای ثبت کشتیها، الزام به مسیرهای مجاز، دریافت هزینه و حمله به کشتیهایی که بدون ثبت عبور میکنند، نشان میدهد بحث آینده هرمز دیگر فقط «باز یا بسته بودن» نیست. مسئله این است که چه کسی قواعد عبور، ثبت، بیمه، مسیر، اسکورت و هزینه امنیت را تعیین میکند.
حتی اگر در توافقها، دریافت هزینه برای مدتی متوقف شود، اصل ماجرا باقی میماند: شرکتهای بیمه، دولتهای مصرفکننده انرژی و ناوگانهای تجاری از این پس هرمز را مثل قبل قیمتگذاری نخواهند کرد. عبور از خلیج فارس وارد دورهای شده که در آن ریسک، حق بیمه، اسکورت، ثبت مسیر و هزینه خدمات بخشی از قیمت نهایی انرژی میشود. این همان نقطهای است که هرمز را از آبراه به نهاد اقتصادی ـ امنیتی تبدیل میکند.
چین از خریدار نفت به تنظیمگر بازار تبدیل شد
دومین تغییر، در سمت تقاضا رخ داد. بازار نفت سالها عادت داشت قدرت را در سمت عرضه ببیند؛ یعنی اوپک، عربستان، روسیه، آمریکا و تولیدکنندگان بزرگ. اما جنگ ایران نشان داد بزرگترین مصرفکننده انرژی هم میتواند بازار را تنظیم کند. چین با تکیه بر ذخایر عظیمی که پیش از جنگ ساخته بود، واردات نفت خود را حدود ۵ میلیون بشکه در روز کاهش داد. این تصمیم بخشی از فشار کمبود را جذب کرد و اجازه نداد شوک هرمز به انفجار کامل قیمت تبدیل شود.
این رفتار، چین را در جایگاه تازهای قرار داد. پکن نه تولیدکننده بزرگ نفت است و نه عضو اوپک؛ اما توانست با کاهش خرید، بازار را آرام کند. این یعنی در بازار آینده نفت، «قدرت ذخیرهسازی و مدیریت تقاضا» به اندازه «قدرت تولید» اهمیت پیدا میکند. کشوری که ذخیره دارد، میتواند در بحران خرید خود را کم کند؛ کشوری که ناوگان برقی و جایگزینهای انرژی دارد، میتواند مصرف نفت را سریعتر پایین بیاورد.
نمونه چین فقط به نفت خام محدود نبود. در تعطیلات پنجروزه ماه مه، شارژ خودروهای برقی در بزرگراههای چین نسبت به سال قبل ۵۵.۶ درصد رشد کرد و نزدیک به یکچهارم خودروهای حاضر در بزرگراهها برقی بودند. این عدد نشان میدهد بخشی از انعطاف تقاضای چین تصادفی نیست؛ به تغییر تدریجی ساختار مصرف انرژی مربوط است. اگر خودرو برقی، ذخیرهسازی، زغالسنگ، انرژیهای جایگزین و مدیریت مصرف کنار هم قرار بگیرند، وابستگی مطلق به نفت کمتر میشود.
طبق برآورد JPMorgan، از ۱.۹ میلیارد بشکه نفت خام خاورمیانه که بازار در جریان جنگ از دست داد، حدود ۸۰۰ میلیون بشکه از مسیر کاهش مصرف مردم و بنگاهها جذب شد. این عدد پیام مهمی دارد: جهان نسبت به گذشته در مصرف نفت انعطافپذیرتر شده است. البته معلوم نیست چه بخشی از این کاهش موقت و چه بخشی دائمی است، اما اگر بخشی از آن ماندگار شود، تقاضای نفت شاید دیگر به مسیر قبلی بازنگردد.
تولیدکنندگان بیرون از خاورمیانه فرصت گرفتند
سومین تغییر، افزایش تولید نفت خارج از خاورمیانه است. وقتی هرمز پرریسک شد، تولیدکنندگانی که پیشتر در حاشیه بودند، ناگهان اهمیت بیشتری پیدا کردند. برزیل حدود ۸۰۰ هزار بشکه در روز به تولید خود افزود، گویان ۳۰۰ هزار بشکه، کانادا ۲۰۰ هزار بشکه و نروژ ۱۵۰ هزار بشکه. آمریکا نیز اکنون حدود ۹۰۰ هزار بشکه در روز بیشتر از مدت مشابه سال قبل تولید میکند.
این افزایش تولید فقط واکنش کوتاهمدت به قیمت بالا نیست. اگر سرمایهگذاریها، دکلها، پروژههای فراساحلی و ظرفیت پالایش فعال شوند، بخشی از تولید جدید حتی پس از کاهش تنش نیز باقی میماند. در نتیجه، جنگی که ابتدا قیمت نفت را بالا برد، میتواند در مرحله بعد به افزایش عرضه غیرخاورمیانهای و فشار بر سود تولیدکنندگان سنتی منجر شود.
کشورهای خاورمیانه نیز به همین دلیل در حال تغییر مسیرهای حمل هستند. عربستان برای دور زدن هرمز از کاروانهای بزرگ کامیونی و حداکثر ظرفیت خط لوله شرق ـ غرب استفاده کرده است. عراق نیز درباره خط لوله به مدیترانه گفتوگو میکند. این رفتارها نشان میدهد تولیدکنندگان منطقه فهمیدهاند که اتکا به یک گلوگاه، دیگر مثل گذشته قابل دفاع نیست.
در کنار این تحولات، آینده اوپک نیز تحت فشار قرار گرفته است. خروج امارات از این گروه و بحث عراق درباره افزایش سهمیه تولید تا ۵ میلیون بشکه در روز و هدف بلندمدت ۷ میلیون بشکه، نشان میدهد نظم قدیمی تولیدکنندگان نفت در حال فرسایش است. اگر اعضا برای تولید بیشتر فشار بیاورند، عربستان یا باید سهم بیشتری به دیگران بدهد یا با خطر شکاف در اوپک روبهرو شود. هر دو مسیر میتواند بازار نفت را از دوره کمبود به دوره مازاد عرضه ببرد.
جنگ ایران فقط یک شوک قیمتی نبود. هرمز را از ریسک فرضی به ابزار حکمرانی تبدیل کرد، چین را از خریدار نفت به بازیگر تنظیم تقاضا ارتقا داد و تولید بیرون از خاورمیانه را شتاب بخشید. قیمت بنزین ممکن است روزی پایین بیاید، اما این سه تغییر بهسادگی برنمیگردند. بازار انرژی بعد از این جنگ با هرمز محتاطتر، با چین جدیتر و با تولیدکنندگان غیرخاورمیانهای فعالتر رفتار خواهد کرد.




نظر شما در مورد این مطلب چیه؟