

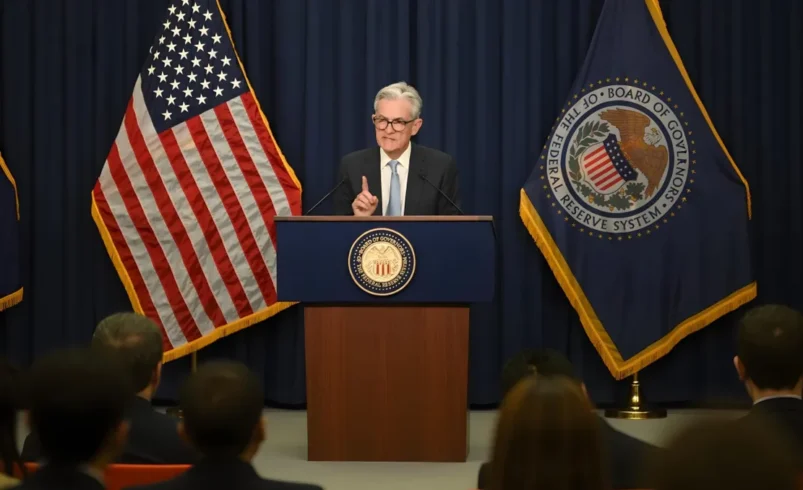
تصمیم ۱۶ سپتامبر فدرالرزرو در ظاهر مطابق انتظار بازار بود، اما اهمیت اصلی آن در پیام آیندهنگر بانک مرکزی آمریکا قرار داشت. نرخ بهره با افزایش ۲۵ واحد پایهای به محدوده ۳.۷۵ تا ۴ درصد رسید و رأیگیری کمیته بازار آزاد نیز با اجماع ۱۲ رأی موافق انجام شد. همزمان، فدرالرزرو تأکید کرد که اقتصاد همچنان در مسیر رشد قرار دارد، سرمایهگذاری و بهرهوری قوی است، اما تورم هنوز بالاتر از سطح مطلوب قرار دارد و هدف ۲ درصدی همچنان محور سیاست پولی است.
نقطه حساس برای سرمایهگذاران، برآوردهای جدید سیاستگذاران بود؛ بهگونهای که ۱۶ نفر از ۱۸ سیاستگذار، دستکم یک افزایش ۲۵ واحد پایهای دیگر را تا پایان ۲۰۲۶ محتمل دانستهاند. بنابراین پیام بانک مرکزی آمریکا را نمیتوان صرفاً یک افزایش نرخ بهره دانست؛ مسئله مهمتر این است که فدرالرزرو هنوز پایان کامل مبارزه با تورم را اعلام نکرده و بازار باید همچنان به دادههای تورمی و شرایط مالی آمریکا واکنش نشان دهد.
۵ نکته مهم از پیام جدید فدرالرزرو به بازارها
واکنش بازارهای مالی به سیاست پولی آمریکا یکسان نیست. نرخ بهره بالاتر معمولاً از دلار حمایت میکند و فشار بیشتری بر داراییهای بدون بازده مانند طلا وارد میسازد؛ اما همزمان مسیر بازده اوراق، قیمت نفت و انتظارات تورمی میتواند این رابطه را تغییر دهد. به همین دلیل، رفتار بازار در روزهای پس از تصمیم فدرالرزرو نشان داد که سرمایهگذاران تنها به عدد نرخ بهره نگاه نمیکنند، بلکه مجموعهای از متغیرها را برای تعیین جهت داراییها زیر نظر دارند.
۱. سهام؛ نرخ بهره بالا هنوز تهدید است، اما تعیینکننده مطلق نیست
واکنش اولیه بازار سهام آمریکا به تصمیم فدرالرزرو منفی بود؛ زیرا افزایش هزینه تأمین مالی میتواند سودآوری شرکتها و ارزش فعلی جریانهای نقدی آینده را تحت فشار قرار دهد. این مسئله برای سهام رشدی و فناوری اهمیت بیشتری دارد.
اما در معاملات ۱۷ سپتامبر، بازار مسیر متفاوتی را تجربه کرد. شاخص S&P 500 حدود ۱.۱ درصد، داوجونز ۰.۷ درصد و نزدک ۱.۶ درصد افزایش یافتند. افت بازده اوراق ۱۰ساله و کاهش قیمت نفت از عواملی بودند که به بهبود فضای معاملات کمک کردند.
این رفتار یک پیام مهم دارد: بازار سهام صرفاً به نرخ بهره واکنش نشان نمیدهد؛ بلکه مسیر تورم، اوراق و انرژی را نیز همزمان قیمتگذاری میکند.
۲. دلار؛ افزایش نرخ بهره به تنهایی کافی نیست
شاخص دلار پس از تصمیم فدرالرزرو حدود ۰.۷ درصد افزایش یافت و به بالاترین سطح هفت هفتهای رسید. از منظر اقتصادی، نرخ بهره بالاتر میتواند بازده داراییهای دلاری را افزایش داده و در شرایط مشابه، تقاضا برای دلار را تقویت کند.
با این حال، در روز بعد بخشی از این رشد از بین رفت. کاهش بازده اوراق و افت قیمت نفت، بخشی از اثر اولیه تصمیم فدرالرزرو را خنثی کرد.
در نتیجه، برای معاملهگران ارز، مسئله فقط سطح فعلی نرخ بهره نیست؛ بلکه تفاوت میان انتظارات بازار و مسیر احتمالی سیاست پولی آمریکا اهمیت بیشتری پیدا کرده است.
۳. طلا؛ چرا افزایش نرخ بهره نتوانست فلز زرد را پایین نگه دارد؟
طلا در واکنش اولیه با فشار مواجه شد؛ زیرا افزایش نرخ بهره و تقویت دلار معمولاً هزینه فرصت نگهداری طلای بدون سود را بالا میبرد. اما در معاملات ۱۷ سپتامبر، طلا بیش از ۲ درصد رشد کرد و به محدوده ۴۳۶۱ دلار در هر اونس رسید.
این بازگشت نشان میدهد رابطه طلا و نرخ بهره یک رابطه مکانیکی و یکطرفه نیست. کاهش بازده اوراق ۱۰ساله، افت دلار و کاهش قیمت نفت میتوانند همزمان شرایط را برای بازگشت تقاضا در بازار طلا فراهم کنند.
از این منظر، سرمایهگذار طلا باید علاوه بر نرخ بهره، بازده واقعی اوراق، شاخص دلار، سیاست مالی آمریکا و ریسکهای ژئوپلیتیک را نیز دنبال کند.
۴. اوراق خزانه؛ بازار میان کوتاهمدت و بلندمدت تفکیک قائل شد
یکی از مهمترین نشانههای پس از تصمیم فدرالرزرو در بازار اوراق نمایان شد. بازده اوراق کوتاهمدت آمریکا افزایش یافت، اما در ادامه بازده اوراق بلندمدت اندکی کاهش پیدا کرد.
این رفتار میتواند نشاندهنده آن باشد که بازار میان دو موضوع تفاوت قائل شده است: نرخهای کوتاهمدت ممکن است برای مدت بیشتری بالا بمانند، اما چشمانداز بلندمدت رشد و تورم الزاماً همان مسیر را دنبال نمیکند.
برای بازارهای جهانی، این تفکیک اهمیت زیادی دارد؛ زیرا بازده اوراق ۱۰ساله یکی از مهمترین متغیرهای تعیینکننده هزینه سرمایه در سطح جهانی است.
۵. نفت؛ متغیری که میتواند دوباره فدرالرزرو را تحت فشار قرار دهد
قیمت نفت یکی از متغیرهایی است که میتواند معادله تورمی آمریکا را تغییر دهد. کاهش قیمت نفت در ۱۷ سپتامبر به آرامتر شدن نگرانیهای تورمی کمک کرد، اما در نقطه مقابل، افزایش شدید قیمت انرژی میتواند دوباره تورم را تقویت کند.
اگر رشد قیمت نفت به افزایش پایدارتر قیمتها در اقتصاد آمریکا منجر شود، فشار برای حفظ سیاست پولی انقباضی افزایش خواهد یافت. بنابراین نفت برای بازارها فقط یک کالای انرژی نیست؛ بلکه یکی از متغیرهای اثرگذار بر تصمیمهای بعدی بانک مرکزی آمریکا محسوب میشود.
فدرالرزرو برای بازار ایران چه پیامی دارد؟
اثر تصمیم فدرالرزرو بر اقتصاد ایران مستقیم نیست، اما از مسیر بازارهای جهانی میتواند به بازارهای داخلی منتقل شود. مهمترین کانالها شامل دلار، طلا، نفت و قیمت کامودیتیها هستند.
در بازار سرمایه، تغییر قیمت جهانی کالاها میتواند بر درآمد شرکتهای صادراتمحور اثر بگذارد. کاهش قیمت کامودیتیها ممکن است فشار بر برخی صادرکنندگان را افزایش دهد؛ در مقابل، تقویت نرخ ارز داخلی میتواند بخشی از این اثر را از طریق افزایش درآمد ریالی شرکتهای صادراتی جبران کند.
در بازار طلا و سکه نیز باید دو متغیر بهصورت همزمان رصد شوند: اونس جهانی و نرخ دلار داخلی. افزایش اونس میتواند از قیمت طلا در ایران حمایت کند، اما اثر نهایی آن به مسیر نرخ ارز نیز وابسته خواهد بود.
به همین دلیل، واکنش بازار ایران به تصمیم فدرالرزرو را نمیتوان صرفاً با این گزاره توضیح داد که «نرخ بهره آمریکا افزایش یافت، پس طلا یا بورس باید کاهش یابد». مسیر انتقال سیاست پولی آمریکا به بازار داخلی، چندمرحلهای و وابسته به متغیرهای داخلی و خارجی است.
آیا نوسان بازارهای جهانی ادامه دارد؟
پیام اصلی نشست اخیر فدرالرزرو این است که کاهش نرخ بهره و پایان سیاست انقباضی هنوز قطعی نیست. بانک مرکزی آمریکا در عین مشاهده رشد اقتصادی و سرمایهگذاری، همچنان تورم را مسئلهای مهم میداند و برآوردهای سیاستگذاران نیز احتمال افزایش مجدد نرخ بهره را منتفی نمیکند.
از این رو، در ادامه مسیر چهار متغیر اهمیت ویژهای خواهند داشت: بازده اوراق ۱۰ساله آمریکا، شاخص دلار، قیمت نفت و دادههای تورمی آمریکا. تغییر هر یک از این متغیرها میتواند تعادل میان سهام، اوراق، دلار و طلا را جابهجا کند.
برای سرمایهگذاران ایرانی نیز پیام این نشست روشن است: اثرگذاری فدرالرزرو را باید در زنجیرهای از بازارها دنبال کرد؛ از نرخ بهره آمریکا و بازده اوراق گرفته تا دلار، کامودیتیها، طلا و در نهایت نرخ ارز داخلی. بنابراین، آنچه اهمیت دارد فقط تصمیم چهارشنبه فدرالرزرو نیست، بلکه مسیر سیاست پولی آمریکا در ماههای آینده و واکنش بازارها به دادههای جدید اقتصادی است.
نظر شما در مورد این مطلب چیه؟