

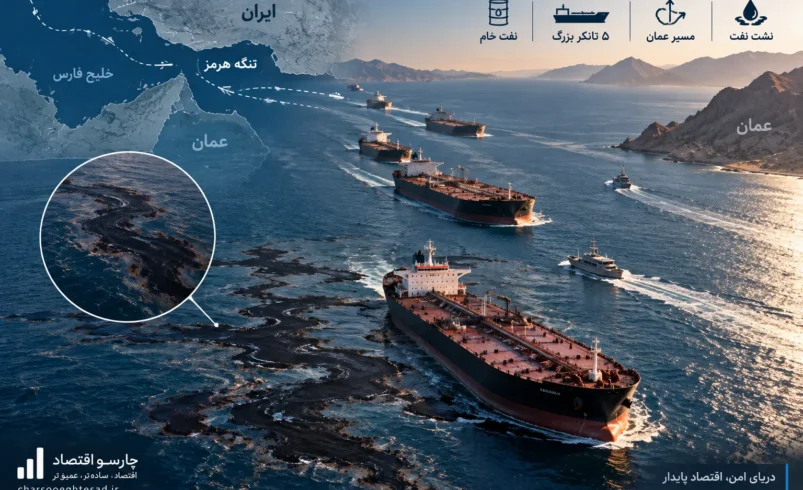
در ژوئیه ۲۰۲۶، تولید نفت کشورهای حاشیه خلیج فارس هنوز ۸.۳ میلیون بشکه در روز پایینتر از سطح پیش از جنگ بود و صادرات منطقه پس از تشدید اختلال در تنگه هرمز به حدود ۱۵ میلیون بشکه در روز کاهش یافت؛ همزمان آژانس بینالمللی انرژی اعلام کرد نوسان قیمت گاز اروپا در مارس ۲۰۲۶ به ۱۶۰ درصد و نوسان قیمت گاز آسیا به نزدیک ۳۰۰ درصد رسیده است.
این اعداد یک پیام مهم برای شرکتهایی دارند که قصد ساخت کارخانه، پالایشگاه، مجتمع پتروشیمی، واحد فولاد یا سایر طرحهای انرژیبر را دارند: مسئله فقط این نیست که انرژی گرانتر شود؛ مسئله این است که پیشبینی هزینه انرژی دشوارتر شود.
در یک پروژه بلندمدت، سرمایهگذار باید امروز پول قابل توجهی هزینه کند تا طی سالهای آینده از محل فروش محصول درآمد به دست آورد. اگر قیمت خوراک، سوخت، برق یا هزینه حملونقل در این سالها با دامنه بیشتری نوسان کند، جریان نقدی آینده پروژه نیز نامطمئنتر میشود.
همین نااطمینانی میتواند نرخ بازده مورد انتظار سرمایهگذار را افزایش دهد؛ یعنی پروژه باید سود بیشتری ایجاد کند تا همان سرمایهگذار حاضر شود ریسک آن را بپذیرد.
چرا تنگه هرمز میتواند هزینه سرمایه یک پروژه را افزایش دهد؟
اختلال در تنگه هرمز میتواند با افزایش هزینه و نااطمینانی، بر اقتصاد پروژههای سرمایهبر اثر بگذارد. اختلال در مسیرهای تأمین انرژی، نوسان قیمت انرژی و هزینههای تأمین را افزایش میدهد. افزایش این نوسان نیز پیشبینی جریانهای نقدی آینده پروژه را دشوارتر میکند و در نتیجه، ریسک پروژه از نگاه سرمایهگذار افزایش مییابد.
وقتی ریسک یک پروژه بالاتر میرود، سرمایهگذاران و تأمینکنندگان مالی نرخ بازده بیشتری برای سرمایه خود مطالبه میکنند. در چنین شرایطی، هزینه سرمایه پروژه افزایش پیدا میکند و ارزش فعلی جریانهای نقدی آینده کاهش مییابد.
این مسئله برای پروژههایی اهمیت بیشتری دارد که سرمایهگذاری اولیه سنگین و عمر اقتصادی طولانی دارند. زیرا تغییر در هزینه تأمین مالی میتواند اثر قابلتوجهی بر ارزش نهایی پروژه داشته باشد. برای مثال، در یک مجتمع پتروشیمی، سودآوری تنها به قیمت فروش محصول وابسته نیست. قیمت خوراک، هزینه انرژی، هزینه حملونقل مواد اولیه و محصول، دسترسی به بازارهای صادراتی و شرایط تأمین مالی همگی در محاسبه بازده پروژه نقش دارند.
بنابراین، افزایش قیمت فروش محصول به معنای افزایش جذابیت سرمایهگذاری نیست. اگر همزمان با رشد درآمد، هزینههای تولید و حملونقل نوسان بیشتری پیدا کنند و تأمین مالی نیز گرانتر شود، جریان نقدی پروژه با عدمقطعیت بیشتری مواجه خواهد شد. در چنین شرایطی، حتی پروژهای که از نظر عملیاتی همچنان سودآور است، ممکن است به دلیل افزایش ریسک و هزینه سرمایه، ارزش اقتصادی کمتری برای سرمایهگذار داشته باشد.
آیا فقط گران شدن انرژی مشکل است؟
خیر، برای سرمایهگذاری بلندمدت، نوسان قیمت میتواند به اندازه سطح قیمت اهمیت داشته باشد.
| پیام برای سرمایهگذاری | وضعیت گزارششده | شاخص |
|---|---|---|
| افزایش ریسک تأمین | نزدیک به ۲۰ درصد | کاهش عرضه جهانی گاز طبیعی مایعشده |
| افزایش عدم قطعیت هزینه انرژی | ۱۶۰ درصد | نوسان قیمت گاز اروپا در مارس ۲۰۲۶ |
| دشوارتر شدن پیشبینی هزینه | نزدیک به ۳۰۰ درصد | نوسان قیمت گاز آسیا در مارس ۲۰۲۶ |
| فشار بر عرضه و تجارت منطقهای | ۸.۳ میلیون بشکه در روز | کاهش تولید نفت خلیج فارس در ژوئیه ۲۰۲۶ نسبت به پیش از جنگ |
| اختلال در مسیرهای صادراتی | حدود ۱۵ میلیون بشکه در روز | صادرات نفت منطقه در ژوئیه ۲۰۲۶ |
آژانس بینالمللی انرژی در گزارش بازار گاز سهماهه دوم ۲۰۲۶ اعلام کرد از دست رفتن ناگهانی نزدیک به یکپنجم عرضه جهانی گاز طبیعی مایعشده باعث افزایش شدید نوسان قیمتها شد. در مارس ۲۰۲۶، نوسان قیمت ماه آینده گاز اروپا به ۱۶۰ درصد و نوسان قیمت شاخص گاز آسیا به نزدیک ۳۰۰ درصد رسید.
این تفاوت مهم است؛ اگر سرمایهگذار بداند انرژی به عنوان مثال با قیمت مشخصی خریداری خواهد شد، میتواند هزینههای آینده را با اطمینان بیشتری در مدل مالی وارد کند. اما وقتی دامنه احتمالات بسیار بزرگ میشود، سرمایهگذار برای پذیرش این عدم قطعیت بازده بیشتری مطالبه میکند.
پژوهشهای مالی درباره ریسک ژئوپلیتیک چه میگویند؟
رابطه میان افزایش ریسک ژئوپلیتیک و هزینه تأمین سرمایه فقط یک فرض نظری نیست. مطالعه ریچارد کارنی، صادق الغول، عمران گودهمى و هلن وانگ با بررسی ۵۵ هزار و ۹۰۰ مشاهده از بنگاههای ۱۹ اقتصاد نوظهور در فاصله ۱۹۸۷ تا ۲۰۱۸ نشان میدهد افزایش ریسک ژئوپلیتیک با افزایش هزینه سرمایه صاحبان سهام همراه است.
در این مطالعه، افزایش یک انحراف معیار در شاخص ریسک ژئوپلیتیک با حدود ۲۵ واحد پایه افزایش هزینه سرمایه صاحبان سهام همراه بوده است. نویسندگان همچنین نشان میدهند شدت این رابطه به شرایط نهادی کشور و ویژگیهای بنگاه بستگی دارد.
این یافته را نباید به یک پروژه مشخص در ایران یا یک دوره مشخص از اختلال هرمز تعمیم داد؛ نمونه پژوهش مربوط به سالهای ۱۹۸۷ تا ۲۰۱۸ و ۱۹ اقتصاد نوظهور است. اما از نظر سازوکار مالی، شواهدی ارائه میکند که افزایش ریسک ژئوپلیتیک میتواند در قیمتگذاری سرمایه منعکس شود.
یک تغییر کوچک در نرخ تنزیل چگونه میتواند یک پروژه را از سودده به زیانده تبدیل کند؟
برای روشن شدن اثر این سازوکار، یک پروژه فرضی صنعتی با یک میلیارد دلار سرمایهگذاری اولیه را در نظر بگیریم که قرار است طی ۱۰ سال، سالانه ۱۸۰ میلیون دلار جریان نقدی ایجاد کند.
اگر نرخ تنزیل ۱۰ درصد باشد، ارزش فعلی جریانهای نقدی پروژه حدود ۱.۱۰۶ میلیارد دلار خواهد بود؛ بنابراین ارزش فعلی خالص پروژه حدود ۱۰۶ میلیون دلار مثبت است.
اما اگر به دلیل افزایش ریسک، نرخ تنزیل به ۱۳ درصد برسد، ارزش فعلی همین جریانهای نقدی به حدود ۹۷۷ میلیون دلار کاهش مییابد. در این حالت، ارزش فعلی خالص پروژه حدود ۲۳ میلیون دلار منفی میشود.
| فرض پروژه | نرخ تنزیل ۱۰ درصد | نرخ تنزیل ۱۳ درصد |
|---|---|---|
| سرمایهگذاری اولیه | ۱ میلیارد دلار | ۱ میلیارد دلار |
| جریان نقدی سالانه | ۱۸۰ میلیون دلار | ۱۸۰ میلیون دلار |
| طول عمر پروژه | ۱۰ سال | ۱۰ سال |
| ارزش فعلی جریانهای نقدی | حدود ۱.۱۰۶ میلیارد دلار | حدود ۹۷۷ میلیون دلار |
| ارزش فعلی خالص | مثبت ۱۰۶ میلیون دلار | منفی۲۳ میلیون دلار |
این مثال نشان میدهد افزایش نرخ تنزیل، بدون هیچ تغییری در درآمد یا هزینه عملیاتی پروژه، چگونه میتواند نتیجه ارزیابی مالی را تغییر دهد.
در واقع، حتی اگر کارخانه همان مقدار محصول را بفروشد و همان مقدار جریان نقدی ایجاد کند، افزایش ریسک میتواند ارزش امروز این جریانهای نقدی آینده را کاهش دهد.
چرا پروژههای فولاد، پتروشیمی و پالایشگاهی آسیبپذیرترند؟
هرچه سهم هزینه انرژی و خوراک در هزینه تولید بیشتر و دوره بازگشت سرمایه طولانیتر باشد، حساسیت پروژه نسبت به نااطمینانی بیشتر میشود.
در پروژههای صنعتی بزرگ، تصمیم سرمایهگذاری معمولا بر مبنای یک پیشبینی چندساله درباره قیمت محصول، هزینه خوراک، انرژی، حملونقل، نرخ ارز، هزینه تأمین مالی و میزان تولید انجام میشود.
اختلال در مسیرهای انرژی میتواند چند متغیر را همزمان تغییر دهد:
هزینه تأمین خوراک
هزینه سوخت و برق
هزینه حملونقل دریایی
زمان رسیدن مواد اولیه
هزینه بیمه و پوشش ریسک
درآمد صادراتی
و در نهایت، جریان نقدی پروژه
بنابراین بر اثر هرمز چند متغیر مالی بهطور همزمان تحت تأثیر قرار میگیرند و مجموع آنها میتواند فاصله اطمینان سرمایهگذار از بازده مورد انتظار را بیشتر کند.
آیا افزایش قیمت نفت میتواند بخشی از این اثر را جبران کند؟
شرکتی که تولید یا صادرات آن با افزایش قیمت انرژی درآمد بیشتری ایجاد میکند، ممکن است از بخشی از شوک قیمتی منتفع شود. اما پروژهای که انرژی را به عنوان خوراک یا نهاده تولید مصرف میکند، از همان افزایش قیمت در سمت هزینه آسیب میبیند.
به همین دلیل، اثر هرمز برای همه شرکتها یکسان نیست. یک صادرکننده نفت، یک پالایشگاه، یک مجتمع پتروشیمی و یک کارخانه فولاد ممکن است در برابر یک شوک مشابه، نتایج مالی کاملاً متفاوتی تجربه کنند. عامل تعیینکننده، جایگاه انرژی در ساختار درآمد و هزینه هر پروژه است.
چرا نااطمینانی میتواند سرمایهگذاری را به تعویق بیندازد؟
حتی زمانی که یک پروژه در شرایط عادی توجیه اقتصادی دارد، افزایش عدم قطعیت میتواند باعث شود سرمایهگذار اجرای آن را به آینده موکول کند.
دلیل ساده است، سرمایهگذاری صنعتی برگشتپذیر نیست. وقتی میلیاردها دلار برای ساخت یک واحد تولیدی هزینه میشود، امکان خروج سریع از پروژه وجود ندارد.
در چنین شرایطی، صبر کردن برای روشنتر شدن وضعیت بازار میتواند برای سرمایهگذار ارزش اقتصادی داشته باشد. اگر ریسک کاهش یابد، پروژه با اطلاعات بیشتری ارزیابی میشود؛ اگر ریسک باقی بماند، سرمایهگذار میتواند هزینه آن را در نرخ بازده مورد انتظار خود لحاظ کند.
در نتیجه، نااطمینانی میتواند حتی پیش از آنکه تولید یک کارخانه کاهش یابد، روی تصمیم ساخت کارخانه اثر بگذارد.
هرمز چه زمانی به مسئله سرمایهگذاری تبدیل میشود؟
تا زمانی که اختلال در مسیر انرژی کوتاهمدت و قابل پیشبینی باشد، بنگاهها میتوانند بخشی از اثر آن را با موجودی، قراردادهای خرید، پوشش ریسک یا تغییر مسیر تأمین مدیریت کنند.
اما اگر اختلال طولانی شود، دامنه تصمیمگیری تغییر میکند.
آژانس بینالمللی انرژی در گزارش سهماهه سوم بازار گاز اعلام کرده بود که اگرچه حرکت کشتیهای حامل گاز طبیعی مایعشده پس از توافق افزایش یافته، حجم جابهجایی همچنان تنها بخشی از سطح پیش از درگیری بوده است و بازگشت کامل تجارت به وضعیت عادی با عدم قطعیت همراه بوده است.
برای سرمایهگذار، این تفاوت بسیار مهم است، ریسک یک اختلال چندروزه را میتوان مدیریت کرد. اما اختلالی که افق قیمت و دسترسی به انرژی را برای چند سال مبهم کند، وارد مدل ارزشگذاری پروژه میشود.
سرمایهگذار در نهایت چه چیزی را دوباره محاسبه میکند؟
پس از افزایش نااطمینانی، پرسش اصلی دیگر فقط این نیست که پروژه چقدر درآمد دارد؟
پرسشها به سمت دیگری میروند:
هزینه واقعی انرژی در سالهای آینده چقدر خواهد بود؟
چه میزان از خوراک را میتوان با قرارداد بلندمدت تأمین کرد؟
هزینه حملونقل در سناریوهای مختلف چقدر تغییر میکند؟
اگر قیمت انرژی دوباره جهش کند، حاشیه سود پروژه چه مقدار کاهش مییابد؟
نرخ بازده مورد انتظار سرمایهگذار چقدر باید افزایش پیدا کند؟
و آیا ارزش فعلی جریانهای نقدی همچنان از هزینه سرمایهگذاری بیشتر خواهد بود؟
اینجاست که یک مسئله ژئوپلیتیکی از سطح بازار انرژی عبور میکند و به مسئله ارزشگذاری سرمایهگذاری تبدیل میشود.
اثر هرمز بر سرمایهگذاری، مسئله اصلی قابلیت پیشبینی است
آنچه تنگه هرمز را برای سرمایهگذاری صنعتی مهم میکند، صرفاً احتمال افزایش قیمت نفت یا گاز نیست. مسئله بنیادیتر، افزایش دامنه عدم قطعیت درباره هزینههای آینده و دشوارتر شدن پیشبینی جریانهای نقدی است.
شواهد بازار گاز در سال ۲۰۲۶ نشان میدهد اختلال در عرضه میتواند نوسان قیمت انرژی را به شدت افزایش دهد. از سوی دیگر، پژوهش مربوط به اقتصادهای نوظهور نشان میدهد افزایش ریسک ژئوپلیتیک با افزایش هزینه سرمایه صاحبان سهام همراه است.
البته نمیتوان از این شواهد نتیجه گرفت که هر اختلال در هرمز الزاماً یک پروژه مشخص را زیانده میکند. نتیجه به ساختار هزینه، نوع محصول، قراردادهای تأمین، امکان جایگزینی مسیرها، دسترسی به منابع مالی و میزان وابستگی پروژه به انرژی بستگی دارد.
اما برای پروژههای سرمایهبر، پیام مالی روشن است، هرچه نااطمینانی درباره انرژی بیشتر شود، سرمایهگذار برای ورود به یک پروژه بلندمدت به حاشیه اطمینان بیشتری نیاز دارد و این حاشیه اطمینان میتواند خود را در قالب نرخ تنزیل بالاتر، ارزش فعلی خالص پایینتر و در برخی موارد تعویق یا توقف سرمایهگذاری نشان دهد.
پرسشهای متداول
آیا بسته شدن یا اختلال در تنگه هرمز فقط قیمت نفت را افزایش میدهد؟
خیر. اختلال میتواند هزینه حملونقل، بیمه، گاز، خوراک و دسترسی به بازارهای صادراتی را نیز تحت تأثیر قرار دهد.
افزایش نرخ تنزیل چرا ارزش پروژه را کاهش میدهد؟
چون جریانهای نقدی آینده با نرخ بالاتری به ارزش امروز تبدیل میشوند؛ بنابراین ارزش فعلی آنها کاهش پیدا میکند.
آیا افزایش ریسک ژئوپلیتیک همیشه هزینه سرمایه را بالا میبرد؟
شواهد پژوهشی رابطهای مثبت را در نمونه بررسیشده نشان میدهد، اما شدت اثر به شرایط کشور و ویژگیهای بنگاه بستگی دارد.
کدام پروژهها بیشتر در معرض این اثر هستند؟
پروژههایی با سرمایهگذاری اولیه سنگین، عمر طولانی، وابستگی بالا به انرژی یا خوراک و درآمدهای حساس به تجارت خارجی، معمولاً در برابر افزایش نااطمینانی حساسترند.
آیا افزایش قیمت محصولات انرژیمحور میتواند اثر منفی را جبران کند؟
در برخی موارد بله؛ اما باید اثر همزمان قیمت فروش، هزینه خوراک، انرژی، حملونقل و تأمین مالی بررسی شود.
منابع
آژانس بینالمللی انرژی، گزارش بازار نفت ـ اوت ۲۰۲۶. گزارش بازار نفت آژانس بینالمللی انرژی
آژانس بینالمللی انرژی، گزارش بازار گاز ـ سهماهه دوم ۲۰۲۶. گزارش بازار گاز ـ سهماهه دوم ۲۰۲۶
آژانس بینالمللی انرژی، گزارش بازار گاز ـ سهماهه سوم ۲۰۲۶. گزارش بازار گاز ـ سهماهه سوم ۲۰۲۶
کارنی، الغول، گودهمی و وانگ، «ریسک ژئوپلیتیک و هزینه سرمایه در اقتصادهای نوظهور»، مجله بررسی بازارهای نوظهور، ۲۰۲۴. مطالعه ریسک ژئوپلیتیک و هزینه سرمایه



نظر شما در مورد این مطلب چیه؟