
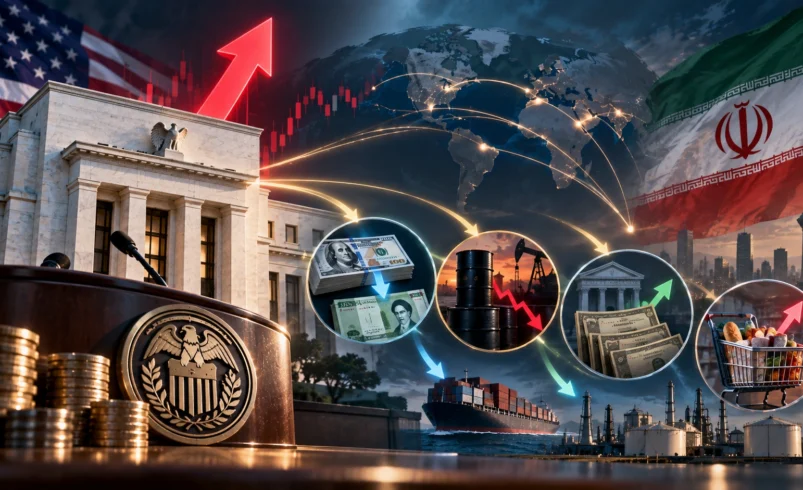
فدرالرزرو آمریکا نرخ بهره را ۲۵ واحد پایه افزایش داده و به محدوده ۳.۷۵ تا ۴ درصد رسانده است؛ تصمیمی که اثر آن برای اقتصاد ایران مستقیم نیست، اما میتواند از مسیر بازده اوراق خزانه، ارزش دلار جهانی، قیمت نفت، درآمد ارزی، کسری بودجه و در نهایت نقدینگی و تورم به ایران منتقل شود. برای فهم اثر اقتصاد آمریکا بر تورم ایران باید این زنجیره را کامل دید؛ زیرا نرخ بهره آمریکا بهتنهایی قیمت دلار یا تورم ایران را تعیین نمیکند.
فدرالرزرو دقیقاً چه تصمیمی گرفت؟
کمیته بازار آزاد فدرالرزرو در نشست ۱۵ و ۱۶ سپتامبر ۲۰۲۶ نرخ هدف وجوه فدرال را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند. این تصمیم با رأی موافق هر ۱۲ عضو رأیدهنده اتخاذ شد.
فدرالرزرو در بیانیه رسمی خود اعلام کرد فعالیت اقتصادی آمریکا با سرعتی مناسب در حال گسترش است، مخارج داخلی مقاومت نشان داده و سرمایهگذاری همچنان قوی است؛ اما تورم بالاتر از سطح مطلوب باقی مانده است.
بانک مرکزی آمریکا هدف تورمی ۲ درصدی خود را حفظ کرده و افزایش نرخ بهره را اقدامی برای بازگرداندن سریعتر تورم به این سطح معرفی کرده است.
فدرالرزرو آمریکا: بیانیه رسمی نشست ۱۶ سپتامبر ۲۰۲۶
این نخستین افزایش نرخ بهره آمریکا در بیش از سه سال بود. بر اساس گزارش رویترز، ۱۶ نفر از ۱۸ سیاستگذار فدرالرزرو نیز حداقل یک افزایش ۲۵ واحد پایهای دیگر را تا پایان سال ۲۰۲۶ پیشبینی کردهاند.
اقتصاد آمریکا چه اثری بر تورم ایران دارد؟
رابطه سیاست پولی آمریکا با تورم ایران یک خط مستقیم نیست. افزایش نرخ بهره فدرالرزرو امروز به این معنا نیست که فردا به همان نسبت دلار در تهران گران شود. اقتصاد ایران به دلیل تحریم، محدودیت دسترسی به شبکه مالی جهانی، سیاست ارزی و ساختار داخلی نقدینگی، سازوکار متفاوتی دارد.
اما اقتصاد آمریکا همچنان از چند مسیر میتواند روی متغیرهایی اثر بگذارد که برای ایران مهماند. مهمترین آنها بازده اوراق خزانه آمریکا، ارزش جهانی دلار، قیمت نفت و کالاهای پایه و جریان سرمایه در اقتصاد جهان است.
| کانال | شوک اولیه | متغیر میانی | اثر احتمالی بر ایران |
|---|---|---|---|
| ۱. نرخ بهره آمریکا | سیاست فدرالرزرو | هزینه پول دلاری | تغییر شرایط مالی جهانی |
| ۲. اوراق خزانه | تغییر انتظارات نرخ | بازده اوراق آمریکا | تغییر جذابیت داراییهای دلاری |
| ۳. دلار جهانی | جریان سرمایه | ارزش دلار در برابر ارزها | اثر غیرمستقیم بر انتظارات و تجارت ایران |
| ۴. نفت | رشد، جنگ و عرضه جهانی | قیمت نفت و درآمد صادراتی | اثر بر درآمد ارزی و بودجه ایران |
| ۵. بودجه و اوراق ایران | تغییر منابع دولت | کسری و تأمین مالی | فشار بر شبکه بانکی یا بازار بدهی |
| ۶. نقدینگی و تورم | پولیشدن کسری | پایه پولی و انتظارات | افزایش سطح عمومی قیمتها |
کانال اول؛ نرخ بهره آمریکا هزینه پول دلاری را تغییر میدهد
نرخ بهره فدرالرزرو نقطه شروع زنجیره است. وقتی بانک مرکزی آمریکا نرخ هدف را افزایش میدهد، هزینه تأمین مالی دلاری بالا میرود و بازارها انتظارات خود درباره نرخهای کوتاهمدت، اوراق خزانه، سهام، ارز و کالاها را بازتنظیم میکنند.
تصمیم سپتامبر اهمیت بیشتری دارد، زیرا تنها یک افزایش مقطعی نیست. پیشبینیهای منتشرشده پس از نشست نشان میدهد اکثریت سیاستگذاران فدرالرزرو احتمال حداقل یک افزایش دیگر در سال ۲۰۲۶ را در نظر گرفتهاند.
در روزهای بعد نیز این موضع تغییر اساسی نکرد. مقامهای فدرالرزرو از جمله آلبرتو موسالم، سوزان کالینز و تام بارکین درباره تداوم فشارهای تورمی صحبت کردهاند.
کانال دوم؛ بازده اوراق آمریکا چرا برای اقتصاد جهان مهم است؟
بازار اوراق خزانه آمریکا یکی از مهمترین مراجع تعیین هزینه سرمایه در جهان است. افزایش بازده این اوراق میتواند نگهداری داراییهای دلاری را برای سرمایهگذاران جذابتر کند و هزینه تأمین مالی را در بسیاری از اقتصادها بالا ببرد.
اما رابطه نرخ فدرالرزرو و همه سررسیدهای اوراق یکسان نیست. پس از افزایش نرخ سپتامبر، بازده اوراق کوتاهمدت بالا رفت، در حالی که برخی سررسیدهای بلندمدت واکنش متفاوتی نشان دادند. بازار اوراق بلندمدت علاوه بر نرخ سیاستی، به تورم آینده، رشد، بدهی دولت آمریکا و حجم انتشار اوراق نیز واکنش نشان میدهد.
چارسو اقتصاد پیشتر در گزارش بازدهی اوراق ۳۰ ساله آمریکا در آتش اثر بدهی، کسری بودجه و انتظارات تورمی بر بازار اوراق آمریکا را بررسی کرده است.
یک گزارش دیگر چارسو درباره بازار حدود ۳۰ تریلیون دلاری اوراق آمریکا نیز نشان میدهد چرا بازار بدهی آمریکا فقط یک بازار داخلی نیست و تغییر بازده آن به هزینه سرمایه در اقتصاد جهانی منتقل میشود.
کانال سوم؛ دلار جهانی چگونه میتواند به ریال برسد؟
یکی از رایجترین اشتباهها این است که تقویت شاخص دلار آمریکا با افزایش فوری و هماندازه قیمت دلار در ایران یکی دانسته شود. چنین رابطه مستقیمی وجود ندارد.
نرخ ارز در ایران بیش از هر چیز تحت تأثیر عرضه و دسترسی به ارز صادراتی، سیاست بانک مرکزی، نقدینگی، انتظارات تورمی و ریسک سیاسی قرار دارد.
با این حال، افزایش بازده داراییهای دلاری میتواند دلار را در بازار جهانی تقویت کند و شرایط مالی اقتصادهای نوظهور را تغییر دهد. برای ایران این اثر بیشتر از مسیر انتظارات، تجارت خارجی و قیمت جهانی کالاها منتقل میشود.
اثر مستقیم محدود است
بازار ارز ایران ارتباط آزاد و کامل با بازار سرمایه جهانی ندارد؛ بنابراین انتقال سیاست فدرالرزرو ناقص است.
اثر انتظاری میتواند مهم باشد
تقویت دلار جهانی و افزایش نااطمینانی میتواند در کنار ریسکهای داخلی بر انتظارات فعالان بازار ایران اثر بگذارد.
عامل داخلی همچنان تعیینکنندهتر است
عرضه ارز، صادرات نفت، سیاست ارزی، کسری بودجه و نقدینگی معمولاً اثر بزرگتری بر ریال دارند.
کانال چهارم؛ نفت حلقه مشترک اقتصاد آمریکا و ایران است
نفت شاید مهمترین حلقهای باشد که شوک اقتصاد آمریکا را به شرایط مالی ایران پیوند میدهد، اما رابطه آن دوطرفه است.
برای آمریکا، افزایش قیمت انرژی میتواند فشار تورمی را تقویت کند و بازگشت تورم به هدف ۲ درصدی فدرالرزرو را دشوارتر سازد. برای ایران، قیمت نفت و مهمتر از آن حجم و امکان وصول درآمد صادراتی، بر عرضه ارز و بودجه دولت اثر دارد.
تا ۲۲ سپتامبر، قیمت نفت برنت در معاملات جهانی به حدود ۱۰۰ دلار در هر بشکه رسیده است. بنابراین برخلاف روزهای بلافاصله پس از نشست فدرالرزرو، نفت همچنان یک متغیر پرریسک در معادله تورم آمریکا و درآمد ارزی ایران است.
چارسو اقتصاد در گزارش جنگ نفتکشها و اثر آن بر بنزین آمریکا همین رابطه میان اختلال عرضه انرژی، تورم آمریکا و سیاست پولی را بررسی کرده است.
برای ایران یک نکته دیگر هم وجود دارد: افزایش قیمت نفت لزوماً به معنی افزایش متناسب درآمد ارزی نیست. حجم صادرات، تخفیف فروش، هزینه حمل، تحریم و امکان بازگشت ارز نیز تعیینکنندهاند.
کانال پنجم؛ شوک نفت و ارز چگونه به بودجه ایران میرسد؟
از این نقطه، مسیر جهانی به اقتصاد داخلی متصل میشود. کاهش درآمد قابل وصول نفت یا افزایش هزینههای ارزی میتواند فشار بیشتری بر بودجه دولت وارد کند.
مسئله بعدی نحوه تأمین این شکاف است. اگر کسری بودجه از طریق فروش واقعی اوراق به سرمایهگذاران غیربانکی تأمین شود، اثر پولی آن با حالتی که تأمین مالی در نهایت بر دوش شبکه بانکی و بانک مرکزی قرار بگیرد متفاوت خواهد بود.
در میزگرد بودجه دنیای اقتصاد، کارشناسان درباره همین خطر هشدار دادهاند. علی افضلی بر عدم قطعیت منابع بودجه و افزایش نیاز به بازار اوراق تأکید کرده و محمد فیاضی کسری بودجه سال جاری را در سناریویی حدود ۱۸۰۰ همت برآورد کرده است. این رقم یک برآورد کارشناسی است و نباید با رقم قطعی و رسمی کسری بودجه اشتباه گرفته شود.
دنیای اقتصاد: بودجه زیر سایه جنگ و تورم
چارسو اقتصاد نیز در تحلیل توسعه اقتصادی بدون چاپ پول تفاوت میان تأمین مالی بازارمحور و تأمین کسری از مسیر پولی را بررسی کرده است.
کانال ششم؛ نقطهای که شوک خارجی میتواند به تورم ایران تبدیل شود
آخرین حلقه، نقدینگی و پایه پولی است. تا زمانی که شوک خارجی فقط قیمت یک دارایی یا نرخ ارز را برای مدتی تغییر دهد، الزاماً با یک موج پایدار تورمی روبهرو نیستیم.
خطر بزرگتر زمانی ایجاد میشود که کاهش منابع دولت، کسری بودجه یا فشار مالی به شبکه بانکی منتقل شود و در نهایت پایه پولی و نقدینگی را افزایش دهد.
تیمور رحمانی در میزگرد دنیای اقتصاد تأکید کرده است که فشار مالی دولت میتواند حتی بدون استقراض مستقیم، از طریق شبکه بانکی به بانک مرکزی منتقل شود. اضافهبرداشت بانکها در چنین شرایطی میتواند پایه پولی را افزایش دهد.
به همین دلیل، رابطه «اقتصاد آمریکا و تورم ایران» را بهتر است به شکل یک زنجیره دید:
نرخ بهره آمریکا ← اوراق خزانه ← دلار و شرایط مالی جهانی ← نفت و درآمد ارزی ایران ← بودجه و شبکه بانکی ← نقدینگی و تورم
کدام عامل برای تورم ایران مهمتر است؛ فدرالرزرو یا کسری بودجه؟
برای تورم پایدار ایران، متغیرهای داخلی وزن بیشتری دارند. نرخ بهره آمریکا میتواند شرایط خارجی را سختتر یا آسانتر کند، اما بهتنهایی قادر نیست تورم مزمن ایران را توضیح دهد.
| متغیر | نوع اثر بر تورم ایران | اهمیت |
|---|---|---|
| نرخ بهره آمریکا | غیرمستقیم | تغییر شرایط مالی جهانی |
| شاخص دلار | غیرمستقیم | انتظارات و تجارت |
| قیمت و صادرات نفت | نسبتاً مستقیم | درآمد ارزی و بودجه |
| ریسک سیاسی | مستقیمتر | انتظارات و تقاضای ارز |
| کسری بودجه | ساختاری | نیاز دولت به تأمین مالی |
| رشد نقدینگی | ساختاری | تداوم فشار تورمی |
بنابراین گزاره دقیق این نیست که «فدرالرزرو تورم ایران را بالا میبرد». افزایش نرخ آمریکا یکی از شوکهای خارجی است که در صورت همزمانی با کاهش درآمد ارزی، کسری بودجه، رشد نقدینگی یا افزایش ریسک سیاسی میتواند فشار تورمی ایران را تشدید کند.
بعد از افزایش نرخ بهره آمریکا چه چیزهایی را باید رصد کرد؟
تصمیم بعدی فدرالرزرو
نشست بعدی کمیته بازار آزاد در ۲۷ و ۲۸ اکتبر برگزار میشود. مسیر تورم آمریکا مشخص میکند افزایش دیگری در نرخ بهره تا چه اندازه محتمل خواهد بود.
بازده اوراق خزانه آمریکا
بهویژه بازده اوراق ۲ساله و ۱۰ساله میتواند نشان دهد بازار چه انتظاری از نرخ بهره، تورم و رشد آمریکا دارد.
قیمت نفت برنت
نفت برای این تحلیل دو نقش دارد: هم ورودی تورم آمریکا است و هم یکی از مهمترین متغیرهای درآمد ارزی ایران.
شاخص دلار
حرکت DXY تصویری از قدرت نسبی دلار در بازار جهانی ارائه میدهد، هرچند نباید آن را معادل نرخ دلار آزاد ایران دانست.
فروش و بازده اوراق دولت ایران
این متغیر نشان میدهد چه میزان از نیاز مالی دولت از بازار بدهی و چه میزان از مسیرهای بانکی تأمین میشود.
رشد نقدینگی و پایه پولی ایران
برای تشخیص تبدیل یک شوک خارجی به تورم پایدار، این دو متغیر از مهمترین شاخصهای داخلی هستند.
پرسشهای پرتکرار درباره اقتصاد آمریکا و اثر آن بر تورم ایران
افزایش نرخ بهره آمریکا چه اثری بر ایران دارد؟
اثر مستقیم محدودی دارد، اما از مسیر بازده اوراق، دلار جهانی، قیمت نفت، درآمد ارزی و انتظارات میتواند شرایط اقتصاد ایران را تحت تأثیر قرار دهد.
آیا افزایش نرخ بهره آمریکا باعث گرانشدن دلار در ایران میشود؟
الزاماً خیر. نرخ دلار ایران بیشتر تحت تأثیر عرضه ارز، ریسک سیاسی، نقدینگی و سیاست داخلی قرار دارد. نرخ بهره آمریکا یکی از عوامل خارجی است.
فدرالرزرو نرخ بهره را به چند درصد رسانده است؟
فدرالرزرو در ۱۶ سپتامبر ۲۰۲۶ نرخ هدف وجوه فدرال را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند.
آیا نرخ بهره آمریکا دوباره افزایش پیدا میکند؟
در پیشبینیهای سپتامبر، ۱۶ نفر از ۱۸ سیاستگذار فدرالرزرو حداقل یک افزایش دیگر در سال ۲۰۲۶ را پیشبینی کردهاند؛ با این حال تصمیم نهایی به دادههای اقتصادی آینده بستگی دارد.
نفت چگونه تورم ایران را تحت تأثیر قرار میدهد؟
قیمت، حجم صادرات و امکان وصول درآمد نفتی بر عرضه ارز و منابع بودجه دولت اثر میگذارد و از این مسیر میتواند بر نرخ ارز، کسری بودجه و تورم اثرگذار باشد.
مهمترین عامل تورم ایران چیست؟
یک عامل واحد وجود ندارد؛ اما کسریهای مالی پایدار، رشد نقدینگی، شرایط شبکه بانکی، نرخ ارز و انتظارات تورمی از عوامل اصلی داخلی هستند. سیاست پولی آمریکا بیشتر نقش یک شوک خارجی را دارد.
جمعبندی؛ اثر اقتصاد آمریکا بر تورم ایران مستقیم نیست، اما واقعی است
افزایش نرخ بهره فدرالرزرو به محدوده ۳.۷۵ تا ۴ درصد بهتنهایی تعیینکننده قیمت دلار یا تورم ایران نیست. انتقال شوک از واشنگتن به تهران از چند مرحله عبور میکند: نرخ بهره آمریکا روی اوراق و شرایط مالی جهانی اثر میگذارد؛ این تغییر میتواند دلار و کالاها را جابهجا کند؛ نفت و درآمد ارزی به بودجه ایران متصل میشوند و نحوه تأمین کسری تعیین میکند فشار مالی تا چه اندازه به شبکه بانکی، پایه پولی و در نهایت تورم منتقل شود.
به همین دلیل برای تحلیل اقتصاد ایران در ۱۴۰۵، نگاهکردن صرف به یک تیتر درباره فدرالرزرو کافی نیست. بازده اوراق آمریکا، شاخص دلار، نفت، درآمد ارزی ایران، بازار بدهی داخلی و نقدینگی باید همزمان دیده شوند. خطر اصلی زمانی شکل میگیرد که شوک خارجی با ناترازی داخلی همزمان شود؛ آنجاست که یک تغییر در اقتصاد آمریکا میتواند به تشدید فشار تورمی در ایران کمک کند.
منابع گزارش
Federal Reserve
Federal Reserve Economic Projections
تسنیم
دنیای اقتصاد


نظر شما در مورد این مطلب چیه؟