
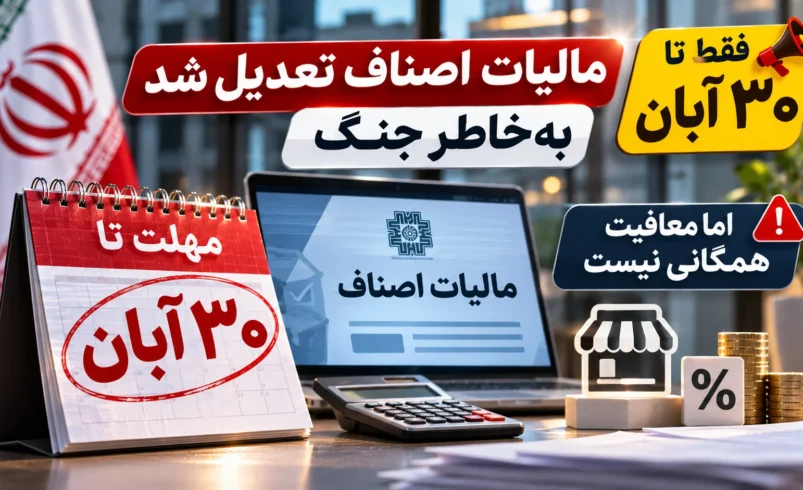
آخرین مهلت مالیات اصناف آبان ۱۴۰۵، روز ۳۰ آبان است. صاحبان مشاغل باید تا این تاریخ وضعیت مالیات عملکرد سال ۱۴۰۴ خود را از طریق فرم تبصره ماده ۱۰۰ یا اظهارنامه مالیاتی تعیین تکلیف کنند. سازمان امور مالیاتی اعلام کرده مالیات ۷۵ درصد صاحبان مشاغل خرد صفر تعیین شده و آسیبهای ناشی از جنگ نیز در محاسبه مالیات مقطوع لحاظ شده است؛ اما این تسهیلات به معنای معافیت مالیاتی همه اصناف نیست.
مهلت مالیات اصناف آبان ۱۴۰۵ تا چه تاریخی است؟
سازمان امور مالیاتی کشور با ابلاغ بخشنامهای در شهریور ۱۴۰۵، مهلت ارائه اظهارنامه مالیات بر درآمد صاحبان مشاغل، فرم مالیات مقطوع تبصره ماده ۱۰۰ و پرداخت مالیات عملکرد سال ۱۴۰۴ را تا پایان روز شنبه ۳۰ آبان ۱۴۰۵ تمدید کرد.
پیش از این، مهلت انجام تکالیف یادشده تا پایان شهریور تمدید شده بود. تمدید جدید با هدف همراهی با فعالان اقتصادی در شرایط جنگی صورت گرفته است.
تا زمان تنظیم این گزارش، بخشنامه رسمی جدیدی برای تمدید مهلت پس از ۳۰ آبان منتشر نشده است.
این مهلت به مالیات عملکرد سال ۱۴۰۴ صاحبان مشاغل مربوط است و نباید آن را به همه تکالیف مالیاتی، از جمله مالیات بر ارزش افزوده یا اظهارنامه اشخاص حقوقی، تعمیم داد.
مالیات کدام اصناف به دلیل جنگ کاهش یافته است؟
محمد برزگری، معاون تحول هوشمند مالیاتی سازمان امور مالیاتی کشور، اعلام کرده است که خسارتهای اقتصادی ناشی از جنگ با توجه به نوع فعالیت و موقعیت جغرافیایی مؤدیان، بهصورت سیستمی در تعیین مالیات مقطوع عملکرد ۱۴۰۴ لحاظ شده است.
به گفته او، در این محاسبات از ضرایب تعدیل استانی، اصلاح نسبتهای سود فعالیتها و شناسایی کسبوکارهای آسیبدیده استفاده شده است.
این تعدیل برای مؤدیان مشمول در محاسبه مالیات مقطوع اعمال شده و استفاده از آن نیازمند ثبت درخواست حضوری جداگانه نیست.
البته کاهش مالیات هر پرونده به اطلاعات اقتصادی همان کسبوکار بستگی دارد و نمیتوان درصد ثابتی از تخفیف را برای تمام اصناف اعلام کرد.
موضوع حمایت از واحدهای آسیبدیده از جنگ به تعدیل مالیات محدود نیست. چارسو اقتصاد پیشتر در گزارش تسهیلات ۲ هزار همتی برای بنگاههای آسیبدیده از جنگ به سیاستهای اعتباری و مشکلات تأمین مالی این واحدها پرداخته است.
مالیات ۷۵ درصد مشاغل خرد صفر شد؛ چه کسانی معاف هستند؟
طبق اظهارات محمد برزگری در ۳ آبان ۱۴۰۵، مالیات تعیینشده برای ۷۵ درصد صاحبان مشاغل خرد در عملکرد سال ۱۴۰۴ صفر بوده است.
او همچنین اعلام کرد مالیات ۸۳ درصد مؤدیان کمتر از ۱۰ میلیون تومان و مالیات ۹۳ درصد آنان کمتر از ۵۰ میلیون تومان محاسبه شده است.
این آمار نشان میدهد بخش بزرگی از مشاغل خرد مالیات صفر یا مالیات نسبتاً محدودی دارند؛ اما به معنای حذف مالیات همه کسبه، صاحبان فروشگاهها و فعالان صنفی نیست.
نکته دیگر اینکه مالیات صفر با معافیت از تمام تکالیف مالیاتی تفاوت دارد. مؤدی باید وضعیت پرونده، صحت اطلاعات فروش و مشمولیت خود را براساس مقررات بررسی کند.
سقف فروش تبصره ماده ۱۰۰ برای عملکرد ۱۴۰۴ چقدر است؟
طبق دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ سازمان امور مالیاتی، صاحبان مشاغلی که مجموع فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان، بوده و فرم مالیات مقطوع برای آنها در سامانه بارگذاری شده است، میتوانند در صورت احراز سایر شرایط از تبصره ماده ۱۰۰ استفاده کنند.
این سقف در مقایسه با حدنصاب ۴۸ میلیارد ریالی پیشین افزایش قابل توجهی یافته است.
توجه: سقف ۷۲ میلیارد تومان، حدنصاب استفاده از روش تعیین مالیات مقطوع است؛ نه اینکه هر کسبوکاری با فروش کمتر از این مبلغ، خودکار از پرداخت مالیات معاف باشد.
مؤدیانی که فروش آنها از این سقف بیشتر است یا شرایط استفاده از فرم مقطوع را ندارند، باید مطابق دستورالعمل نسبت به ارائه اظهارنامه قانونی یا تأیید و تکمیل اظهارنامه پیشفرض اقدام کنند.
فرم تبصره ماده ۱۰۰ را تأیید کنیم یا اظهارنامه بدهیم؟
سازمان امور مالیاتی برای وضعیتهای متفاوت صاحبان مشاغل، مسیرهای جداگانهای در نظر گرفته است.
| وضعیت پرونده مالیاتی | اقدام موردنیاز |
|---|---|
| مالیات فرم تبصره ۱۰۰ صفر است | طبق دستورالعمل، برای تأیید فرم صفر نیازی به مراجعه به سامانه نیست؛ وضعیت از طریق پیامک اطلاعرسانی میشود. |
| مبلغ مالیات مقطوع را قبول دارید | فرم را در سامانه تأیید و وضعیت پرداخت یا تقسیط را تا ۳۰ آبان مشخص کنید. |
| مبلغ مالیات مقطوع را قبول ندارید | حداکثر تا ۳۰ آبان اظهارنامه مالیاتی تسلیم کنید. |
| فروش سالانه بیش از سقف تبصره ۱۰۰ است | براساس شرایط پرونده، اظهارنامه قانونی یا اظهارنامه پیشفرض را بررسی و تسلیم کنید. |
| پرونده در تمام سال ۱۴۰۴ غیرفعال بوده است | غیرفعالبودن را طبق سازوکار سازمان اعلام کنید؛ در صورت احراز شرایط دستورالعمل، فرم و اظهارنامه موضوعیت ندارد. |
اگر مؤدی فرم مالیات مقطوع را نپذیرد و تا پایان مهلت مقرر اظهارنامه هم ارائه نکند، مطابق بند ۳ دستورالعمل، برگ قطعی بر مبنای مالیات مقطوع بارگذاریشده صادر خواهد شد.
بنابراین صرف تأییدنکردن فرم، به معنای اعتراض مؤثر یا لغو مبلغ مالیات نیست.
مالیات اصناف در سال ۱۴۰۵ چند قسط میشود؟
براساس دستورالعمل مالیات مقطوع عملکرد ۱۴۰۴، امکان تقسیط متناسب با نوع فعالیت، محل کسبوکار و میزان آسیبدیدگی از جنگ پیشبینی شده است.
| روش تعیین و پرداخت مالیات | شرایط تقسیط |
|---|---|
| مالیات مقطوع یا اظهارنامه پیشفرض مشمول دستورالعمل | از ۵ تا ۹ قسط مساوی طی ۴ تا ۸ ماه |
| پرداخت از طریق چک الکترونیکی | از ۶ تا ۱۰ قسط مساوی طی ۵ تا ۹ ماه |
| رد فرم مقطوع و تسلیم اظهارنامه بهجای آن | حداکثر ۲ قسط مساوی طی یک ماه |
همچنین شرط تسویه بدهی مالیاتی سالهای گذشته برای بهرهمندی از امکان تقسیط مالیات مقطوع عملکرد ۱۴۰۴ حذف شده است.
این تغییر به معنای بخشودگی خودکار بدهیهای قبلی نیست؛ بلکه وجود آن بدهیها بهتنهایی مانع استفاده از امکان تقسیط مالیات مقطوع جدید نخواهد بود.
آیا جرائم مالیاتی اصناف هم بخشوده میشود؟
طبق بند ۱۵ دستورالعمل، ادارات امور مالیاتی موظف شدهاند با رعایت ماده ۱۹۱ قانون مالیاتهای مستقیم، امکان بخشودگی ۱۰۰ درصدی جرائم موضوع مواد ۱۶۹ و ۲۷۲ را برای مؤدیان واجد شرایط که فرم تبصره ماده ۱۰۰ یا اظهارنامه پیشفرض مربوط را طبق دستورالعمل تأیید و تسلیم میکنند، فراهم کنند.
این حکم به معنای بخشودگی عمومی تمام جرائم مالیاتی نیست و برخورداری از آن به نوع جریمه و رعایت شرایط دستورالعمل بستگی دارد.
تراکنشهای غیرتجاری و چکهای صیادی چگونه بررسی میشوند؟
در محاسبه مالیات عملکرد ۱۴۰۴، اطلاعات تراکنشهای بانکی و چکهای صیادی نیز مورد استفاده قرار گرفتهاند.
مطابق بند ۱۶ دستورالعمل، مؤدی میتواند مبالغی را که ماهیت غیرتجاری یا غیردرآمدی دارند اعلام کند. سازمان امور مالیاتی این اطلاعات را بررسی کرده و امکان ارائه مدارک در سامانه ساتا را پیشبینی کرده است.
چنانچه در بررسی بعدی مشخص شود مبالغ اعلامشده در واقع درآمد تجاری بودهاند، مالیات مربوط همراه با جرائم قانونی مطالبه میشود.
ازاینرو بهتر است صاحبان مشاغل پیش از نهاییکردن پرونده، اطلاعات فروش، گردش حساب، چکهای تجاری و موضوع فعالیت ثبتشده یا اینتاکد خود را بررسی کنند.
صاحبان مشاغل تا ۳۰ آبان برای مالیات خود چه کاری انجام دهند؟
مؤدیان میتوانند برای مشاهده فرم مالیات مقطوع، اظهارنامه پیشفرض و وضعیت پرونده وارد درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی شوند.
- وارد حساب کاربری و پرونده مالیاتی مربوط به عملکرد ۱۴۰۴ شوید.
- وضعیت فرم تبصره ماده ۱۰۰ یا اظهارنامه پیشفرض را بررسی کنید.
- رقم فروش، نوع فعالیت و مالیات محاسبهشده را با اطلاعات واقعی کسبوکار تطبیق دهید.
- در صورت وجود مغایرت، مطابق مقررات، اطلاعات را اصلاح یا اظهارنامه تسلیم کنید.
- در صورت پذیرش مالیات، وضعیت پرداخت یا تقسیط را تا پایان مهلت مقرر مشخص کنید.
برای کسبوکارهایی که در اثر جنگ با کاهش فروش یا مشکل نقدینگی روبهرو شدهاند، تقسیط مالیات میتواند بخشی از فشار کوتاهمدت را کاهش دهد. چارسو اقتصاد در تحلیل نقش بنگاههای کوچک در احیای اشتغال پس از جنگ، چالش نقدینگی و ادامه فعالیت این واحدها را بررسی کرده است.
آخرین وضعیت تا ۲۰ آبان ۱۴۰۵: مهلت اعلامشده مالیات عملکرد ۱۴۰۴ اصناف، پایان ۳۰ آبان است. مالیات بخشی از مشاغل خرد صفر تعیین شده و برای سایر مؤدیان، امکان استفاده از مالیات مقطوع، اظهارنامه و تقسیط براساس شرایط پرونده وجود دارد. هنوز تمدید رسمی جدیدی اعلام نشده است.
منابع و مستندات خبر
- تسنیم، ۱۶ شهریور ۱۴۰۵؛ تمدید مهلت اظهارنامه و مالیات عملکرد مشاغل تا ۳۰ آبان
- متن بازنشرشده دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر؛ مالیات مقطوع عملکرد ۱۴۰۴
- تسنیم، ۳ آبان ۱۴۰۵؛ صفرشدن مالیات ۷۵ درصد مشاغل خرد و افزایش سقف تبصره ۱۰۰
- تسنیم، اول آبان ۱۴۰۵؛ تعدیل سیستمی آثار جنگ در محاسبه مالیات مقطوع
- تسنیم، ۵ آبان ۱۴۰۵؛ حذف شرط تسویه بدهی سنوات گذشته برای تقسیط مالیات
- تسنیم، ۱۱ آبان ۱۴۰۵؛ جزئیات فرم صفر، تقسیط، بخشودگی جرائم و تراکنشهای غیرتجاری
- تسنیم، ۱۹ آبان ۱۴۰۵؛ بررسی ابهامهای اینتاکد و ضرایب مالیاتی اصناف در کارگروه تخصصی
نظر شما در مورد این مطلب چیه؟