

بازار سرمایه ایران در هفته چهارم شهریور با سرعت و هیجان بالایی معامله شد. شاخص کل بورس تهران در پنج روز کاری از ۷ میلیون و ۱۲۲ هزار واحد به ۷ میلیون و ۵۵۷ هزار واحد رسید و رشد ۶.۱۱ درصدی را ثبت کرد. شاخص هموزن نیز ۳.۸ درصد بالا رفت و مرز ۲ میلیون واحد را رد کرد. این رشد در شرایطی رقم خورد که ریسکهای سیاسی همچنان پابرجاست و بسیاری انتظار داشتند فشار فروش بر بازار غالب باشد. جریان ورود نقدینگی در مجموع هفته به ۱۹ هزار و ۶۱۱ میلیارد تومان رسید و رکورد ارزش معاملات خرد در روز آخر هفته شکسته شد.
شاخصها، معاملات و جریان نقدینگی هفته
هفته از شنبه ۲۱ شهریور با یک جهش قوی آغاز شد. شاخص کل در همان روز اول ۱۵۵ هزار و ۲۶۵ واحد رشد کرد و ارزش معاملات به ۴۰ هزار و ۱۹۳ میلیارد تومان رسید. یکشنبه نیز روند ادامه پیدا کرد و شاخص ۱۵۳ هزار و ۸۶۲ واحد دیگر بالا رفت. ارزش معاملات آن روز به ۵۰ هزار و ۵۸۸ میلیارد تومان رسید و شاخص هموزن برای اولین بار از مرز ۲ میلیون واحد عبور کرد. دوشنبه تنها روز افت هفته بود که شاخص کل ۳۸ هزار و ۱۷۵ واحد کاهش یافت و ۸۱۰ میلیارد تومان پول حقیقی از بازار خارج شد.
نمایش دادههای نمودار
| بازه | ارزش معاملات خرد-میلیارد ریال |
|---|---|
| ۱۴۰۵/۰۶/۱۴ | ۳۰۸۴۵ |
| ۱۴۰۵/۰۶/۱۵ | ۲۸۰۶۰ |
| ۱۴۰۵/۰۶/۱۶ | ۲۹۶۷۳ |
| ۱۴۰۵/۰۶/۱۷ | ۳۲۲۵۶ |
| ۱۴۰۵/۰۶/۱۸ | ۳۶۱۷۴ |
| ۱۴۰۵/۰۶/۲۱ | ۳۲۶۹۱ |
| ۱۴۰۵/۰۶/۲۲ | ۴۲۶۲۷ |
| ۱۴۰۵/۰۶/۲۳ | ۳۶۷۷۶ |
| ۱۴۰۵/۰۶/۲۴ | ۳۴۶۵۳ |
| ۱۴۰۵/۰۶/۲۵ | ۵۱۷۰۴ |
سهشنبه با صف خرید ۲۵ هزار میلیارد تومانی در پیشگشایش، بازار کاملاً بازگشت و شاخص ۱۲۸ هزار و ۴۹۴ واحد رشد کرد. در این روز ۷ هزار و ۲۹۶ میلیارد تومان پول حقیقی وارد بازار شد و ۸۱ درصد نمادها سبز بستند. در روز پایانی هفته، چهارشنبه، ارزش معاملات خرد به رکورد ۶۸ هزار و ۳۳۱ میلیارد تومان رسید و ۱۱۸ میلیارد برگه سهم جابهجا شد. با این حال، شاخص هموزن در همین روز ۱۳۲۱ واحد افت کرد و حدود ۶۰ درصد نمادها منفی بستند.
نمایش دادههای نمودار
| بازه | ورود و خروج پول حقیقی-میلیارد ریال |
|---|---|
| ۱۴۰۵/۰۶/۱۴ | ۲۲۴۵ |
| ۱۴۰۵/۰۶/۱۵ | ۳۲۰۹ |
| ۱۴۰۵/۰۶/۱۶ | ۵۸۳۱ |
| ۱۴۰۵/۰۶/۱۷ | ۳۵۸۹ |
| ۱۴۰۵/۰۶/۱۸ | -۳۳۸ |
| ۱۴۰۵/۰۶/۲۱ | ۳۸۱۵ |
| ۱۴۰۵/۰۶/۲۲ | ۵۰۰۹ |
| ۱۴۰۵/۰۶/۲۳ | ۴۵۸ |
| ۱۴۰۵/۰۶/۲۴ | ۶۴۸۹ |
| ۱۴۰۵/۰۶/۲۵ | ۳۰۶۹ |
عوامل موثر بر بازار در هفته گذشته
عوامل مثبت هفته عمدتاً ریشه در انتظارات تورمی، رشد نرخ ارز توافقی و عقبماندگی چند ساله بازار سرمایه از سایر بازارهای موازی داشتند. از سال ۹۹ تا اواخر سال ۱۴۰۴، بازار سهام در مقایسه با ارز، مسکن و طلا بازدهی ضعیفتری داشت و این فاصله، ارزندگی نسبی سهام را افزایش داده بود. همزمان، شرکتهای صادراتمحور با رشد نرخ دلار از افزایش سودآوری برخوردار شدند و گزارشهای سهماهه و ماهانه آنها تصویر نسبتاً مثبتی از وضعیت تولید و فروش ارائه داد. نرخ بهره هم تغییر نکرده و در مقایسه با تورم انتظاری، جذابیت سپردهگذاری کاهش پیدا کرده است. این ترکیب سرمایهگذاران را به سمت بازار سهام هدایت کرد.
در مقابل، عامل منفی اصلی هفته روز دوشنبه رقم خورد. تعویق مذاکرات عمان و بازگشت دوباره دلار به مسیر صعودی، ریسک سیاسی را پررنگ کرد. این رویداد بهتنهایی کافی بود تا در یک روز، نیمی از نمادهای بازار در محدوده منفی قرار بگیرند. همچنین در روز آخر هفته، علیرغم رکورد ارزش معاملات، شدت عرضه درخشی از بازار در سطوح بالاتر تمایل به شناسایی سود دارد. سرانه فروش در پایان معاملات چهارشنبه به ۱۲۸ میلیون تومان رسید در حالی که سرانه خرید ۹۸ میلیون تومان بود، که نشانهای از تمایل قویتر فروشندگان در پایان هفته است.
تحلیل تکنیکال بازار بورس
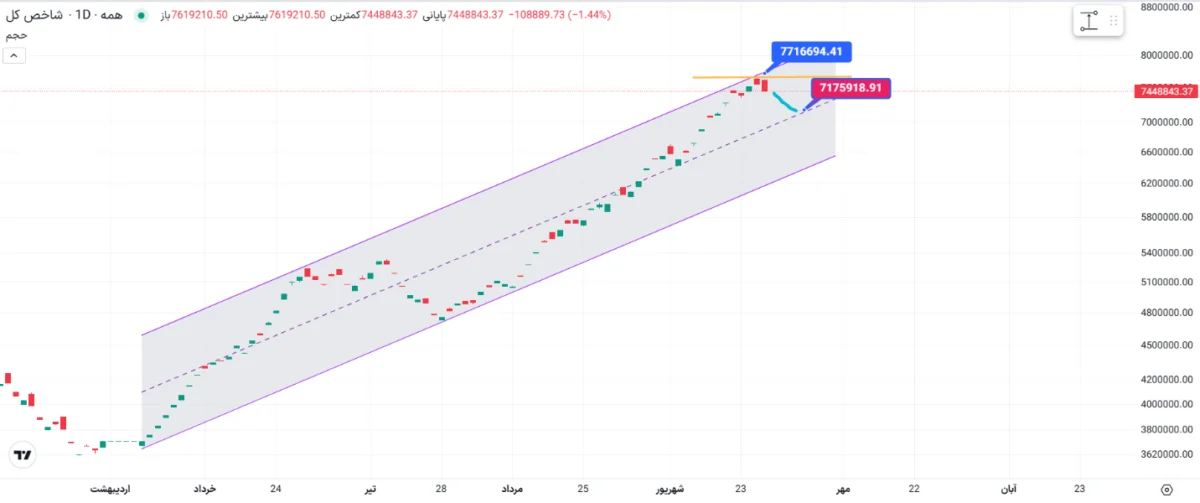
شاخص کل بعد از هفتهها رشد پرشتاب با رسیدن به سقف کانال صعودی به محدوده ۷ میلیون و ۷۰۰ هزار واحدی واکنش نشان داد و از سقف به سمت پایین اصلاح کرد. با توجه به قدرت گام رشد قبلی، اصلاحی حداقل یکماهه تا میانه کانال دور از انتظار نخواهد بود. بنظر میرسد بازار اصلاح سنگین و هیجانی نداشته باشد و فرصت نقدکردن سهام بدون ماندن پشت صفهای فروش فراهم باشد. سطح حدود ۷ میلیون و ۲۰۰ هزار واحدی برای اتمام اصلاح بازار و کاهش قدرت نزول تعیین شده است.
چشمانداز هفته آینده و توصیه به سرمایهگذاران
بازار در هفته پایانی شهریور وارد مرحله جدیدی میشود. پس از رشد بیش از ۶ درصدی در یک هفته، طبیعی است که فشار شناسایی سود در روزهای ابتدایی هفته آینده وجود داشته باشد. رفتار بازار در پایان چهارشنبه، با افت شاخص هموزن و منفی شدن اکثریت نمادها در حالی که شاخص کل مثبت بود، نشان میدهد که تقاضا بیشتر در نمادهای بزرگ و شاخصساز متمرکز شده است. ورود ۱۹ هزار میلیارد تومان پول حقیقی در پنج روز و شکسته شدن رکورد معاملات خرد، به معنای پشتیبانی جدی نقدینگی از بازار است، اما این به معنای صعود پیوسته نیست. نمادهایی که در هفته گذشته رشد تندی داشتند، در روزهای ابتدای هفته آینده احتمالاً با عرضه بیشتری روبهرو خواهند شد.
در چنین شرایطی، انتخاب سهام بر اساس بنیاد شرکت و ارزندگی نسبی، بیش از دنبال کردن موج کوتاهمدت اهمیت دارد. تداوم ریسکهای سیاسی و وابستگی شدید بازار به سیگنالهای ارزی نیز یادآوری میکند که هر خبر منفی از مذاکرات یا نرخ ارز میتواند بهسرعت تصویر بازار را تغییر دهد. در مجموع، انتظار یک هفته با نوسان بیشتر و احتمالاً محدوده معاملاتی باریکتر نسبت به هفته گذشته منطقی به نظر میرسد، مگر آنکه خبر مثبت سیاسی یا ارزی تازهای وارد بازار شود.
نظر شما در مورد این مطلب چیه؟