
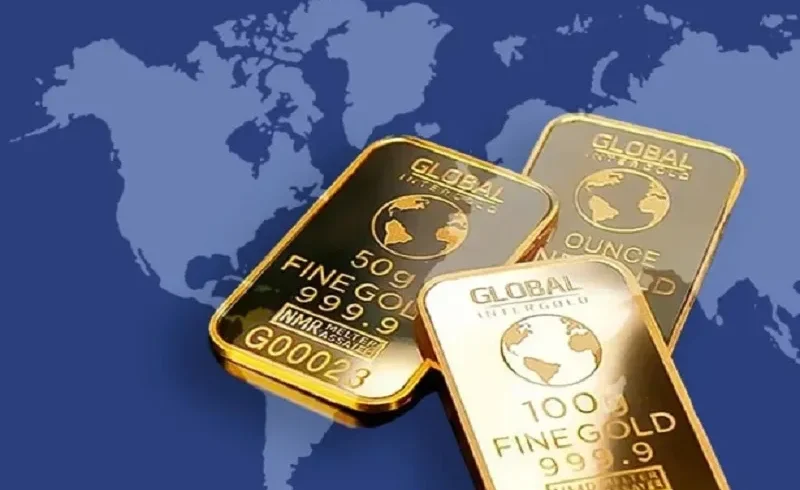
هر اونس طلای نقدی در معاملات جمعه ۲۳ اکتبر ۲۰۲۶ با ۰.۱ درصد کاهش به ۴,۰۱۸.۶۹ دلار رسید و در طول هفته حدود ۳.۴ درصد از ارزش خود را از دست داد؛ شدیدترین افت هفتگی از ژوئن ۲۰۲۶ . این فلز گرانبها در یک ماه گذشته بیش از ۵ درصد و در شش ماه گذشته ۱۴ درصد کاهش قیمت داشته و اکنون تنها ۱۴ دلار با کانال ۳ هزار دلاری فاصله دارد. همزمان، قیمت نفت برنت با رشد ۳ درصدی به بالای ۱۱۲ دلار در هر بشکه رسیده که بالاترین سطح پنجماهه است . نشست سیاست پولی فدرال رزرو در ۲۷ و ۲۸ اکتبر و انتشار دادههای PCE، دو رویداد کلیدی پیش روی بازار هستند.
چرا افزایش قیمت نفت، این بار به ضرر طلا تمام شد؟
رابطه سنتی میان نفت و طلا معمولاً مثبت است: افزایش قیمت انرژی، انتظارات تورمی را بالا میبرد و طلا به عنوان پوشش تورم تقاضا پیدا میکند. اما این مکانیسم در شرایط فعلی معکوس عمل کرده است.
افزایش ۳ درصدی قیمت نفت در روزهای اخیر، ناشی از تشدید تنشهای ژئوپلیتیک در خاورمیانه و کاهش صادرات نفت از تنگه هرمز به حدود ۹.۴ میلیون بشکه در روز (حدود ۷۰ درصد سطح پیش از جنگ) است . این شوک عرضه، نگرانی درباره بازگشت فشارهای تورمی را تشدید کرده است. اما واکنش فدرال رزرو به این تورم، نه تسهیل پولی، بلکه حفظ یا افزایش نرخ بهره است.
مکانیسم انتقال روشن است: نفت گرانتر ← تورم بالاتر ← انتظار نرخ بهره بالاتر برای مدت طولانیتر ← افزایش بازده اوراق خزانه ← کاهش جذابیت طلا به عنوان دارایی بدون بازده. طلا هیچ سود یا بهرهای پرداخت نمیکند؛ وقتی بازده اوراق دولتی بالا میرود، هزینه فرصت نگهداری طلا افزایش مییابد و سرمایهگذاران به سمت داراییهای با بازده مثبت حرکت میکنند.
فدرال رزرو چه نقشی در این معادله دارد؟
بانک مرکزی آمریکا در سپتامبر ۲۰۲۶ نرخ بهره را ۰.۲۵ درصد افزایش داد و اکنون نرخ سیاستی در محدوده ۳.۷۵ تا ۴.۰۰ درصد قرار دارد . انتظارات بازار برای نشست ۲۷ و ۲۸ اکتبر، حفظ نرخ فعلی است، اما احتمال افزایش دوباره در دسامبر ۲۰۲۶ در صورت تداوم فشارهای تورمی مطرح شده است .
این انتظارات با دادههای اقتصادی تقویت شده است. دادههای PCE منتشرشده در سپتامبر نشان داد تورم اصلی ۳.۰۱ درصد و تورم کل ۳.۴ درصد بوده که نسبت به پیشبینیها پایینتر است، اما همزمان رشد اقتصادی و مصرف قویتر از انتظار بوده . ترکیب «تورم نسبتاً مهارشده اما رشد قوی» به فدرال رزرو فضای مانور میدهد که نرخها را برای مدت طولانیتری بالا نگه دارد، بدون آنکه نگران رکود شدید باشد.
جدول: شاخصهای کلیدی بازار طلا و نفت
| شاخص | آخرین مقدار | تغییر هفتگی | دوره / منبع |
|---|---|---|---|
| طلای نقدی (هر اونس) | ۴,۰۱۸.۶۹ دلار | -۳.۴ درصد | ۲۳ اکتبر ۲۰۲۶ / رویترز |
| طلای آتی دسامبر | ۴,۰۳۳.۷۰ دلار | -۰.۶ درصد | ۲۳ اکتبر ۲۰۲۶ |
| نفت برنت (هر بشکه) | ۱۱۲.۱۷ دلار | +۳.۰۸ درصد | ۲۲ اکتبر ۲۰۲۶ / رویترز |
| نرخ بهره فدرال رزرو | ۳.۷۵–۴.۰۰ درصد | بدون تغییر (انتظار) | نشست ۲۷-۲۸ اکتبر |
چرا کانال ۳ هزار دلاری مهم است؟
فاصله ۱۴ دلاری تا ۳,۰۰۰ دلار، از منظر روانی و تکنیکال اهمیت دارد. طلا در اوت ۲۰۲۶ به پایینترین سطح خود از سوم اوت رسیده و اگر این سطح شکسته شود، میتواند موج فروش بیشتری را فعال کند . تحلیلگران HSBC منطقه ۴,۰۰۰ تا ۴,۱۰۰ دلار را به عنوان محدوده کلیدی نظارتی شناسایی کردهاند و نزدیک شدن به آستانه ۴,۰۰۰ دلار را نقطه حساس میدانند .
با این حال، دو عامل میتواند از سقوط آزاد جلوگیری کند: نخست، خرید بانکهای مرکزی و جریان ورودی به ETFهای طلا که HSBC آن را از حامیان چشمانداز بلندمدت میداند . دوم، هرگونه نشانه از توقف افزایش نرخ بهره یا کاهش آن در نشست اکتبر یا دسامبر. اگر فدرال رزرو در نشست ۲۷-۲۸ اکتبر لحن ملایمتری اتخاذ کند، طلا میتواند از این سطح بازگردد.
پرسشهای پرتکرار درباره سقوط طلا
چرا طلا با وجود تورم بالا در حال سقوط است؟
زیرا تورم ناشی از نفت، فدرال رزرو را به سمت حفظ نرخ بهره بالا سوق میدهد. نرخ بالاتر، هزینه فرصت نگهداری طلا را افزایش میدهد و سرمایهگذاران را به اوراق با بازده مثبت جذب میکند.
آیا طلا به کانال ۳ هزار دلاری میرسد؟
فاصله فعلی ۱۴ دلار است. اگر دادههای اقتصادی آمریکا قویتر از انتظار باشد یا فدرال رزرو لحن تندی اتخاذ کند، شکست این سطح محتمل است. اما خرید بانکهای مرکزی و هرگونه نشانه کاهش نرخ بهره میتواند از سقوط جلوگیری کند.
نشست ۲۷-۲۸ اکتبر فدرال رزرو چه تأثیری بر طلا دارد؟
انتظار میرود نرخ بدون تغییر بماند . اما لحن بیانیه و کنفرانس خبری مهمتر از خود تصمیم است. اگر فدرال رزرو نشان دهد افزایش دسامبر را جدی میگیرد، فشار بر طلا ادامه مییابد. اگر لحن ملایمتر باشد، طلا میتواند rebound کند.
آیا افزایش قیمت نفت همیشه به ضرر طلاست؟
خیر. در شرایط عادی، نفت گرانتر به نفع طلاست. اما در شرایط فعلی که فدرال رزرو در حالت انقباضی است و تورم ناشی از انرژی را بهانهای برای حفظ نرخ بالا میبیند، رابطه معکوس شده است. این رابطه به فاز سیاست پولی بستگی دارد.
جمعبندی؛ طلا در تله نفت و نرخ بهره
سقوط طلا به آستانه ۳ هزار دلاری، نتیجه یک معادله معکوس است: نفت گرانتر شده، اما این گرانی به جای تقویت تقاضای طلا، انتظارات نرخ بهره بالا را تقویت کرده و هزینه فرصت نگهداری طلا را افزایش داده است. فدرال رزرو در سپتامبر نرخ را افزایش داده و احتمال افزایش دسامبر را رد نکرده؛ این مسیر، فشار نزولی بر طلا را حفظ میکند.
دو متغیر میتوانند این مسیر را تغییر دهند: نخست، لحن فدرال رزرو در نشست ۲۷-۲۸ اکتبر. اگر نشانهای از توقف چرخه انقباضی دیده شود، طلا میتواند از آستانه ۴,۰۰۰ دلار دفاع کند. دوم، تشدید بیشتر تنشهای ژئوپلیتیک که میتواند تقاضای امنپناه را فعال کند، هرچند در شرایط فعلی این تقاضا تحت فشار نرخ بهره قرار دارد. تا زمانی که فدرال رزرو در حالت انقباضی باقی بماند، طلا در موقعیت دفاعی قرار دارد و کانال ۳ هزار دلاری یک سطح روانی واقعی است، نه فقط یک عدد نمادین.
منابع گزارش
Reuters / QNA | Gold heads for sharpest weekly decline in over four months — لینک
Yonhap / Reuters | Brent crude hits 5-month high on geopolitical risks — لینک
Federal Reserve Board | FOMC Meeting Calendar, October 27-28, 2026 — لینک
KResearch | FOMC October 2026 preview: rate expected to hold at 3.75-4.00% — لینک
HSBC via Tạp chí Kinh tế Tài chính | Gold approaches $4,000 psychological threshold — لینک
XTB | US PCE lower than expected, GDP beats expectations — لینک
چارسو اقتصاد | جریان نفت تنگه هرمز از ۲۱.۶ به ۴.۹ میلیون بشکه — لینک
نظر شما در مورد این مطلب چیه؟