
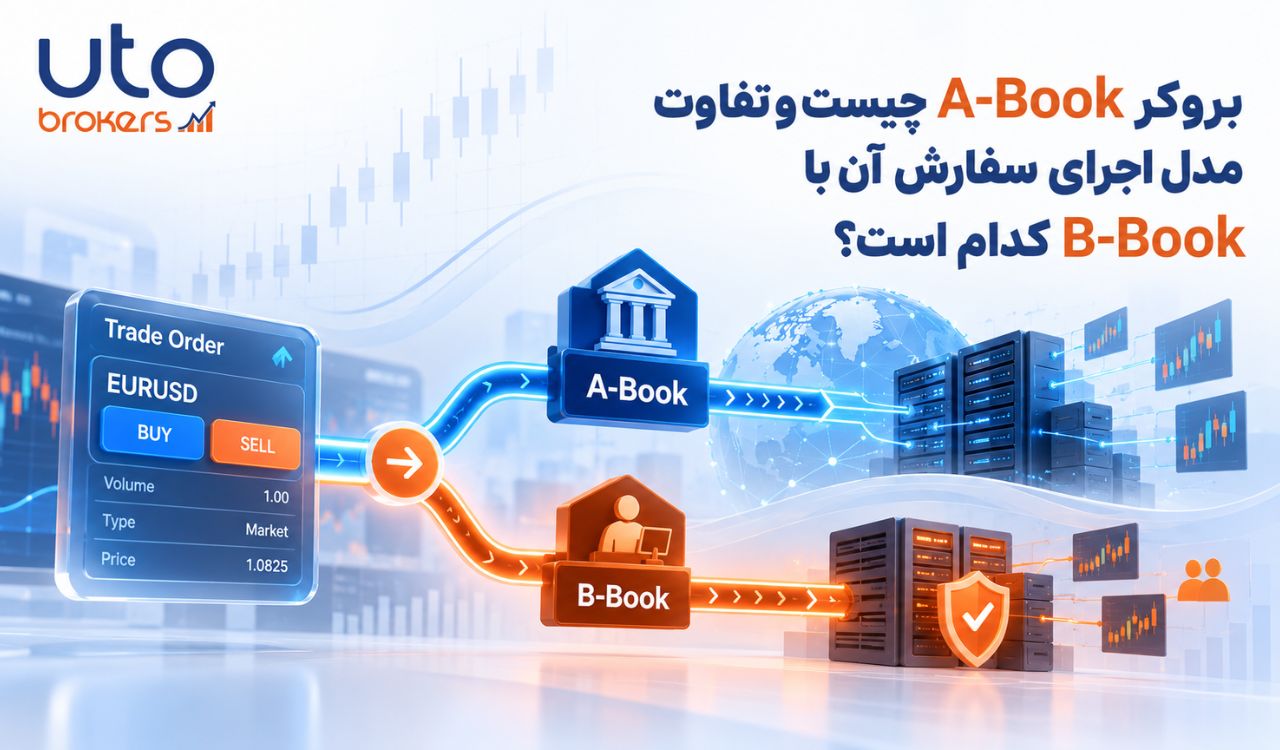
بروکر A-Book چیست؟ در این مدل، کارگزار ریسک ناشی از معاملات مشتریان را با ایجاد معاملات پوششی نزد تأمینکنندگان نقدینگی یا سایر طرفهای بازار مدیریت میکند. در مقابل، بروکر B-Book میتواند بخشی از این ریسک را در دفتر داخلی خود نگه دارد. تفاوت اصلی A-Book و B-Book به نحوه مدیریت ریسک سفارشها مربوط است، نه اینکه یک مدل همیشه سریعتر، ارزانتر یا قابل اعتمادتر باشد. در معاملات CFD، بروکر حتی در صورت پوشش خارجی ریسک نیز ممکن است طرف قرارداد مستقیم مشتری باقی بماند.
عبارت بروکرهای A-Book به ساختاری اشاره دارد که در آن کارگزار میکوشد ریسک بازار ناشی از پوزیشنهای مشتریان را به طرفهای بیرونی منتقل کند. این انتقال میتواند بهصورت پوشش تکبهتک سفارشها یا پوشش تجمیعی موقعیتها انجام شود.
در راهنمای بروکرهای A-Book، شناخت تفاوت A-Book و B-Book اهمیت دارد؛ اما پاسخ به پرسش بروکر B-Book چیست نباید به تقسیمبندی ساده بروکرهای خوب و بد منجر شود.
همچنین اصطلاح بروکرهای بدون میز معاملاتی با مفاهیمی مانند NDD، STP و ECN ارتباط دارد؛ ولی استفاده از این نامها بهتنهایی ثابت نمیکند که تمام معاملات مشتری با پوشش کامل ریسک در خارج از بروکر انجام میشود.
آنچه برای معاملهگر اهمیت بیشتری دارد، کیفیت اجرای سفارش، هزینه واقعی معامله، شفافیت تعارض منافع و وضعیت مجوز و نظارت بر کارگزار است. مدل اجرا یکی از معیارهای بررسی بروکر محسوب میشود و نباید جای ارزیابی امنیت سرمایه، شرایط برداشت و حقوق مشتری را بگیرد.
مدل A-Book چگونه کار میکند؟
در مدل A-Book، بروکر ریسک بازار ناشی از معامله مشتری را از طریق یک معامله پوششی نزد تأمینکننده نقدینگی مدیریت میکند.
برای مثال، فرض کنید مشتری روی یک جفتارز موقعیت خرید باز میکند. در مدل دارای پوشش کامل، بروکر میتواند یک موقعیت متناظر نزد تأمینکننده نقدینگی ایجاد کند تا تغییر قیمت بازار، سود یا زیان ناشی از تعهدش به مشتری را تا حد زیادی خنثی کند.
در چنین ساختاری، درآمد کارگزار میتواند از کمیسیون، مارکآپ اسپرد یا سایر هزینههای اعلامشده در قرارداد تأمین شود؛ بنابراین سودآوری او لزوماً به زیانکردن مشتری وابسته نیست.
یک تفاوت فنی مهم وجود دارد: در بسیاری از معاملات خارج از بورس یا OTC، بهویژه قراردادهای مابهالتفاوت (CFD)، مشتری مستقیماً با بروکر قرارداد دارد. زمانی که کارگزار برای کنترل ریسک معاملهای با تأمینکننده نقدینگی انجام میدهد، آن معامله پوششی جدا از قرارداد مشتری است.
بنابراین عبارت «ارسال مستقیم معامله مشتری به بازار» همیشه توصیف کاملی از ساختار حقوقی و اجرایی A-Book نیست.
مدل A-Book ممکن است در کنار فناوریهایی مانند STP استفاده شود؛ بااینحال، صرف استفاده از این فناوری اثباتکننده پوشش صددرصد معاملات یا نبود تعارض منافع نیست.
مدل B-Book چگونه متفاوت است؟
در مدل B-Book، بروکر میتواند ریسک موقعیت مشتری را در دفتر داخلی نگه دارد و برای هر معامله، پوشش خارجی متناظر ایجاد نکند.
در این حالت، کارگزار ممکن است موقعیتهای خرید و فروش مشتریان مختلف را در سطح مجموعه با یکدیگر خالصسازی کند یا بخشی از مواجهه با نوسان قیمت را مستقیماً بپذیرد.
اگر بروکر طرف مقابل یک موقعیت بدون پوشش باشد، سود و زیان آن موقعیت میتواند بر نتیجه مالی خود بروکر اثر بگذارد. به همین دلیل، احتمال تعارض منافع در این ساختار اهمیت بیشتری پیدا میکند.
بااینحال، وجود مدل B-Book بهتنهایی اثباتکننده دستکاری قیمت، اجرای ناعادلانه سفارش یا تخلف بروکر نیست. معیار اصلی، نحوه مدیریت تعارض منافع، سیاست قیمتگذاری و اجرای واقعی سفارشها در چارچوب مقررات مربوط است.
سازمان ناظر بازار اوراق بهادار اروپا (ESMA) در راهنمای نظارتی خود درباره CFDها، میان پوشش کامل ریسک مشتری، نگهداری ریسک بدون پوشش و پوشش جزئی یا ترکیبی تفاوت قائل شده است.
تفاوت A-Book و B-Book در چه بخشهایی دیده میشود؟

تفاوت دو مدل را میتوان در مسیر مدیریت ریسک، ساختار درآمد و احتمال تعارض منافع بررسی کرد. بااینحال، هزینه و کیفیت اجرای واقعی برای هر حساب باید جداگانه ارزیابی شود.
| معیار مقایسه | مدل A-Book | مدل B-Book |
|---|---|---|
| مدیریت ریسک سفارش | پوشش ریسک نزد تأمینکننده نقدینگی یا طرف بیرونی | نگهداری تمام یا بخشی از ریسک در دفتر داخلی |
| طرف قرارداد مشتری CFD | در بسیاری از ساختارها همچنان بروکر است | در بسیاری از ساختارها بروکر است |
| درآمد بروکر | کمیسیون، مارکآپ اسپرد و هزینههای قراردادی | هزینههای معاملاتی و نتیجه مدیریت ریسک داخلی |
| تعارض منافع | در ساختار پوشش کامل معمولاً کمتر، اما همچنان قابل بررسی | در موقعیتهای بدون پوشش میتواند پررنگتر باشد |
| اسپرد و کمیسیون | به نوع حساب، قیمتگذاری و بازار وابسته است | به نوع حساب، قیمتگذاری و بازار وابسته است |
| سرعت و کیفیت اجرا | وابسته به سامانه اجرا، نقدینگی و شرایط بازار | وابسته به سامانه اجرا، قیمتگذاری و شرایط بازار |
| مهمترین موضوع برای معاملهگر | شفافیت پوشش ریسک و کیفیت اجرای واقعی | شفافیت تعارض منافع و کیفیت قیمتگذاری |
مسیر سفارش و مدیریت ریسک
در A-Book ریسک بازار بهطور کامل یا مطابق ساختار اعلامشده پوشش داده میشود. در B-Book بروکر بخشی از ریسک را در داخل مجموعه نگه میدارد. این موضوع باید از ادعای بازاریابی درباره «ارسال مستقیم سفارش» جدا بررسی شود.
منبع درآمد بروکر
در مدل A-Book، درآمد حاصل از کمیسیون و مارکآپ اسپرد اهمیت دارد. در مدل B-Book، نتیجه موقعیتهای بدون پوشش نیز میتواند بر سود یا زیان بروکر اثر بگذارد.
تعارض منافع
در مدل B-Book، زمانی که بروکر ریسک مقابل مشتری را بدون پوشش نگه میدارد، ممکن است میان منفعت مالی کارگزار و نتیجه معامله مشتری تعارض ایجاد شود.
در مدل A-Book نیز تعارض منافع بهطور کامل حذف نمیشود. برای مثال، اگر معامله پوششی با شرکتی وابسته به همان گروه انجام شود یا لغزش قیمت به شکل نامتقارن به مشتری منتقل شود، همچنان موضوع نظارتی وجود دارد.
اسپرد و کمیسیون
هیچ قاعده ثابتی وجود ندارد که A-Book همیشه اسپرد کمتر یا B-Book همیشه کمیسیون بیشتری داشته باشد. مقایسه باید بر مبنای هزینه واقعی یک حساب، نماد و حجم معاملاتی مشخص انجام شود.
سرعت اجرای سفارش
A-Book لزوماً همیشه سریعتر یا کندتر از B-Book نیست. نوع فناوری، زمان پوشش ریسک، نقدینگی بازار، کیفیت سرورها و سیاست اجرای بروکر بر نتیجه اثر میگذارند.
برای ارزیابی صحیح، باید زمان انجام سفارش، قیمت اجراشده و احتمال لغزش در شرایط قابل مقایسه بررسی شود.
بروکر هیبریدی یا مدل ترکیبی A-Book و B-Book چیست؟
برخی بروکرها از مدل ترکیبی یا Hybrid استفاده میکنند؛ یعنی تمام ریسک معاملات مشتریان را به شیوه یکسان مدیریت نمیکنند.
برای مثال، یک کارگزار ممکن است موقعیتهای خرید و فروش مشتریان را با یکدیگر خالص کند و سپس فقط ریسک خالص باقیمانده را نزد تأمینکننده نقدینگی پوشش دهد.
در ساختاری دیگر، بروکر ممکن است بر اساس حدود ریسک از پیش تعیینشده، اندازه موقعیت یا وضعیت مجموع معاملات، برای بخشی از مواجهه خود پوشش خارجی ایجاد کند.
نکته مهم این است که معاملهگر معمولاً از روی نام حساب یا ظاهر پلتفرم نمیتواند با اطمینان تشخیص دهد هر معامله مشخص چگونه در دفاتر بروکر مدیریت شده است.
ESMA نیز استفاده از یک مدل یا ترکیبی از چند روش پوشش ریسک را در ساختار ارائهدهندگان CFD توضیح داده است.
STP، ECN و NDD چه ارتباطی با A-Book و B-Book دارند؟
اصطلاحات STP، ECN و NDD بیشتر درباره فناوری پردازش و نحوه دسترسی به نقدینگی یا مدل ارائه خدمات هستند. در مقابل، A-Book و B-Book بیشتر به نحوه مدیریت ریسک بازار بروکر اشاره میکنند.
- STP یا Straight Through Processing: پردازش الکترونیکی سفارش یا مراحل معامله با حداقل دخالت دستی، طبق ساختار اجرایی بروکر.
- ECN یا Electronic Communication Network: سامانه الکترونیکی ارتباط و تطبیق سفارشها یا دسترسی به منابع نقدینگی، بر اساس معماری مورد استفاده.
- NDD یا No Dealing Desk: عنوانی برای ساختارهایی که در آنها بروکر مدعی اجرای سفارش بدون مداخله میز معاملاتی سنتی است.
این اصطلاحات با یکدیگر ارتباط دارند، اما مترادف دقیق نیستند. بهویژه نمیتوان از وجود واژه ECN یا STP در نام حساب نتیجه گرفت که تمام ریسک معاملات به خارج منتقل میشود.
برای شناخت زیرساخت واقعی باید قرارداد مشتری، سیاست اجرای سفارش و توضیحات رسمی بروکر درباره تأمینکنندگان نقدینگی و مدیریت ریسک بررسی شود.
معاملهگر چگونه کیفیت اجرای بروکر را مستقل از برچسب بسنجد؟

برای ارزیابی کیفیت اجرا، بهتر است معاملهگر فقط به شعارهای A-Book، ECN یا اسپرد صفر توجه نکند و نتیجه معاملات خود را در شرایط واقعی بررسی کند.
۱. لغزش قیمت سفارشها را ثبت کنید
قیمت درخواستی هنگام ثبت سفارش و قیمت نهایی اجرا را مقایسه کنید. اسلیپیج یا لغزش قیمت میتواند مثبت یا منفی باشد.
وجود لغزش در بازارهای سریع لزوماً نشانه تخلف نیست؛ اما الگوی مکرر لغزش نامطلوب، بهخصوص اگر لغزش مطلوب به همان شکل منتقل نشود، نیازمند بررسی است.
۲. اسپرد را در زمانهای مختلف بررسی کنید
تنها به حداقل اسپرد تبلیغاتی توجه نکنید. میانگین اسپرد، رفتار آن در ساعات فعال بازار لندن و نیویورک و تغییرات آن هنگام انتشار اخبار اقتصادی اهمیت بیشتری دارد.
۳. اجرای Stop Loss و Take Profit را بررسی کنید
قیمت اجرای حد ضرر و حد سود را با شرایط بازار و قواعد سفارشگذاری بروکر مقایسه کنید. سفارش حد ضرر در بسیاری از ساختارها پس از فعالشدن به سفارش بازار تبدیل میشود و لزوماً اجرای آن در قیمت دقیق تعیینشده تضمین نمیشود.
در مورد حد سود نیز باید نوع سفارش و مفاد قرارداد بررسی شود. تفاوت میان قیمت مشاهدهشده و قیمت اجراشده، بدون توجه به سمت خرید و فروش، اسپرد و زمان ثبت سفارش، نتیجهگیری دقیقی ایجاد نمیکند.
۴. کیفیت پاسخگویی و رسیدگی به اختلاف را بسنجید
اگر درباره اجرای سفارش اختلافی وجود دارد، اطلاعاتی مانند شناسه معامله، زمان ثبت، قیمت درخواستشده، قیمت اجراشده و پاسخ پشتیبانی باید قابل ثبت و پیگیری باشند.
در بروکرهای تحت نظارت، سیاست اجرای سفارش و مسیر رسمی شکایت نیز باید مطابق مقررات قابل اعمال بررسی شود.
۵. مجوز بروکر و شخص حقوقی طرف قرارداد را بررسی کنید
پیش از واریز وجه، مشخص کنید حساب معاملاتی با کدام شخص حقوقی افتتاح میشود و آن شرکت برای ارائه چه خدماتی در کدام حوزه قضایی مجوز دارد.
نام تجاری یکسان لزوماً به معنای برخورداری تمام مشتریان از سطح یکسان نظارت و حمایت قانونی نیست. برای نمونه، نهاد ناظر مالی بریتانیا (FCA) امکان بررسی نام شرکت، مجوز فعالیت و هشدارهای مرتبط را در سامانه رسمی خود فراهم کرده است.
این مثال به معنای آن نیست که تمام بروکرهای فعال برای کاربران ایرانی تحت نظارت FCA هستند. وضعیت هر شرکت باید با مقررات و نهاد ناظر همان شخص حقوقی سنجیده شود.
آیا A-Book همیشه از B-Book بهتر است؟
خیر؛ مدل A-Book بهتنهایی تضمینکننده اعتبار یا کیفیت اجرای بروکر نیست.
کارگزاری که تمام ریسک معاملات را پوشش میدهد، همچنان ممکن است اسپرد بالا، تأخیر در اجرای سفارش، شرایط قراردادی نامناسب یا خدمات پشتیبانی ضعیف داشته باشد.
از طرف دیگر، نگهداری ریسک در B-Book بهخودیخود اثباتکننده تخلف نیست؛ اما تعارض منافع آن باید شفاف، تحت کنترل و مطابق مقررات مربوط مدیریت شود.
برای معاملهگری که استراتژی اسکالپ دارد، هزینه واقعی، تأخیر اجرا و لغزش قیمت اهمیت ویژهای پیدا میکند. برای معاملهگر بلندمدت نیز هزینه نگهداری موقعیت، شرایط برداشت، نظارت قانونی و کیفیت خدمات مهم هستند.
معامله در محصولات اهرمی مانند CFD میتواند زیان قابل توجهی ایجاد کند و شناخت مدل اجرای بروکر، ریسک بازار یا اهرم را از بین نمیبرد.
پرسشهای کاربردی درباره انتخاب بروکر A-Book و B-Book
آیا از روی حساب ECN میتوان فهمید بروکر حتماً A-Book است؟
خیر. عنوان ECN بهتنهایی نشان نمیدهد تمام موقعیتهای مشتری با چه نسبتی پوشش خارجی داده میشوند. برای ارزیابی باید اسناد رسمی و سیاست اجرای سفارش بررسی شود.
آیا بروکر باید نام تأمینکنندگان نقدینگی خود را اعلام کند؟
دامنه اطلاعاتی که بروکر موظف است منتشر کند به مقررات حوزه قضایی و نوع خدمات او بستگی دارد. معاملهگر میتواند سیاست اجرای سفارش، محلهای اجرا و نحوه مدیریت تعارض منافع را از اسناد رسمی شرکت بررسی کند.
آیا امکان دارد یک بروکر همزمان A-Book و B-Book باشد؟
بله. در مدل ترکیبی، بروکر میتواند بخشی از ریسک را در داخل نگه دارد و بخش دیگری را بهصورت خارجی پوشش دهد. این روش در مستندات نظارتی ESMA نیز توضیح داده شده است.
جمعبندی؛ تفاوت اصلی A-Book و B-Book چیست؟
تفاوت A-Book و B-Book بیش از هر چیز به این مربوط میشود که بروکر ریسک ناشی از معامله مشتری را چگونه مدیریت میکند.
در A-Book این ریسک با معاملات پوششی نزد تأمینکنندگان نقدینگی منتقل یا خنثی میشود. در B-Book بروکر میتواند بخشی از آن را در دفتر داخلی خود نگه دارد. بعضی مجموعهها نیز از مدل ترکیبی استفاده میکنند.
برای معاملهگر، انتخاب بروکر صرفاً بر اساس این دو برچسب منطقی نیست. مجوز قابل بررسی، سیاست اجرای سفارش، اسپرد و کمیسیون واقعی، لغزش قیمت، شفافیت تعارض منافع و امکان برداشت وجه باید در کنار هم ارزیابی شوند.
منابع و مستندات تخصصی
- سازمان ناظر بازار سرمایه اروپا (ESMA)؛ راهنمای تضاد منافع و مدلهای پوشش ریسک در بروکرهای CFD، بخش دوم.
- ESMA؛ ماده ۲۷ دستورالعمل MiFID II درباره اجرای سفارش به بهترین شرایط ممکن برای مشتری.
- نهاد ناظر مالی بریتانیا (FCA)؛ راهنمای بررسی مجوز و هویت قانونی شرکت مالی.
- BabyPips؛ آموزش سازوکار پوشش ریسک در مدل A-Book.
- BabyPips؛ تفاوت پردازش STP و پوشش ریسک A-Book.
محتوای آموزشی درباره ساختار اجرای سفارش بروکرهای فارکس و CFD؛ این مقاله توصیه به افتتاح حساب یا خرید و فروش ابزار مالی مشخص نیست. آخرین بررسی منابع: ۱۸ آبان ۱۴۰۵.




نظر شما در مورد این مطلب چیه؟