

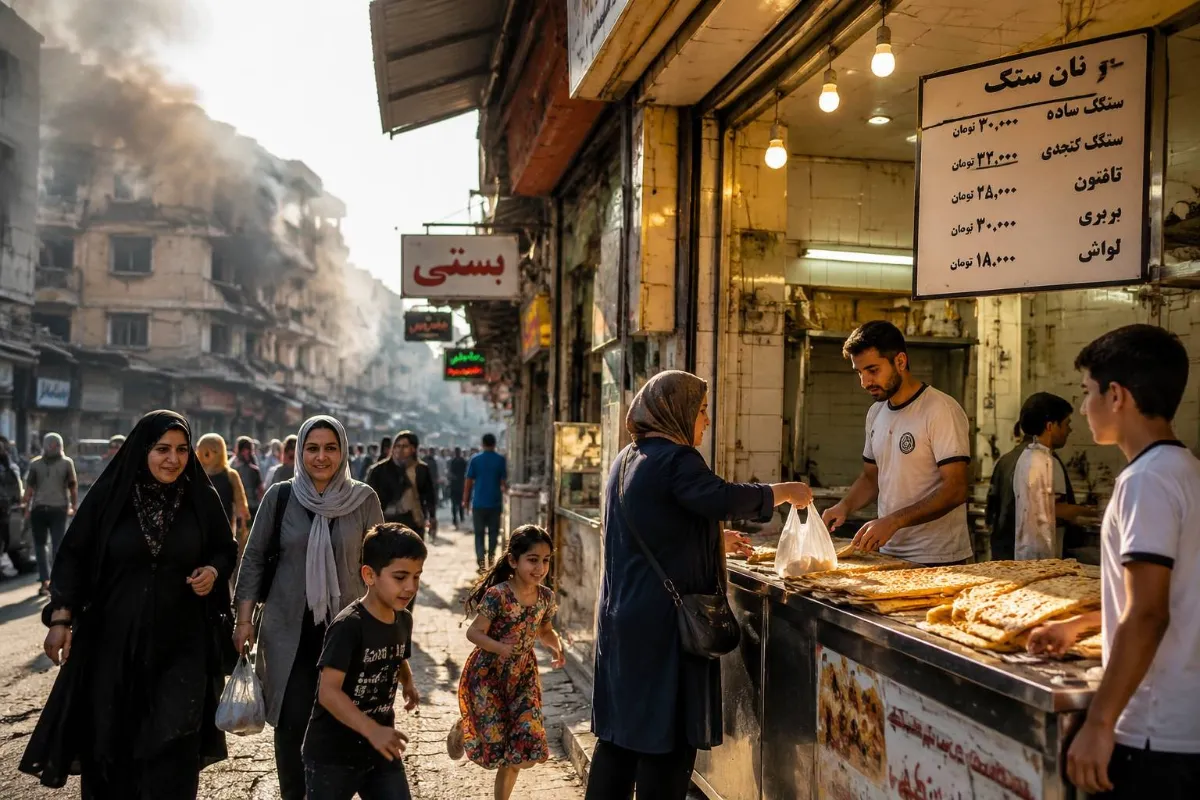
احیا و بازسازی واحدهای صنعتی بزرگ و شبکههای زیرساختی آسیبدیده، فرآیندی زمانبر و نیازمند تامین اعتبارات سنگین است. در سوی مقابل، معیشت خانوارهای آسیبدیده، نرخ بیکاری جوانان و اختلال در عرضه کالاهای ضروری نیازمند واکنشهای فوری اقتصادی است. در این میان، بنگاههای کوچک و متوسط و اصناف خرد دارای ۲ تا ۵۰ نفر نیروی کار به دلیل عدم وابستگی به بوروکراسیهای سنگین و انعطافپذیری عملیاتی، نخستین خط مقدم در بازیابی اقتصادی محسوب میشوند. با این حال، همان ویژگیهایی که در شرایط عادی موجب چابکی این بنگاهها میشود، در دوران پساجنگ آنها را در برابر شوکهای مالی بسیار شکننده میسازد.
آسیبشناسی سیاستهای جاری، اعتبارات و الگوی مقایسهای عملکرد
بر اساس اعلام مسئولان وزارت تعاون، کار و رفاه اجتماعی، جهت حمایت از بنگاههای خرد آسیبدیده از بحران، تسهیلاتی معادل حداقل ۲ ماه دستمزد به ازای هر نیروی کار با نرخ سود ۹ درصد و بازپرداخت ۶ ماهه در نظر گرفته شده است. اگرچه این اقدام با هدف جلوگیری از ریزش فوری نیروی کار انجام شده، اما از منظر کارشناسی با انتقادات بنیادی روبهرو است.
به عقیده کارشناسان اقتصادی، بنگاهی که ماهها تعطیلی یا کاهش شدید تقاضا را تجربه کرده، با دریافت وامهای کوتاهمدت نجات نمییابد؛ چرا که این تسهیلات نه تنها توان بازسازی توان تولیدی را ندارد، بلکه بدهی جدیدی را به ترازنامه بدهکار بنگاه تحمیل میکند. تحلیلگران تأکید میکنند که اقتصاد پساجنگ نیازمند «سیاستهای تنفس و بازسازی» است، نه مدیریت مقطعی بحران. نخستین گام حمایتی دولت باید بر تعویق، بخشودگی یا تقسیط بلندمدت بدهیهای مالیاتی و معوقات بیمهای متمرکز باشد تا فشار بر نقدینگی جاری بنگاهها کاهش یابد.
تحلیل مقایسهای توان بازآفرینی اقتصادی، صنایع بزرگ در برابر کسبوکارهای خرد
برای درک ضرورت اولویتدهی به بنگاههای خرد در فاز ابتدایی پساجنگ، بررسی دقیق مقایسهای میان دو سمت بازار تولید الزامی است. همانطور که در جدول زیر مشاهده میشود، زمان راهاندازی مجدد کسبوکارهای خرد تنها ۲ ماه است، در حالی که احیای صنایع مادر تا ۳۶ ماه زمان میبرد. همچنین ایجاد هر شغل در بنگاههای خرد به حدود ۸ هزار دلار سرمایه نیاز دارد که در مقایسه با ۱۲۰ هزار دلار صنایع سنگین، راندمان بسیار بالاتری را در کوتاهمدت ارائه میدهد:
مقایسه شاخصهای کلیدی عملکردی صنایع بزرگ و کسبوکارهای خرد
| شاخص ارزیابی / متغیر | صنایع بزرگ و مادر | کسبوکارهای خرد و کوچک (MSME) |
|---|---|---|
| زمان راهاندازی مجدد | ۳۶ ماه | ۲ ماه |
| سرانه هزینه ایجاد هر شغل | ۱۲۰,۰۰۰ دلار | ۸,۰۰۰ دلار |
| سهم اشتغالزایی در سال اول | ۱۵ درصد | ۶۵ درصد |
از سوی دیگر، در حوزه سیاستهای فعال بازار کار، وزارت کار برنامهریزی برای اجرای ۵۵۳ هزار طرح کسبوکار خرد با بودجه ۱۳۰ هزار میلیارد تومانی در سال ۱۴۰۵ را در دستور کار قرار داده است. با وجود تخصیص این منابع، کارشناسان کارگری هشدار میدهند که در صورت عدم تخصیص هدفمند، نرخ تعدیل نیروی کارگری افزایش یافته و پرداخت بیمه بیکاری—که باید بهعنوان حق مسلّم نیروی کار مدیریت شود—با محدودیت شدید منابع مواجه خواهد شد.
تحلیلی بر نحوهی توزیع منابع ۱۳۰ همتی اشتغال سال ۱۴۰۵
ساختار تخصیص این اعتبارات باید بر اساس ضریب اثرگذاری بخشها برنامهریزی شود. جدول زیر ساختار و سهم هر حوزه را از اعتبارات مصوب سال ۱۴۰۵ نشان میدهد که بر اساس آن ۵۰ درصد منابع، ۶۵ همت مستقیماً به سمت طرحهای خرد هدایت شده تا بیشترین جذب نیرو در حداقل زمان ممکن رخ دهد:
تفکیک و ساختار تخصیص بودجه ۱۳۰ همتی اشتغال سال ۱۴۰۵
| بخش و محور تخصیص | سهم از کل | میزان اعتبارات |
|---|---|---|
| کسبوکارهای خرد ۱ تا ۲۰ نفر | ۵۰٪ | ۶۵ همت |
| کسبوکارهای کوچک و متوسط | ۳۰٪ | ۳۹ همت |
| طرحهای زیرساختی و زنجیره ارزش | ۱۵٪ | ۱۹.۵ همت |
| ذخیره احتیاطی و مدیریت بحران | ۵٪ | ۶.۵ همت |
| جمع کل منابع | ۱۰۰٪ | ۱۳۰ همت |
ماتریس مقایسهای ساختاری صنایع سنگین و بنگاههای خرد
علاوه بر شاخصهای عملکردی و مالی فوری، تفاوتهای ساختاری دو بخش از نظر ریسکپذیری، آسیبپذیری ارزی و ساماندهی اعتباری در جدول زیر تدوین شده است:
ماتریس مقایسهای جامع صنایع کلان و بنگاههای خرد
| شاخص ارزیابی | صنایع بزرگ و مادر | کسبوکارهای خرد و کوچک (MSME) | مبنا و چشمانداز تحلیلی |
|---|---|---|---|
| زمان راهاندازی مجدد | ۱۸ الی ۳۶ ماه | ۱ الی ۳ ماه | ارزیابیهای فنی و میدانی |
| سرانه هزینه ایجاد هر شغل | ۶۰,۰۰۰ تا ۱۲۰,۰۰۰ دلار | ۳,۰۰۰ تا ۸,۰۰۰ دلار | برآوردهای بینالمللی توسعه اشتغال |
| سهم در اشتغالزایی سال اول | کمتر از ۱۵ درصد | بیش از ۶۵ درصد | گزارشهای عملکرد اشتغال در بحران |
| حساسیت به تورم نهادهها | متوسط (امکان فاینانس خارجی) | بسیار بالا (نیازمند سرمایه در گردش فوری) | شوکهای قیمتی زنجیره تأمین |
| پوشش دادههای اعتباری | شفاف (تسهیلات کلان) | مغفول در سامانههای بانکی | انحراف در تخصیص اعتبارات خرد |
چالشهای ساختاری: از گره ارزی تا جیرهبندی اعتباری
۱. تورم نهادهها و جهش نیاز به سرمایه در گردش
مهمترین چالش بنگاههای تولیدی در پساجنگ، افزایش چندبرابری سرمایه در گردش مورد نیاز برای حفظ همان سطح قبلی تولید است. به گفته مسئولان خانه صنعت، معدن و تجارت، طولانی شدن فرآیند تخصیص و تأمین ارز توسط بانک مرکزی و دستگاههای متولی—که پیشتر ۲ ماه زمان میبرد و اکنون به ۴ ماه افزایش یافته—باعث انجماد منابع مالی بنگاهها در صفهای تخصیص شده و هزینههای تمامشده تولید را بهشدت افزایش داده است. همچنین تکالیف ایفا نشده ارزی صادرکنندگان به دلیل روشهای معامله ریالی در بازارهای منطقهای، مانع دیگری بر سر راه وصول اعتبارات جدید است.
۲. شکست بازار مالی و ضرورت شفافیت
در نظام بانکی ایران که ساختاری بانکمحور دارد، بنگاههای بزرگ شانس ورود به بازار سرمایه را دارند، اما بنگاههای خرد کاملاً به تسهیلات بانکی وابسته هستند. با این حال، طبق قانون بودجه و مصوبات شورای پول و اعتبار، افشای اطلاعات تسهیلات بانکی تنها به مبالغ بالای ۱۰۰ میلیارد تومان محدود شده است. این حد نصاب عملاً باعث شده تا آمار و کیفیت پرداخت تسهیلات به بنگاههای خرد و متوسط شفاف نباشد؛ موضوعی که امکان ارزیابی اثربخشی تخصیصها را سلب کرده و خطر جیرهبندی اعتباری (Credit Rationing) را برای کسبوکارهای کوچک افزایش میدهد.
نقشه راه جامع: ابزارهای نوین تأمین مالی و سیاستهای بازسازی
برای عبور از بحران و تبدیل اقدامات موقت به اشتغال پایدار، اجرای یک برنامه جامع بر پایه ۴ محور الزامی است:
- اصلاح ابزارهای مالی (توسعه Factoring، لیزینگ و صندوق تضمین)
- تحریک تقاضا و تدارکات محلی (Local Procurement)
- یکپارچهسازی دادهها (اطلس ملی کسبوکار و سامانه تک)
- مهار تورم حمایتی (استفاده از سیستم بن کارگاهی / کالابرگ نهاده)
۱. تنوعبخشی به ابزارهای تامین مالی غیربانکی
تکیه صرف بر وامهای بانکی با نرخ سود بالا به دلیل نااطمینانیهای بازار غیراقتصادی است:
- عاملیت حسابهای دریافتنی (Factoring): بنگاهها میتوانند مطالبات نقدنشده خود از خریداران را بدون نیاز به وثایق ملکی سنگین به موسسات مالی واگذار کرده و نقدینگی فوری دریافت کنند.
- لیزینگ سرمایهای: تامین تجهیزات و ماشینآلات بدون درگیر کردن سرمایه اولیه بنگاه.
- سرمایهگذاری پرخطر (VC) و بانکداری توسعهای: ورود نهادهای متمرکز جهت اشتراکگذاری ریسک با کارآفرینان.
۲. الزام پروژهها به خرید و تدارکات محلی (Local Procurement)
پرداخت وام بدون تحریک تقاضا اثربخش نخواهد بود. پیمانکاران طرحهای بزرگ بازسازی ملی باید ملزم شوند حداقل ۳۵ درصد از ملزومات، مصالح و خدمات لجستیکی خود را از کارگاهها و اصناف بومی منطقه تأمین کنند تا چرخه نقدینگی در محل حفظ شود.
۳. تکمیل زیرساختهای دادهای و لغو بوروکراسی
راهاندازی سامانههایی نظیر «اطلس ملی کسبوکارها» و «سامانه جامع تسهیلات اشتغال (تک)» که توسط وزارت کار پیگیری میشود، میتواند با شناسایی دقیق مزیتهای منطقهای از شکست مجدد بنگاهها جلوگیری کند. همچنین صدور مجوزهای فوری یکروزه و کاهش هزینههای اداری، سرعت ورود بنگاهها به چرخه تولید را دوچندان میکند.
۴. مهار تورم حمایتی و جلوگیری از انحراف منابع
تزریق نقدینگی مستقیم در شرایط کمبود کالا، تورمزا است. برای جلوگیری از این تله، اعتبارات حمایتی باید به جای واریز نقدی، در قالب «سامانه اعتباری خرید نهاده» یا کوپنهای تجاری تخصیص یابند تا مستقیم به خط تولید منتقل شوند.
پرسشهای متداول
چرا وامهای ۵۰ تا ۲۰۰ میلیون تومانی فعلی نتوانستهاند مشکل بنگاههای خرد را حل کنند؟
زیرا به دلیل تورم شدید نهادهها و طولانی شدن چرخه تامین ارز و مواد اولیه، این مبالغ تنها صرف هزینههای جاری معوقه شده و توان ایجاد سرمایه در گردش پایدار را ندارند.
شفافیت بانکی در تسهیلات زیر ۱۰۰ میلیارد تومان چه کمکی به اصناف کوچک میکند؟
افشای فهرست تسهیلات خرد موجب میشود فعالان اقتصادی مسیر و احتمال دریافت وام را پیشبینی کرده و رانت، تبعیض و جیرهبندی اعتباری در شعبههای بانکی کاهش یابد.
انضباط پولی و حمایت هدفمند، پشتوانه اشتغال پایدار
بازسازی پساجنگ فراتر از بتنریزی و اجرای پروژههای عمرانی سنگین است. شاخص واقعی موفقیت، بازگشت امنیت معیشتی به سفره خانوارها و فعالسازی مجدد کارگاههای خرد تولیدی است. دولت و نظام بانکی باید از رویکرد منفعلانه «تزریق وامهای کوتاهمدت وثیقهمحور» به سمت «سیاستهای جامع تنفس مالی، اعطای ضمانتنامههای اعتباری، شفافیت دادهها و تحریک تقاضای محلی» حرکت کنند تا مانع از تبدیل بحران اقتصادی به آسیبهای اجتماعی پایدار شوند.
فهرست پیوندها و منابع
خبرگزاری تسنیم | ۱۳۰ همت تسهیلات اشتغال در سال ۱۴۰۵
سازمان بینالمللی کار | آثار بحران خاورمیانه بر اشتغال و بازار کار





نظر شما در مورد این مطلب چیه؟