

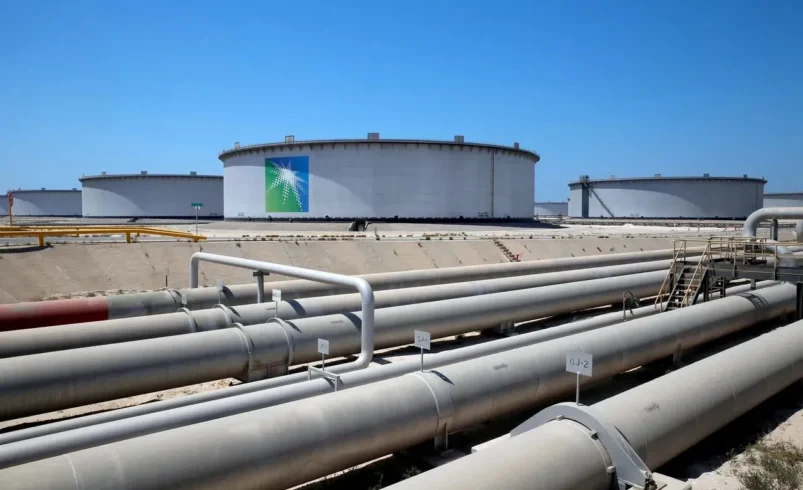
بازار جهانی نفت در شرایطی با محدودیت مسیرهای انتقال در خلیج فارس و دریای سرخ مواجه است که گزینههای جایگزین برای عبور از تنگه هرمز نیز تحت فشار قرار گرفتهاند. طبق تازهترین ارزیابی آژانس بینالمللی انرژی، صادرات نفت از بندر ینبع عربستان و مسیر فجیره امارات از ۴.۱ میلیون بشکه در روز در فوریه به رکورد ۷.۸ میلیون بشکه در روز در ژوئن رسید، اما پس از تشدید حملات در دریای سرخ، این جریان در اوت به ۵.۵ میلیون بشکه در روز سقوط کرد.
در همین شرایط، آسیب به خط لوله شرق–غرب عربستان در اوایل سپتامبر یک لایه جدید از ریسک را به بازار اضافه کرده است. این خط لوله، نفت شرق عربستان را به بندر ینبع در ساحل دریای سرخ منتقل میکند و یکی از مهمترین ابزارهای ریاض برای دور زدن تنگه هرمز محسوب میشود. در نتیجه، اختلال همزمان در مسیر دریای سرخ و زیرساخت انتقال داخلی، انعطافپذیری بازار برای جبران شوکهای جدید عرضه را کاهش داده است.
چند عدد، عمق بحران نفت را نشان میدهد
آنچه شرایط فعلی بازار را متفاوت میکند، صرفاً کاهش جریان نفت از یک مسیر نیست؛ بلکه چند لایه حفاظتی بازار بهصورت همزمان تحت فشار قرار گرفتهاند. تنگه هرمز همچنان مسیر اصلی صادرات نفت منطقه است، ظرفیت خطوط لوله جایگزین محدود است و موجودیهای جهانی نیز کاهش یافتهاند. در چنین وضعیتی، هر اختلال جدید میتواند اثر بزرگتری بر قیمت و بازار فرآوردههای نفتی داشته باشد.
۱. مسیرهای جایگزین ۲.۳ میلیون بشکه در روز از ظرفیت خود را از دست دادند
جریان نفت از مسیرهای دورزننده هرمز در فاصله فوریه تا ژوئن از ۴.۱ به ۷.۸ میلیون بشکه در روز افزایش یافت؛ اما این رقم در اوت به ۵.۵ میلیون بشکه در روز کاهش پیدا کرد.
به بیان دیگر، ظرفیت عملیاتی این مسیرها نسبت به اوج ژوئن حدود ۲.۳ میلیون بشکه در روز پایین آمده است. آژانس بینالمللی انرژی میگوید همین مسیرهای جایگزین از آغاز بحران بیش از ۵۰۰ میلیون بشکه، معادل حدود ۲.۸ میلیون بشکه در روز، از افت عرضه ناشی از اختلال در هرمز را جبران کرده بودند.
۲. ظرفیت جایگزین هرمز تنها ۳.۵ تا ۵.۵ میلیون بشکه است
آژانس بینالمللی انرژی ظرفیت موجود برای انتقال نفت از مسیرهای جایگزین هرمز را حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز برآورد میکند.
بخش عمده این ظرفیت به دو مسیر مربوط است: خط لوله شرق–غرب عربستان به ینبع و خط لوله ابوظبی–فجیره امارات. خط لوله شرق–غرب عربستان در ابتدا ظرفیت طراحی ۵ میلیون بشکه در روز داشت و آرامکو در سال ۲۰۲۵ از افزایش ظرفیت آن به ۷ میلیون بشکه در روز خبر داد؛ با این حال، پایداری جریان در سطح ۷ میلیون بشکه هنوز بهطور کامل آزموده نشده است.
بنابراین، اختلال در خط لوله عربستان صرفاً یک مشکل عملیاتی برای ریاض نیست؛ بلکه بخشی از ظرفیت جایگزین بازار جهانی نفت را نیز از دسترس خارج میکند.
۳. هرمز هنوز قابل جایگزینی نیست
در سال ۲۰۲۵ بهطور متوسط حدود ۲۰ میلیون بشکه نفت خام و فرآورده نفتی در روز از تنگه هرمز عبور کرده است؛ رقمی معادل حدود ۲۵ درصد تجارت دریایی نفت جهان.
در همین سال، نزدیک به ۱۵ میلیون بشکه در روز نفت خام از این آبراه عبور کرد که حدود ۳۴ درصد تجارت جهانی نفت خام را تشکیل میداد. حدود ۸۰ درصد جریان نفت و فرآورده عبوری از هرمز نیز راهی آسیا شد و چین و هند بهتنهایی ۴۴ درصد نفت خام عبوری را دریافت کردند.
این ارقام نشان میدهد حتی در صورت فعال بودن مسیرهای جایگزین، بازار جهانی نمیتواند بهسادگی ظرفیت هرمز را با خطوط لوله و بنادر دیگر جایگزین کند.
۴. ذخایر نفتی هم حاشیه امن سابق را ندارند
یکی از مهمترین متغیرهای بازار، سطح ذخایر است. آژانس بینالمللی انرژی در گزارشهای اخیر خود از کاهش شدید موجودیهای جهانی خبر داده است.
در پایان ژوئیه، ذخایر مشاهدهشده جهانی به کمتر از ۷.۹ میلیارد بشکه رسید و مجموع کاهش ذخایر از آغاز جنگ تا پایان ژوئیه به ۴۱۰ میلیون بشکه رسید. در همان ماه نیز ذخایر جهانی ۶۹ میلیون بشکه کاهش یافت.
بنابراین، بازار در شرایطی با اختلالات جدید مواجه است که بخشی از ذخیره احتیاطی خود را نیز مصرف کرده است. هرچه سطح ذخایر پایینتر باشد، توان بازار برای جذب یک شوک عرضه جدید نیز محدودتر میشود.
۵. کاهش تقاضا بخشی از فشار را خنثی کرده است
تمام فشار بازار نفت به سمت افزایش قیمت حرکت نکرده است. کاهش مصرف، افزایش تولید خارج از منطقه و استفاده از ذخایر اضطراری، بخشی از اثر اختلالات عرضه را جذب کردهاند.
آژانس بینالمللی انرژی در گزارش اوت خود پیشبینی کرده بود تقاضای جهانی نفت در سال ۲۰۲۶ حدود ۱.۶ میلیون بشکه در روز کاهش پیدا کند. همزمان، تولیدکنندگان خارج از خلیج فارس توانستهاند بخشی از کاهش تولید منطقه را جبران کنند.
این عامل مهمی برای بازار است؛ زیرا شدت اثر یک اختلال عرضه فقط به میزان نفت از دسترفته وابسته نیست و باید در کنار آن، وضعیت تقاضا، ذخایر و ظرفیت تولید سایر کشورها نیز بررسی شود.
آیا بازار نفت در برابر شوک بعدی آماده است؟
تحولات اخیر نشان میدهد مسئله اصلی بازار نفت دیگر فقط «تنگه هرمز» نیست؛ بلکه زنجیرهای از مسیرهای جایگزین نیز در معرض اختلال قرار گرفتهاند. کاهش جریان از مسیرهای ینبع و فجیره، آسیب به خط لوله شرق–غرب عربستان و محدودیتهای دریای سرخ، گزینههای جبرانی بازار را کوچکتر کردهاند.
در مقابل، هنوز چند عامل از شدت شوک میکاهند: کاهش تقاضا، افزایش تولید خارج از خلیج فارس، آزادسازی ذخایر اضطراری و تلاش برای حفظ جریان نفت از مسیرهای جایگزین.
با این حال، ساختار بازار نشان میدهد حاشیه امن عرضه کاهش یافته است. وقتی یک مسیر با ظرفیت حدود ۲۰ میلیون بشکه در روز نقش محوری دارد و مسیرهای جایگزین تنها حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز ظرفیت بالقوه دارند، هر اختلال تازه میتواند نسبت به گذشته اثر بزرگتری بر تراز عرضه و تقاضا بگذارد.
از این منظر، وضعیت خط لوله شرق–غرب عربستان و بندر ینبع برای بازار نفت صرفاً یک مسئله زیرساختی در داخل عربستان نیست؛ بلکه به شاخصی برای سنجش میزان انعطافپذیری بازار جهانی نفت در برابر شوک بعدی تبدیل شده است.
نظر شما در مورد این مطلب چیه؟