
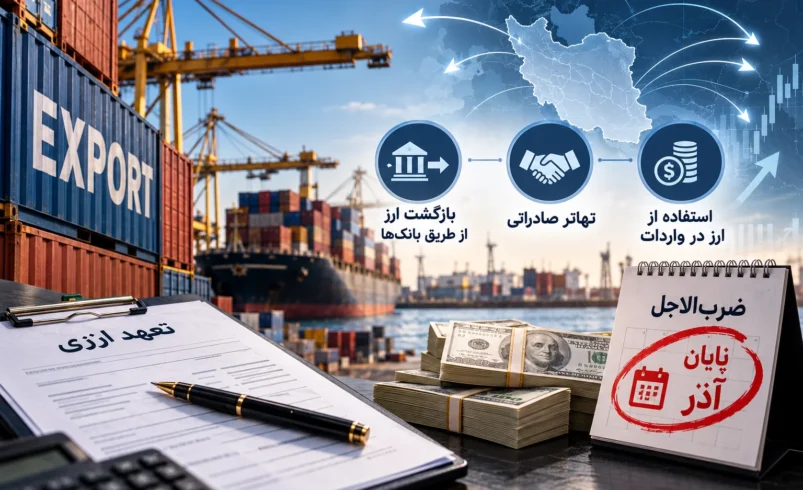
مهلت رفع تعهد ارزی صادرات سال ۱۴۰۴ تا ۳۰ آذر ۱۴۰۵ تمدید شده است؛ اما این فرصت با رعایت سقف زمانی ۱۵ ماهه اعمال میشود و طبق آخرین ابلاغیه سازمان امور مالیاتی، تمدید مجدد تاریخ تعیینشده پیشبینی نشده است. بانک مرکزی همچنین دو روش برای رفع تعهد از طریق فروش اسکناس صادراتی اعلام کرده است: فروش ارز در بازار ارز تجاری مرکز مبادله برای گروههای مشمول پیش از گذشت ۱۵ ماه از ارزیابی پروانه صادراتی و فروش اسکناس به بانک مرکزی با نرخ حواله ETS برای پروندههای دارای بیش از ۱۵ ماه سابقه. مصالحه ریالی نیز فقط برای تعهدات قدیمی سالهای ۱۳۹۷ تا ۱۴۰۰ برقرار است و شامل صادرات سال ۱۴۰۴ نمیشود.
به گزارش چارسو اقتصاد، تازهترین ابلاغیه سازمان امور مالیاتی درباره تعهدات ارزی صادرکنندگان، تکلیف مهلت صادرات سال ۱۴۰۴ را روشن کرده است. این تصمیم در کنار دستورالعمل فروش اسکناس صادراتی و امکان مصالحه ریالی پروندههای قدیمی، چند مسیر متفاوت برای تعیین تکلیف تعهدات ارزی ایجاد کرده است.
بااینحال، صادرکنندگان باید پیش از انتخاب روش رفع تعهد، سال صادرات، تاریخ ارزیابی پروانه، گروه صادراتی و مانده تعهد ثبتشده در سامانه را بررسی کنند؛ زیرا شرایط این روشها یکسان نیست.
آخرین مهلت رفع تعهد ارزی صادرات ۱۴۰۴ چه زمانی است؟
بر اساس بخشنامه شماره ۲۵۸/۵۹۲۲۲/د مورخ ۲۶ مهر ۱۴۰۵ سازمان امور مالیاتی کشور، مهلت ایفای تعهدات ارزی ناشی از صادرات سال ۱۴۰۴ تا ۳۰ آذر ۱۴۰۵ تمدید شده است.
این تصمیم بر اساس بند نخست مصوبات چهلویکمین جلسه کارگروه بازگشت ارز حاصل از صادرات اتخاذ شده و در آن، رعایت سقف زمانی ۱۵ ماهه مورد تأکید قرار گرفته است.
طبق متن ابلاغیه، تاریخ ۳۰ آذر در چارچوب این مصوبه غیرقابل تمدید اعلام شده و استفاده از معافیتهای مالیاتی و مشوقهای صادراتی به میزان ایفای تعهدات ارزی وابسته است.
منبع: تسنیم، ۲۸ مهر ۱۴۰۵؛ انتشار جزئیات بخشنامه سازمان امور مالیاتی و خبرگزاری مهر؛ مهلت نهایی رفع تعهد ارزی صادرات ۱۴۰۴.
نکته مهم: مهلت ۳۰ آذر نباید بدون توجه به سقف ۱۵ ماهه، به معنی فرصت یکسان برای تمام اظهارنامههای صادراتی سال ۱۴۰۴ تلقی شود. تاریخ و وضعیت هر پروانه باید جداگانه بررسی شود.
دو روش جدید بانک مرکزی برای رفع تعهد ارزی چیست؟
بانک مرکزی با بخشنامه شماره ۱۹۲۵۶/۱۴۰۵ مورخ ۳ شهریور ۱۴۰۵، دو شیوه فروش اسکناس ارز حاصل از صادرات را برای گروههای مشمول مشخص کرده است.
ملاک اصلی تفکیک این دو روش، مدتزمان سپریشده از تاریخ ارزیابی پروانه صادراتی است.
| روش | مشمولان | نحوه اجرا | نکته مهم |
|---|---|---|---|
| فروش اسکناس در بازار ارز تجاری | صادرکنندگان مشمول بند ۲ ماده ۸ که بیش از ۱۵ ماه از ارزیابی پروانه آنها نگذشته است | فروش اسکناس در نمادهای مربوط در مرکز مبادله ارز و طلا | ارائه اظهارنامه گمرکی ورود اسکناس الزامی است. |
| فروش اسکناس به بانک مرکزی | صادرکنندگانی که بیش از ۱۵ ماه از ارزیابی پروانه آنها گذشته است | فروش با عاملیت مؤسسات اعتباری، به نرخ خرید حواله ETS روز معامله | ارائه اظهارنامه گمرکی ورود اسکناس الزامی است. |
| مصالحه ریالی | فقط مانده تعهدات ایفانشده سالهای ۱۳۹۷ تا ۱۴۰۰ | پرداخت وجهالمصالحه در سامانه جامع تجارت | برای صادرات ۱۴۰۴ قابل استفاده نیست؛ مهلت آن تا پایان ۱۴۰۵ است. |
منابع جدول: اعلام دو روش فروش اسکناس به نقل از بانک مرکزی و اطلاعیه بانک مرکزی درباره مصالحه ریالی سالهای ۱۳۹۷ تا ۱۴۰۰، به نقل از صداوسیما.
دو ردیف نخست، روشهای مشخصشده در بخشنامه جدید فروش اسکناس هستند. ردیف سوم یک تسهیلات جداگانه برای تعهدات قدیمی است و نباید بهعنوان راه سوم ویژه صادرات سال ۱۴۰۴ معرفی شود.
روش اول؛ فروش اسکناس صادراتی در مرکز مبادله ارز
مطابق بخشنامه بانک مرکزی، صادرکنندگان گروههای موضوع بند ۲ ماده ۸ آییننامه بازگشت ارز حاصل از صادرات، در صورتی که از تاریخ ارزیابی پروانه صادراتی آنها بیش از ۱۵ ماه نگذشته باشد، میتوانند برای رفع تعهد از فروش اسکناس در نمادهای اسکناس بازار ارز تجاری مرکز مبادله ایران استفاده کنند.
شرط مهم این روش، ارائه اظهارنامه گمرکی مربوط به ورود اسکناس در مبادی رسمی کشور است. در نتیجه، صرف در اختیار داشتن ارز نقدی یا اعلام دریافت آن از خریدار خارجی، بدون مدارک لازم برای پذیرش رفع تعهد کافی نیست.
نرخ معامله در این مسیر تابع سازوکار بازار ارز تجاری و نماد مربوط است و نباید با نرخ خرید حواله ETS در روش دوم یکسان فرض شود.
منبع: اتاق بازرگانی اهواز؛ بازنشر بخشنامه بانک مرکزی درباره فروش اسکناس صادراتی.
روش دوم؛ رفع تعهد ارزی پس از گذشت ۱۵ ماه با نرخ ETS
بانک مرکزی برای صادرکنندگانی که از تاریخ ارزیابی پروانه صادراتی آنها بیش از ۱۵ ماه گذشته نیز مسیر مشخصی اعلام کرده است.
بر این اساس، این گروه میتوانند اسکناس ارز حاصل از صادرات خود را با عاملیت مؤسسات اعتباری به بانک مرکزی بفروشند. مبنای معامله، نرخ خرید حواله در سامانه معاملات الکترونیک ارز یا ETS در روز انجام معامله است.
ارائه اظهارنامه گمرکی ورود اسکناس در این مسیر نیز لازم است.
تفاوت مهم: عبور از ۱۵ ماه به معنی بستهشدن خودکار تمام روشهای ایفای تعهد نیست؛ زیرا بانک مرکزی برای فروش اسکناس پس از این بازه نیز سازوکار مشخصی پیشبینی کرده است. بااینحال، تعیین تکلیف محدودیتهای حقوقی یا قضایی احتمالی هر پرونده موضوع جداگانهای است.
منبع: تسنیم، ۱۹ شهریور ۱۴۰۵؛ دو روش جدید رفع تعهد ارزی صادرکنندگان.
بعد از ۱۵ ماه یا پایان آذر، پرونده صادرکننده چه میشود؟
محمد لاهوتی، رئیس کمیسیون صادرات اتاق بازرگانی ایران، پیشتر هشدار داده بود که با عبور پروندهها از سقف قانونی مورد بحث، اختیار تصمیمگیری کارگروه بازگشت ارز درباره برخی موارد محدود میشود و تعیین تکلیف آنها ممکن است به مراجع قضایی مربوط شود.
او همچنین از آغاز پیگیری قضایی و ارسال پیامک برای برخی صادرکنندگان دارای تعهدات ایفانشده خبر داده بود.
اما این اظهارات به معنای ارجاع خودکار تمام پروندهها به دادگاه در روز بعد از پایان مهلت نیست. وضعیت حقوقی هر صادرکننده به میزان تعهد ایفانشده، تاریخهای قانونی، سوابق ابلاغ و اقدامات انجامشده برای رفع تعهد بستگی دارد.
از سوی دیگر، امکان فروش اسکناس به بانک مرکزی پس از گذشت ۱۵ ماه، مطابق بخشنامه شهریور، همچنان باید از موضوع مسئولیت و وضعیت قضایی احتمالی پرونده تفکیک شود.
منبع: اظهارات محمد لاهوتی درباره مهلت رفع تعهد ارزی و پیگیری قضایی صادرکنندگان، تیر ۱۴۰۵.
مصالحه ریالی رفع تعهد ارزی برای چه کسانی برقرار است؟
بانک مرکزی در اطلاعیه ۲۶ مهر ۱۴۰۵ اعلام کرد صادرکنندگان دارای تعهدات ایفانشده مربوط به سالهای ۱۳۹۷ تا ۱۴۰۰ میتوانند تا پایان سال ۱۴۰۵ از سازوکار مصالحه ریالی استفاده کنند.
طبق ضوابط اعلامشده، وجهالمصالحه به ازای هر یورو تعهد مشمول، بر اساس نرخ خرید حواله یورو در مرکز مبادله و در تاریخ پرداخت محاسبه میشود:
واحدهای تولیدی: ۵ درصد
مبلغ وجهالمصالحه برای صادرکننده تولیدی معادل ۵ درصد نرخ خرید حواله یورو در روز پرداخت، به ازای هر یورو تعهد مشمول است.
واحدهای بازرگانی و غیرتولیدی: ۱۰ درصد
مبلغ وجهالمصالحه برای صادرکننده بازرگانی معادل ۱۰ درصد نرخ خرید حواله یورو در روز پرداخت، به ازای هر یورو تعهد مشمول است.
سازمان توسعه تجارت نیز در اطلاعیه اجرایی اعلام کرده درگاه مصالحه ریالی در سامانه جامع تجارت در دسترس قرار گرفته است و محاسبات مبلغ مشمول مصالحه از اطلاعات بانک مرکزی دریافت میشود.
مسیر اعلامشده در سامانه جامع تجارت عبارت است از: عملیات ارزی ← رفع تعهد ارزی ← درگاه مصالحه ریالی.
هشدار: این روش برای تعهدات ارزی سالهای ۱۴۰۱ تا ۱۴۰۴ پیشبینی نشده است؛ بنابراین صادرکننده سال ۱۴۰۴ نمیتواند صرفاً با پرداخت ۵ یا ۱۰ درصد نرخ حواله، تعهد صادراتی خود را از این مسیر تسویه کند.
منابع: اعلام بانک مرکزی در ۲۶ مهر و اطلاعیه اجرایی درگاه مصالحه ریالی سامانه جامع تجارت.
صادرکنندگان برای بررسی و رفع تعهد ارزی چه مراحلی را طی کنند؟
پیش از نزدیکشدن به مهلت نهایی، لازم است صادرکننده وضعیت واقعی تعهدات خود را بر اساس اطلاعات پرونده بررسی کند.
بررسی سال صادرات و مانده تعهد
در سامانه جامع تجارت به بخش عملیات ارزی و اطلاعات تعهدات صادراتی مراجعه شود تا پروانههای دارای تعهد باز و میزان ایفای ثبتشده مشخص شوند.
کنترل تاریخ ارزیابی پروانه و وضعیت مهلت
مشخص شود که هر پروانه تحت کدام مهلت قانونی قرار دارد و آیا شرایط استفاده از تمدید سال ۱۴۰۴ یا یکی از روشهای فروش اسکناس را دارد.
انتخاب روش مجاز و تکمیل مدارک
در صورت انتخاب فروش اسکناس، اظهارنامه گمرکی ورود اسکناس و سایر مدارک مورد نیاز بانک عامل تهیه شود. اگر صادرکننده قصد استفاده از واردات در مقابل صادرات یا سایر روشهای قانونی را دارد، شرایط اختصاصی همان روش بررسی شود.
کنترل ثبت نهایی ایفای تعهد
پس از انجام معامله یا تسویه، باید از ثبت و تأیید میزان رفع تعهد در سامانههای مربوط اطمینان حاصل شود. رسید معامله بهتنهایی جایگزین کنترل وضعیت نهایی پرونده نیست.
رفع تعهد ارزی تا ۳۰ آذر چه تأثیری بر معافیت مالیاتی دارد؟
در ابلاغیه ۲۶ مهر سازمان امور مالیاتی تأکید شده است که برخورداری از معافیت مالیاتی درآمد حاصل از صادرات و مشوقهای مربوط، متناسب با میزان ایفای تعهدات ارزی خواهد بود.
بنابراین، صرف قرارداشتن در بازه تمدیدشده به معنی برخورداری کامل و خودکار از همه معافیتهای صادراتی نیست؛ میزان تعهدی که در چارچوب مقررات ایفا و تأیید شده نیز اهمیت دارد.
این تفاوت برای واحدهای صادراتمحور مهم است؛ زیرا وضعیت تعهد ارزی میتواند هم بر برنامه مالیاتی شرکت و هم بر ادامه فعالیت تجاری آن اثر بگذارد.
دو روش جدید بانک مرکزی چه مشکلی را حل میکند؟
اهمیت بخشنامه فروش اسکناس در فراهمشدن مسیر مشخص برای صادرکنندگانی است که ارز صادراتی خود را به شکل اسکناس در اختیار دارند و میخواهند آن را در چارچوب رسمی برای رفع تعهد استفاده کنند.
این سازوکار میتواند ثبت و شناسایی ارز برگشتی را تسهیل کند؛ اما به معنای حذف تعهد، یکسانشدن نرخها یا رفع خودکار محدودیتهای قبلی صادرکنندگان نیست.
از منظر تجارت خارجی، بازگشت ارز صادراتی میتواند به تأمین ارز مورد نیاز واردات و تولید کمک کند؛ هرچند میزان اثر آن بر بازار ارز به حجم واقعی بازگشت، زمان عرضه و تقاضای بازار بستگی دارد و بدون آمار نمیتوان اثر مشخصی برای این مصوبه محاسبه کرد.
برای مطالعه زمینه تجارت خارجی و نقش مبادلات ارزی، گزارش «میزان تجارت میلیارد دلاری ایران و چین» در چارسو اقتصاد نیز به ساختار تجارت خارجی ایران میپردازد.
پرسشهای مرتبط درباره رفع تعهد ارزی صادرکنندگان
آیا واردات در مقابل صادرات همچنان میتواند روش رفع تعهد ارزی باشد؟
بله، واردات در مقابل صادرات خود یا دیگران در چارچوب ضوابط و برای صادرکنندگان واجد شرایط از روشهای شناختهشده بازگشت ارز است. دو روش جدید فروش اسکناس، جایگزین تمام شیوههای قانونی قبلی نشدهاند.
اگر آمار کوتاژ گمرکی با تعهد ثبتشده در سامانه مطابقت نداشته باشد، چه باید کرد؟
صادرکننده باید ابتدا پروانه صادراتی، ارزش ارزی ثبتشده و سوابق ایفای تعهد را بررسی کند. در صورت مغایرت، لازم است اصلاح اطلاعات از مرجع مسئول و مسیر سامانهای مربوط پیگیری شود؛ انجام معامله جدید بدون رفع اختلاف اطلاعاتی ممکن است مشکل پرونده را برطرف نکند.
آیا رفع تعهد ارزی باعث رفع خودکار مسدودی کارت بازرگانی میشود؟
رفع تعهد میتواند در رفع محدودیتهای ناشی از تعهد ارزی اثرگذار باشد، اما فعالشدن دوباره کارت به علت مسدودی، وضعیت سامانه و تصمیم مرجع مسئول بستگی دارد. محدودیت ناشی از انقضای اعتبار یا مشکلات ثبتی، موضوع متفاوتی است.
آیا همه صادرکنندگان باید ۱۰۰ درصد ارز صادراتی را بازگردانند؟
لزوماً خیر. میزان تعهد ممکن است بر اساس گروه کالایی، مقررات سال مربوط و مصوبات اختصاصی متفاوت باشد. درصد قابل ایفای هر پرونده باید مطابق آخرین ضوابط قانونی و اطلاعات ثبتشده آن تعیین شود.
آیا فروش ارز با نرخ ETS، پرونده قضایی احتمالی را نیز مختومه میکند؟
ثبت ایفای تعهد از طریق روش مجاز بانک مرکزی با تصمیم مرجع قضایی درباره یک پرونده احتمالی یکسان نیست. اگر پرونده وارد مرحله رسیدگی قضایی شده باشد، آثار پرداخت یا رفع تعهد باید در همان مرجع نیز تعیین تکلیف شود.
جمعبندی؛ صادرکنندگان تا ۳۰ آذر چه چیزی را باید تعیین تکلیف کنند؟
مهلت اعلامشده رفع تعهد ارزی صادرات سال ۱۴۰۴ تا ۳۰ آذر ۱۴۰۵ و با رعایت سقف ۱۵ ماهه است. بانک مرکزی نیز دو مسیر مشخص برای فروش اسکناس صادراتی پیش و پس از گذشت ۱۵ ماه از تاریخ ارزیابی پروانه تعیین کرده است.
در مقابل، امکان مصالحه ریالی با نرخهای ۵ و ۱۰ درصد فقط برای تعهدات قدیمی سالهای ۱۳۹۷ تا ۱۴۰۰ برقرار است و به صادرات ۱۴۰۴ مربوط نمیشود.
اولویت صادرکنندگان، بررسی مانده تعهد، تاریخهای قانونی، شرایط روش قابل استفاده و ثبت نهایی ایفای تعهد است؛ زیرا مهلت مالیاتی، امکان انجام معامله ارزی و وضعیت احتمالی پرونده قضایی، سه مسئله مرتبط اما متفاوتاند.
منابع و مستندات خبر
- تسنیم، ۲۸ مهر ۱۴۰۵؛ ابلاغ مهلت رفع تعهد ارزی صادرات ۱۴۰۴ تا ۳۰ آذر بر اساس بخشنامه ۲۶ مهر سازمان امور مالیاتی
- خبرگزاری مهر، ۲۸ مهر؛ جزئیات مهلت، سقف ۱۵ ماهه و معافیت مالیاتی
- تسنیم، ۱۹ شهریور؛ دو روش جدید رفع تعهد ارزی بر اساس بخشنامه بانک مرکزی
- اتاق بازرگانی اهواز؛ جزئیات بخشنامه شماره ۱۹۲۵۶/۱۴۰۵ درباره فروش اسکناس صادراتی
- خبرگزاری صداوسیما، ۲۶ مهر؛ اطلاعیه بانک مرکزی درباره مصالحه ریالی تعهدات ۱۳۹۷ تا ۱۴۰۰
- اطلاعیه اجرایی سامانه جامع تجارت درباره درگاه مصالحه ریالی و نحوه محاسبه وجهالمصالحه
- تسنیم، اول شهریور؛ توضیحات محمد لاهوتی درباره تفاوت مقررات مصالحه ریالی و تعهدات سالهای بعد از ۱۴۰۰
- صبح ساحل؛ بررسی حقوقی تازه درباره روشهای رفع تعهد و تفاوت مهلتهای قانونی

نظر شما در مورد این مطلب چیه؟