
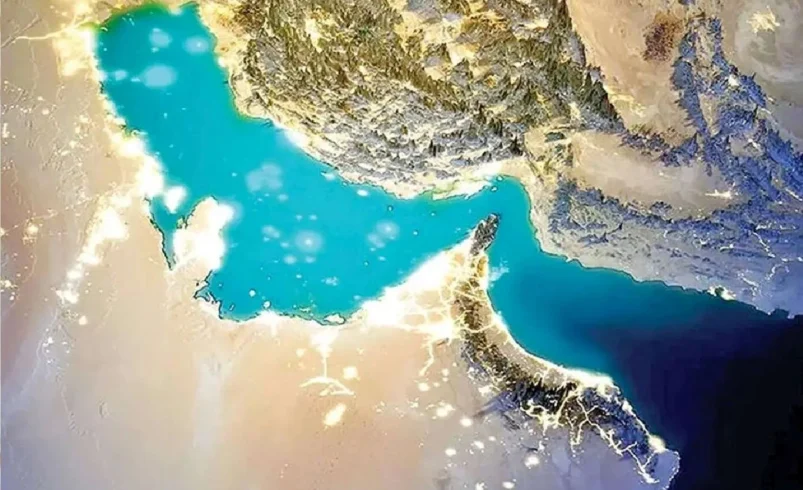
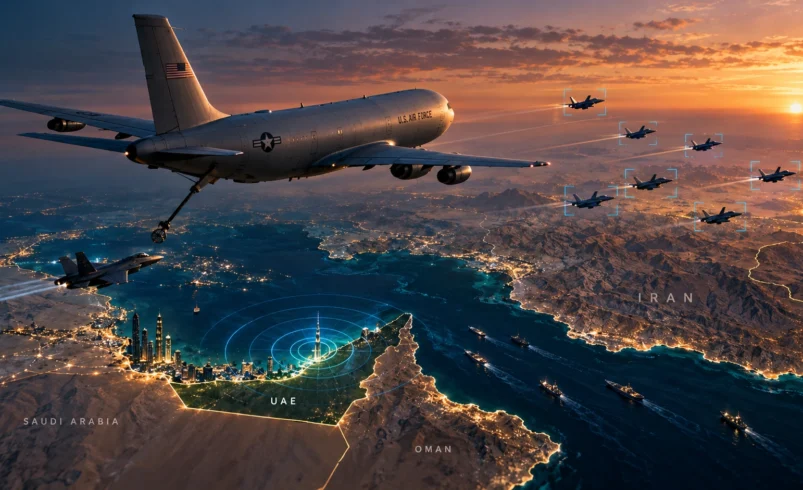
کریدور جایگزین تنگه هرمز چیست و آیا خطوط لوله، بنادر دریای خزر یا مسیرهای ریلی میتوانند وابستگی تجارت منطقه به هرمز را از بین ببرند؟ پاسخ کوتاه این است: هیچ مسیر موجودی بهتنهایی ظرفیت و کارکرد تنگه هرمز را جایگزین نمیکند. خط شرقغرب عربستان و خط حبشان–فجیره بخشی از نفت را دور میزنند، بنادر شمالی ایران بخشی از کالای اساسی را جذب میکنند و کریدور شمال–جنوب مسیر تجارت را متنوع میکند؛ اما هرکدام محدودیت ظرفیت، زیرساخت یا ریسک امنیتی تازهای دارند. توقف و بازگشایی محدود خط شرقغرب عربستان در سپتامبر ۲۰۲۶ نیز نشان داد که «مسیر جایگزین» الزاماً به معنی «مسیر بدون ریسک» نیست.
آیا کریدور جایگزین تنگه هرمز وجود دارد؟
برای پاسخ به این سؤال باید میان «کاهش وابستگی به هرمز» و «جایگزینی کامل هرمز» تفاوت گذاشت. خطوط لوله عربستان و امارات میتوانند بخشی از صادرات نفت را بدون عبور از تنگه منتقل کنند، اما ظرفیت آزاد آنها بسیار کمتر از کل جریان انرژی هرمز است و کالاهای عمومی، مواد غذایی، کانتینرها و بسیاری از فرآوردهها نیز اساساً از طریق این خطوط قابل انتقال نیستند.
اداره اطلاعات انرژی آمریکا (EIA) در ارزیابی مسیرهای جایگزین هرمز برآورد کرده بود که حدود ۲.۶ میلیون بشکه در روز ظرفیت آزاد در خطوط لوله عربستان و امارات برای دورزدن تنگه وجود دارد. این عدد با ظرفیت اسمی خطوط متفاوت است؛ زیرا بخش قابل توجهی از ظرفیت آنها پیش از بحران نیز مورد استفاده قرار میگرفت.
EIA: ظرفیت خطوط لوله جایگزین تنگه هرمز
| مسیر جایگزین | کارکرد اصلی | ظرفیت / وضعیت | محدودیت اصلی | جایگزین کامل هرمز؟ |
|---|---|---|---|---|
| خط شرق–غرب عربستان به ینبع | نفت خام | ظرفیت اسمی تا ۷ میلیون بشکه در روز؛ پس از حمله سپتامبر با ظرفیت کاهشیافته بازگشایی شد | وابستگی به زیرساخت زمینی و دریای سرخ؛ آسیبپذیری در برابر حمله | خیر |
| خط حبشان–فجیره امارات | نفت خام | حدود ۱.۸ میلیون بشکه در روز؛ برنامه توسعه ظرفیت در دست اجرا | ظرفیت محدود و وابستگی به پایانه فجیره | خیر |
| مسیرهای پیشنهادی عراق به سوریه و ترکیه | نفت خام | پروژههای توسعهای و بلندمدت | هزینه بالا، امنیت و ریسک سیاسی | فعلاً خیر |
| بنادر خزر | کالای اساسی و تجارت منطقهای | حدود ۳۰ میلیون تن ظرفیت اسمی بنادر شمالی ایران | ناوگان کوچکتر، محدودیت شبکه زمینی و ظرفیت عملیاتی | خیر؛ مسیر مکمل |
| کریدور بینالمللی شمال–جنوب | کالا و ترانزیت | شبکه ترکیبی ریل، جاده و دریا | حلقههای زیرساختی ناقص و محدودیت ظرفیت | خیر؛ ابزار تنوعبخشی |
| مسیر چین–آسیای مرکزی–ایران | بار ریلی | مسیر زمینی مکمل | ظرفیت کمتر از تجارت دریایی و وابستگی به چند کشور ترانزیتی | خیر |
خط شرق–غرب عربستان؛ مهمترین کریدور نفتی جایگزین هرمز
مهمترین زیرساخت موجود برای دورزدن تنگه هرمز، خط لوله شرق–غرب عربستان است که نفت را از مناطق تولیدی شرق این کشور به بندر ینبع در ساحل دریای سرخ منتقل میکند.
EIA ظرفیت اصلی این خط را ۵ میلیون بشکه در روز اعلام کرده و توضیح داده است که عربستان پس از تبدیل بخشی از خطوط مایعات گازی در سال ۲۰۱۹، ظرفیت قابل استفاده آن را موقتاً تا حدود ۷ میلیون بشکه در روز افزایش داده است.
اما تحولات سپتامبر ۲۰۲۶ محدودیت مهم این راهبرد را آشکار کرد. حمله پهپادی ۱۱ سپتامبر به تأسیسات خط شرق–غرب باعث توقف عملیات شد. رویترز در ۲۲ سپتامبر گزارش داد عربستان انتقال نفت را از سر گرفته، اما خط فعلاً با نرخ کاهشیافته کار میکند و سه ایستگاه پمپاژ آسیب دیدهاند.
منابع صنعتی به رویترز گفتهاند بازگشت ظرفیت کامل ممکن است ۶ تا ۸ هفته زمان ببرد.
این اتفاق پاسخ عملی به یکی از مهمترین پرسشهای مقاله است: دورزدن هرمز ریسک را حذف نکرد؛ بخشی از آن را از تنگه هرمز به خط لوله، ینبع و دریای سرخ منتقل کرد.
رویترز: بازگشایی خط شرق–غرب عربستان پس از حمله پهپادی
چرا ظرفیت ۷ میلیون بشکهای عربستان به معنی جایگزینی هرمز نیست؟
یکی از اشتباههای رایج در تحلیل کریدورهای جایگزین، مقایسه مستقیم ظرفیت اسمی یک خط لوله با کل جریان عبوری از تنگه هرمز است.
ظرفیت اسمی به معنی ظرفیت آزاد برای جذب نفت جدید نیست. EIA پیش از بحران برآورد کرده بود مجموع ظرفیت آزاد قابل استفاده در خطوط عربستان و امارات برای دورزدن هرمز حدود ۲.۶ میلیون بشکه در روز است؛ زیرا بخشی از خطوط پیش از هر بحران نیز در حال انتقال نفت هستند.
علاوه بر این، خط شرق–غرب فقط نفت خام را منتقل میکند. کشتیهای کانتینری، LNG، مواد غذایی، کود، محصولات پتروشیمی و بسیاری از کالاهای دیگر همچنان به شبکه دریایی نیاز دارند.
در نتیجه، پترولاین عربستان یک مسیر جایگزین نفت است، نه یک «کریدور جایگزین تنگه هرمز» برای تمام اقتصاد منطقه.
فجیره چقدر میتواند هرمز را دور بزند؟
امارات متحده عربی نیز خط لوله حبشان–فجیره را در اختیار دارد که میادین نفتی ابوظبی را مستقیماً به بندر فجیره در دریای عمان متصل میکند و برای رسیدن به آبهای آزاد نیازی به عبور نفت از تنگه هرمز ندارد.
EIA ظرفیت این خط را حدود ۱.۸ میلیون بشکه در روز اعلام کرده است. با این حال، بخش زیادی از ظرفیت آن پیش از بحران نیز مورد استفاده بوده و بنابراین تمام ۱.۸ میلیون بشکه را نمیتوان ظرفیت تازه جایگزین هرمز دانست.
در اوت ۲۰۲۶ نیز مدیرعامل TotalEnergies از برنامه توسعه این خط خبر داد و گفت امارات قصد دارد ظرفیت صادراتی مسیر فجیره را افزایش دهد.
بنابراین فجیره یکی از جدیترین ابزارهای کاهش وابستگی امارات به هرمز است، اما همچنان جایگزین کل تجارت دریایی منطقه نیست.
بحران هرمز کشورهای خلیج فارس را به ساخت مسیرهای تازه هل داده است
فشار طولانی بر تنگه هرمز فقط باعث استفاده بیشتر از زیرساختهای موجود نشده است؛ کشورهای خلیج فارس اکنون میلیاردها دلار برای ساخت یا توسعه مسیرهایی هزینه میکنند که نفت و کالا را از مسیرهای دیگری به بازار جهانی برسانند.
رویترز در بررسی پروژههای منطقه گزارش داده است که عربستان، امارات و عراق توسعه خطوط لوله، بنادر دریای سرخ، پایانههای فجیره و مسیرهای زمینی به ترکیه، اردن و سوریه را با سرعت بیشتری بررسی میکنند.
اما این پروژهها عمدتاً بلندمدتاند. ساخت خطوط جدید میلیاردها دلار سرمایه و چند سال زمان میخواهد و مسیرهای زمینی نیز از ریسک امنیتی و سیاسی مصون نیستند.
رویترز: سرمایهگذاری کشورهای خلیج فارس روی خطوط لوله و بنادر جایگزین
بنادر شمالی ایران؛ جایگزین جنوب یا سوپاپ اطمینان؟
برای ایران، بحث کریدور جایگزین هرمز فقط صادرات نفت نیست. بخش مهمی از مسئله به واردات کالای اساسی، کانتینرها و تجارت عمومی مربوط میشود.
طبق اظهارات مدیرعامل سازمان بنادر و دریانوردی در شهریور ۱۴۰۵، ظرفیت اسمی کل بنادر ایران حدود ۳۰۰ میلیون تن است که حدود ۲۷۰ میلیون تن در جنوب و تنها ۳۰ میلیون تن در شمال قرار دارد.
در عین حال سهم بنادر شمالی از جابهجایی کالاهای اساسی از حدود ۱۸ درصد در سالهای گذشته به ۳۰ درصد افزایش یافته است. این تغییر نشان میدهد بنادر خزر در شرایط بحران میتوانند بخشی از فشار جنوب را جذب کنند، اما فاصله ظرفیت دو شبکه همچنان بسیار زیاد است.
گزارشهای داخلی همچنین نشان میدهند میزان بهرهبرداری واقعی از بنادر شمالی در سالهای گذشته بسیار کمتر از ظرفیت اسمی آنها بوده است؛ بنابراین تبدیل ظرفیت اسمی ۳۰ میلیون تنی به عملیات واقعی نیازمند کشتی، واگن، کامیون، انبار و زیرساخت مرزی بیشتر است.
چرا نمیتوان بندرعباس را با بنادر خزر جایگزین کرد؟
ظرفیت جنوب چند برابر شمال است
از حدود ۳۰۰ میلیون تن ظرفیت اسمی بنادر ایران، تقریباً ۲۷۰ میلیون تن در جنوب و ۳۰ میلیون تن در شمال قرار دارد. بنابراین حتی روی کاغذ نیز مقیاس دو شبکه قابل مقایسه نیست.
کشتیهای خزر کوچکترند
محدودیت عمق و ویژگی دریای خزر باعث میشود اندازه شناورها و حجم بار قابل انتقال با کشتیهای اقیانوسپیما در بنادر جنوبی متفاوت باشد.
تخلیه در بندر پایان مسیر نیست
کالایی که در انزلی، امیرآباد یا کاسپین تخلیه میشود باید با جاده یا ریل به مراکز مصرف منتقل شود. بنابراین ظرفیت شبکه ریلی، کامیون، انبار و پایانههای لجستیکی نیز باید همزمان افزایش پیدا کند.
خزر خودش یک دریای محصور است
اتصال دریای خزر به آبهای آزاد از طریق شبکه رودخانهای و کانالهای روسیه محدودیتهای فنی و عملیاتی خود را دارد و نمیتوان آن را معادل دسترسی مستقیم بندرعباس یا چابهار به اقیانوس دانست.
کریدور شمال–جنوب چه نقشی در دورزدن فشار هرمز دارد؟
کریدور بینالمللی شمال–جنوب یا INSTC از مهمترین گزینههای ایران برای متنوعکردن مسیر تجارت است. این شبکه هند و خلیج فارس را از طریق ایران به روسیه و اوراسیا متصل میکند و ترکیبی از حمل دریایی، ریلی و جادهای است.
مزیت اصلی INSTC این نیست که جای تنگه هرمز را بگیرد؛ مزیت آن ایجاد مسیرهای متعدد برای بخشی از تجارت ایران و کشورهای منطقه است.
در شرایط اختلال بنادر جنوب، افزایش ورودی کالا از روسیه، قزاقستان و دیگر کشورهای شمالی میتواند فشار واردات برخی کالاها را کاهش دهد. اما ظرفیت عملیاتی ریل و بنادر خزر هنوز با حجم تجارت دریایی جنوب قابل مقایسه نیست.
بنابراین تعریف دقیقتر INSTC در بحران هرمز، کریدور تابآوری و تنوعبخشی است، نه جایگزین کامل تجارت دریایی.
ریل چین–آسیای مرکزی–ایران چقدر میتواند کمک کند؟
مسیرهای ریلی چین، قزاقستان، ترکمنستان و ایران نیز امکان ورود کالا از شرق و شمالشرق را فراهم میکنند. این شبکه برای کالاهای با ارزش بالاتر، قطعات، مواد اولیه و بخشی از تجارت کانتینری اهمیت دارد.
اما اقتصاد حملونقل ریلی با حمل دریایی متفاوت است. یک کشتی بزرگ میتواند دهها هزار تن کالا را در یک سفر جابهجا کند؛ جایگزینی چنین حجمی با قطار به تعداد بسیار زیادی واگن، لکوموتیو، ظرفیت مرزی و عملیات تخلیه و بارگیری نیاز دارد.
به همین دلیل ریل میتواند سهم مهمی در «سبد مسیرهای جایگزین» داشته باشد، اما نمیتواند در کوتاهمدت حجم تجارت دریایی خلیج فارس را جذب کند.
اگر هرمز بسته باشد، آیا دور زدن آفریقا راهحل است؟
برای بسیاری از محمولههای دریایی، تغییر مسیر کشتی همچنان یکی از گزینههاست؛ اما این نیز «جایگزینی دریا» نیست. کشتی همچنان ابزار حمل باقی میماند و فقط مسیر طولانیتر میشود.
دورزدن مسیرهای پرریسک میتواند روزها یا هفتهها به زمان سفر اضافه کند و مصرف سوخت، اجاره کشتی، بیمه و سرمایه در گردش را افزایش دهد.
به همین دلیل اختلال در یک گلوگاه دریایی فقط مسئله فاصله جغرافیایی نیست؛ افزایش زمان سفر باعث میشود تعداد بیشتری کشتی برای حمل همان حجم سالانه کالا مورد نیاز باشد و ظرفیت مؤثر ناوگان جهانی کاهش پیدا کند.
چرا بابالمندب نقطه ضعف مسیر جایگزین عربستان است؟
انتقال نفت عربستان از شرق کشور به ینبع، تنگه هرمز را دور میزند، اما نفت را به دریای سرخ منتقل میکند. اگر مقصد محموله اروپا باشد، امنیت دریای سرخ، بابالمندب و مسیرهای مرتبط همچنان اهمیت دارد.
این همان پدیده «انتقال وابستگی» است: گلوگاه اول حذف نمیشود، بلکه بخشی از ریسک به زیرساخت یا مسیر دیگری منتقل میشود.
تحولات اخیر خط شرق–غرب این مسئله را ملموستر کرده است. حمله به خود خط لوله باعث توقف آن شد و عربستان در دوره اختلال مجبور شد دوباره حجم بیشتری از نفت را از مسیر خلیج فارس و هرمز صادر کند.
رویترز گزارش داده است که آرامکو در سپتامبر و اکتبر برای جبران بخشی از محدودیت مسیر ینبع، صادرات از رأستنوره و انتقال کشتیبهکشتی در نزدیکی صحار عمان را افزایش داده است.
حتی امروز هم تنگه هرمز قابل حذف نیست
دادههای تازه ۲۲ سپتامبر اهمیت این مسئله را روشنتر میکند. رویترز گزارش داده است که تردد قابل مشاهده کشتیهای کالایی از هرمز همچنان بسیار پایینتر از دوره پیش از جنگ است و تنها دو شناور کالایی در دادههای اولیه روز دوشنبه ثبت شدهاند؛ هرچند کشتیهایی که AIS خود را خاموش کردهاند ممکن است در این آمار دیده نشوند.
در همین حال، عربستان پس از تعمیر اولیه خط شرق–غرب در تلاش است صادرات از ینبع را دوباره افزایش دهد و همزمان بخشی از نفت همچنان از خلیج فارس عبور میکند.
این وضعیت نشان میدهد بازار بهجای یافتن یک «جایگزین جادویی» برای هرمز، از ترکیبی از خطوط لوله، انتقال کشتیبهکشتی، مسیرهای زمینی و عبور محدود از خود تنگه استفاده میکند.
کریدور جایگزین هرمز چه اثری بر هزینه تجارت دارد؟
هر مسیر جایگزین هزینه مخصوص خود را دارد. خط لوله نیازمند سرمایهگذاری و حفاظت است؛ مسیر ریلی ظرفیت محدودتری دارد؛ انتقال از خزر نیازمند تغییر وسیله حمل است؛ و مسیر دریایی طولانیتر زمان و هزینه بیشتری مصرف میکند.
در نتیجه، حتی اگر تنوع مسیرها مانع توقف کامل تجارت شود، الزاماً قیمت نهایی حمل را به سطح قبل از بحران بازنمیگرداند.
این موضوع با هزینه بیمه نیز پیوند مستقیم دارد. چارسو اقتصاد در گزارش بیمه جنگ تنگه هرمز ۱۴۰۵ بررسی کرده است که چگونه افزایش ریسک نظامی حتی بدون توقف کامل کشتیرانی، هزینه حمل را بالا میبرد.
چرا تنگه هرمز همچنان یک گلوگاه اقتصادی باقی میماند؟
مشکل هرمز فقط حجم نفت نیست؛ تراکم چند زنجیره اقتصادی در یک مسیر جغرافیایی است. نفت خام، LNG، فرآوردههای نفتی، مواد پتروشیمی و تجارت کالایی کشورهای خلیج فارس به شبکه دریایی منطقه متصلاند.
برای شناخت مقیاس این وابستگی، چارسو اقتصاد در گزارش تنگه هرمز؛ شاهرگ انرژی جهان ساختار وابستگی تجارت جهانی به این آبراه را بررسی کرده است.
تازهترین چشمانداز EIA در سپتامبر ۲۰۲۶ نیز فرض میکند افزایش تدریجی جریان نفت از هرمز در کنار استفاده از مسیرهای جایگزین باعث رشد دوباره تولید خاورمیانه شود؛ با این حال این نهاد انتظار ندارد بیشتر جریانهای تولید و تجارت منطقه تا پیش از سهماهه دوم ۲۰۲۷ به متوسط پیش از درگیری بازگردند.
EIA: چشمانداز سپتامبر ۲۰۲۶ برای هرمز و مسیرهای جایگزین
کدام مسیر واقعاً بهترین جایگزین تنگه هرمز است؟
پاسخ به نوع کالا بستگی دارد و همین نکته مهمترین نتیجه این تحلیل است.
برای نفت عربستان؛ خط شرق–غرب
مهمترین گزینه موجود است، اما حمله سپتامبر نشان داد خود خط و ایستگاههای پمپاژ نیز آسیبپذیرند.
برای نفت امارات؛ حبشان–فجیره
مسیر مستقیم و مؤثری برای دورزدن هرمز است، اما ظرفیت آن محدودتر از حجم کل صادرات منطقه است.
برای کالای اساسی ایران؛ بنادر شمالی
میتوانند بخشی از فشار بنادر جنوب را جذب کنند، ولی ظرفیت ۳۰ میلیون تنی شمال با ۲۷۰ میلیون تن ظرفیت جنوب قابل جایگزینی نیست.
برای ترانزیت اوراسیا؛ کریدور شمال–جنوب
از نظر راهبردی بسیار مهم است، اما کارکرد آن تنوعبخشی به شبکه تجارت است، نه جایگزینی یکبهیک حمل دریایی جنوب.
برای تجارت شرقی؛ ریل آسیای مرکزی
یک مسیر مکمل مهم است، اما ظرفیت و هزینه آن اجازه جایگزینی تجارت انبوه دریایی را نمیدهد.
جمعبندی؛ جایگزین هرمز یک کریدور نیست، یک شبکه است
هیچ کریدور جایگزین تنگه هرمز بهتنهایی وجود ندارد که بتواند تمام کارکرد اقتصادی این آبراه را تکرار کند. آنچه در عمل شکل گرفته، شبکهای از مسیرهای مکمل است: خط شرق–غرب عربستان، خط فجیره امارات، بنادر خزر، کریدور شمال–جنوب، خطوط ریلی آسیای مرکزی و مسیرهای دریایی طولانیتر.
این شبکه میتواند شدت شوک ناشی از اختلال هرمز را کاهش دهد، اما وابستگی را حذف نمیکند. حتی خط شرق–غرب عربستان که مهمترین مسیر دورزننده هرمز محسوب میشود، در سپتامبر هدف حمله قرار گرفت و برای بیش از یک هفته از مدار خارج شد.
بنابراین سؤال راهبردی دیگر این نیست که «چه چیزی جای هرمز را میگیرد؟»؛ سؤال دقیقتر این است که هر مسیر چه مقدار از تجارت را میتواند جذب کند، با چه هزینهای و با انتقال ریسک به کدام گلوگاه بعدی؟
پرسشهای پرتکرار درباره کریدور جایگزین تنگه هرمز
بهترین کریدور جایگزین تنگه هرمز چیست؟
یک مسیر واحد وجود ندارد. برای نفت عربستان خط شرق–غرب و برای امارات خط حبشان–فجیره مهمترین گزینهها هستند؛ برای ایران نیز بنادر شمالی، کریدور شمال–جنوب و مسیرهای ریلی میتوانند بخشی از تجارت را پوشش دهند.
آیا خط لوله عربستان میتواند جای تنگه هرمز را بگیرد؟
خیر. ظرفیت اسمی خط شرق–غرب تا حدود ۷ میلیون بشکه در روز افزایش یافته، اما تمام این ظرفیت آزاد نیست و خط فقط نفت را منتقل میکند. حمله سپتامبر ۲۰۲۶ نیز نشان داد خود این زیرساخت میتواند مختل شود.
آیا بندر فجیره جایگزین تنگه هرمز است؟
فجیره به امارات امکان میدهد بخشی از نفت خود را بدون عبور از هرمز صادر کند، اما خط متصل به آن حدود ۱.۸ میلیون بشکه در روز ظرفیت دارد و جایگزین کل جریان انرژی و تجارت هرمز نیست.
آیا بنادر شمالی ایران میتوانند جای بنادر جنوب را بگیرند؟
خیر. طبق آمار اعلامشده در شهریور ۱۴۰۵، حدود ۳۰ میلیون تن از ظرفیت اسمی بنادر ایران در شمال و حدود ۲۷۰ میلیون تن در جنوب قرار دارد. بنادر شمالی برای تابآوری و واردات بخشی از کالاهای اساسی مهماند، اما جایگزین کامل جنوب نیستند.
کریدور شمال–جنوب چه کمکی به ایران میکند؟
INSTC مسیرهای تجارت ایران با روسیه، آسیای مرکزی، هند و اوراسیا را متنوع میکند و در بحران میتواند بخشی از کالا و ترانزیت را از مسیرهای شمالی منتقل کند؛ اما ظرفیت آن با کل تجارت دریایی جنوب برابر نیست.
اگر هرمز و بابالمندب همزمان ناامن شوند چه میشود؟
مزیت برخی مسیرهای جایگزین کاهش مییابد. نفتی که عربستان از طریق خط شرق–غرب به ینبع منتقل میکند وارد دریای سرخ میشود و اختلال در این منطقه میتواند هزینه و ریسک صادرات را دوباره افزایش دهد.
منابع
U.S. Energy Information Administration
EIA Short-Term Energy Outlook
چشمانداز سپتامبر ۲۰۲۶ درباره جریان نفت هرمز و مسیرهای جایگزین
Reuters، ۲۲ سپتامبر ۲۰۲۶
Reuters
سرمایهگذاری کشورهای خلیج فارس در خطوط لوله و بنادر جایگزین هرمز
مهر
دنیای اقتصاد / شرق
نظر شما در مورد این مطلب چیه؟