
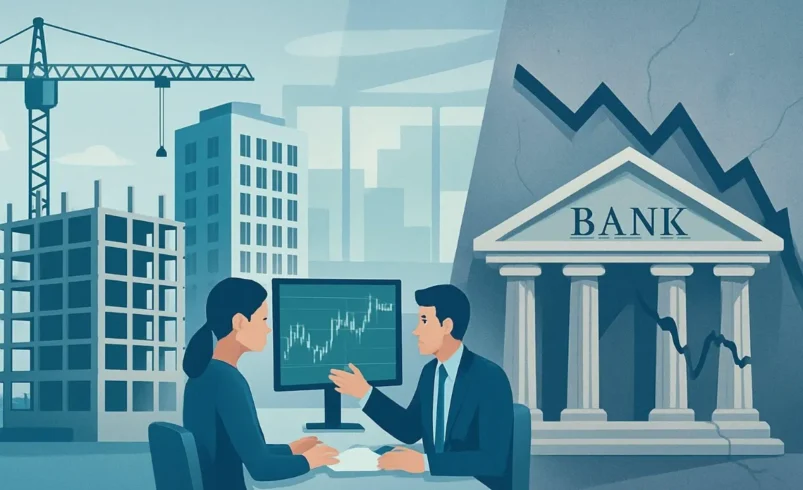
بانکها در اقتصاد پس از جنگ میتوانند با تامین سرمایه در گردش، نوسازی تجهیزات و حمایت از بنگاههای آسیبدیده، به احیای تولید و اشتغال کمک کنند. با این وجود، افت درآمد بنگاهها و کاهش توان بازپرداخت وام، خطر افزایش مطالبات غیرجاری و تشدید ناترازی بانکها را بالا میبرد.
بروزرسانی مهر 1405:
صندوق بینالمللی پول در گزارش ثبات مالی جهانی اکتبر ۲۰۲۵ بر تداوم ریسکهای ثبات مالی، فشار بدهی دولتها و ضرورت تقویت ظرفیت جذب زیان مؤسسات مالی تأکید کرده است. این هشدار برای اقتصادهای در حال بازسازی اهمیت ویژهای دارد. حمایت اعتباری از تولید باید همزمان با حفظ سرمایه و توان وامدهی بانکها طراحی شود.
چرا تامین مالی بازسازی ممکن است کشور را با بحران بدهی روبهرو کند؟
در دوره پس از جنگ، بسیاری از بنگاهها ممکن است بخشی از تجهیزات، موجودی انبار، بازار فروش یا نیروی انسانی خود را از دست داده باشند. در چنین شرایطی، حتی یک بنگاه دارای ظرفیت تولید نیز ممکن است نتواند اقساط وام قبلی را در موعد مقرر بپردازد. اگر بانک بدون ارزیابی دوباره توان بازپرداخت، تسهیلات جدیدی برای همان بنگاه صادر کند، ممکن است تنها زمان شناسایی زیان را به تعویق بیندازد.
بر اساس چارچوب شاخصهای سلامت مالی صندوق بینالمللی پول، نسبت مطالبات غیرجاری، کفایت سرمایه، سودآوری و نقدینگی از شاخصهای کلیدی ارزیابی سلامت بانکها هستند. افزایش تسهیلات بهتنهایی نشانه موفقیت سیاست اعتباری نیست. باید بررسی کرد که وامها به جریان درآمدی واقعی منجر میشوند یا فقط بر حجم بدهیهای قبلی میافزایند.
چگونه میتوانیم با اصلاح ترازنامه بانکها، مسیر تأمین مالی بنگاههای سالم را هموار کرد؟
گام اول، تفکیک مشکلات نقدینگی موقت از زیانهای واقعی است. بنگاهی که سفارش تولید دارد اما به دلیل تخریب انبار یا اختلال موقت در زنجیره تأمین با کمبود نقدینگی مواجه شده، با بنگاهی که پیش از جنگ نیز مدل کسبوکار زیاندهی داشته است، شرایط یکسانی ندارد. برای گروه نخست، سرمایه در گردش و مهلت بازپرداخت متناسب ممکن است مؤثر باشد. گروه دوم به بازسازی ساختاری، تغییر مدیریت یا حتی خروج منظم از بازار نیاز دارد.
در سطح بانک، شناسایی دقیق مطالبات غیرجاری، ذخیرهگیری متناسب با ریسک و تقویت سرمایه باید در کنار برنامه تسهیلات بازسازی قرار گیرد. استانداردهای نظارتی کمیته بازل بر اهمیت سرمایه باکیفیت و ظرفیت بانک برای تحمل زیان تأکید دارند. اگر ضعف ترازنامه نادیده گرفته شود، تخصیص منابع تازه میتواند توان بانک برای تأمین مالی بنگاههای سالم را نیز کاهش دهد.
کدام تسهیلات به احیای تولید کمک میکنند و کدامیک فقط بدهی میسازند؟
تسهیلات بازسازی باید بر اساس هدف، دوره بازدهی و توان بازپرداخت دستهبندی شوند. سرمایه در گردش برای خرید مواد اولیه، اعتبار خرید تجهیزات ضروری و تأمین مالی تعمیر خطوط تولید، در صورتی که به فعالیت اقتصادی قابلسنجش متصل باشند، میتوانند ظرفیت تولید را بازگردانند. پرداخت وام فقط برای تسویه اقساط گذشته، بدون اصلاح مشکل اصلی بنگاه، لزوما به احیای اقتصادی منجر نمیشود.
راهنمای بانک جهانی درباره تأمین مالی بهبود و بازسازی پس از بحران بر ضرورت سازوکار نهادی برای تخصیص مؤثر منابع بازسازی تأکید دارد. در چارچوب بانکی، این اصل به معنای ارزیابی پروژه، پرداخت مرحلهای متناسب با پیشرفت، پایش مصرف تسهیلات و تعیین معیارهای روشن برای ادامه حمایت است.
مقایسه ابزارهای تأمین مالی بازسازی
| ابزار | کاربرد مناسب | ریسک اصلی | شرط کنترل ریسک |
|---|---|---|---|
| سرمایه در گردش | خرید مواد اولیه و بازگشت تولید | انحراف منابع از هدف | پرداخت به تأمینکننده و پایش موجودی |
| وام نوسازی تجهیزات | جایگزینی ماشینآلات آسیبدیده | تأخیر در راهاندازی و درآمدزایی | ارزیابی فنی و زمانبندی بازپرداخت |
| امهال و بازسازی بدهی | بنگاه دارای ظرفیت احیا اما دچار اختلال موقت | پنهانماندن زیان واقعی | ارزیابی مجدد توان بازپرداخت و شناسایی زیان |
| ضمانت اعتباری | کاهش بخشی از ریسک بانک در وام به بنگاه | انتقال زیان به دولت یا ضامن | سقف ضمانت، حقالضمان و گزارش تعهدات |
| تأمین مالی مشترک | پروژههای بزرگ و پرهزینه بازسازی | تمرکز ریسک | تقسیم شفاف ریسک میان تأمینکنندگان |
چطور میتوان جلوی معوق شدن وامهای بازسازی و افزایش بدهی بانکها را گرفت؟
راهکار اصلی، ایجاد یک مسیر اعتباری جداگانه برای بازسازی با ضوابط روشن است. در این مسیر، هر پرونده باید بر اساس میزان خسارت، ظرفیت تولید پس از احیا، بازار فروش، نیاز واقعی به سرمایه و توان بازپرداخت بررسی شود. تسهیلات نیز میتوانند بهصورت مرحلهای پرداخت شوند. ادامه پرداخت به تحقق شاخصهایی مانند راهاندازی خط تولید، خرید مواد اولیه و بازگشت فروش وابسته باشد.
در کنار این اقدامات، بانک مرکزی و نهادهای ناظر باید روند مطالبات غیرجاری، تمرکز اعتبارات، کفایت سرمایه و تعهدات احتمالی ناشی از ضمانتهای دولتی را پایش کنند. پایگاه شاخصهای سلامت مالی صندوق بینالمللی پول امکان بررسی این شاخصها را برای کشورهایی که دادههای خود را گزارش میکنند، فراهم میکند. انتشار منظم این اطلاعات کمک میکند تا مشخص شود آیا برنامه بازسازی به احیای واقعی تولید منجر شده یا فقط ریسک اعتباری را در ترازنامه بانکها انباشته است.
شاخصهایی که باید در گزارش دورهای بازسازی بانکی منتشر شوند
| شاخص | هدف از پایش |
|---|---|
| نسبت مطالبات غیرجاری به کل تسهیلات | سنجش کیفیت داراییهای اعتباری |
| نسبت کفایت سرمایه | ارزیابی ظرفیت تحمل زیان بانک |
| سهم تسهیلات بازسازی از کل اعتبارات | سنجش جهتگیری اعتبارات |
| نرخ بازپرداخت تسهیلات بازسازی ارزیابی | عملکرد بازپرداخت |
| میزان تولید و اشتغال احیاشده | سنجش نتیجه اقتصادی تسهیلات |
| ضمانتها و تعهدات احتمالی دولت شناسایی | ریسکهای خارج از تعهدات مستقیم بانک |
پرسشهای پرتکرار
آیا بانکها باید تمام هزینه بازسازی را تأمین کنند؟
خیر. بانکها باید در کنار بودجه عمومی، بیمه، سرمایهگذاری خصوصی و سایر منابع فعالیت کنند. تأمین همه هزینهها از طریق وام میتواند بدهی را تشدید کند.
آیا امهال وامهای بنگاههای آسیبدیده راهکار مناسبی است؟
در صورتی که مشکل بنگاه موقت و فعالیت آن قابلاحیا باشد، بله اما امهال نباید جایگزین شناسایی زیان و ارزیابی توان بازپرداخت شود.
تفاوت وام احیای تولید با وام پرریسک چیست؟
وام احیای تولید بر برنامه عملیاتی، جریان درآمدی قابلبرآورد و مصرف مشخص منابع متکی است اما وام پرریسک ممکن است بدون مسیر معتبر بازپرداخت اعطا شود.
ضمانت دولتی چه نقشی دارد؟
ضمانت میتواند بخشی از ریسک بانک را کاهش دهد، اما ریسک را حذف نمیکند. در صورت نکول، ممکن است هزینه به بودجه عمومی منتقل شود.
مهمترین معیار موفقیت برنامه چیست؟
بازگشت پایدار تولید و اشتغال همراه با بازپرداخت قابلقبول تسهیلات، بدون افت خطرناک سرمایه و کیفیت داراییهای بانکها.
جمعبندی، بازسازی واقعی با اعتبار بیشتر بهتنهایی محقق نمیشود.
شبکه بانکی میتواند یکی از محورهای تأمین مالی بازسازی باشد، اما ظرفیت آن به سلامت ترازنامه، کیفیت داراییها و توان بازپرداخت مشتریان وابسته است. اگر تسهیلات بدون تفکیک بنگاههای قابلاحیا از بنگاههای ناتوان پرداخت شوند، هزینه بازسازی ممکن است به شکل مطالبات غیرجاری، زیان بانکی و نیاز به حمایت مالی دولت بازگردد.
راهکار، ترکیب اصلاح ترازنامه بانکها با تسهیلات هدفمند، بازسازی شفاف بدهی بنگاهها، تقسیم ریسک با دولت و بخش خصوصی و نظارت بر نتایج واقعی اعتبارات است. هدف نباید بیشینهکردن حجم وامهای پرداختی باشد. هدف باید بازگرداندن ظرفیت تولید با کمترین ریسک قابلتحمل برای بانکها و اقتصاد باشد.


نظر شما در مورد این مطلب چیه؟